AI가 r*를 구조적으로 끌어올린다는 근거 명확하지 않아 - NH證
[뉴스콤 장태민 기자] NH투자증권은 26일 "단기적으로 AI 설비투자와 자금조달을 위한 대규모 회사채 발행으로 장기 국채 금리의 상방 압력은 지속될 것이나 장기적인 관점에서도 AI가 r*를 구조적으로 끌어올린다는 근거는 명확하지 않다"고 진단했다.
김민수 연구원은 "장기 국채 금리의 상방 압력 요인은 r*보다 수급 혹은 전망 불확실성에 의한 기간프리미엄에서 찾아야 한다"고 조언했다.
김 연구원은 "우리는 기존 단기구간 중심의 대응을 유지하되 GDP 대비 소비 비중 하락 혹은 AI 기업의 매출 대비 과도한 투자 등과 같은 수요 병목 신호가 확인될 경우에는 채권 듀레이션 확대 전략을 권고한다"꼬 밝혔다.
■ 장기적으로 왜 AI가 r*를 크게 올리지 못하는가
NH는 경제가 감당할 수 있는 적정 금리 수준인 자연이자율(r*) 상승 원인이 AI 투자 혹은 재정 이외에 요인일 가능성을 확인했다고 밝혔다.
장기적인 관점에서 왜 AI가 r*를 크게 올리지 못하는지와 관련해 BIS를 보고서를 제시했다.
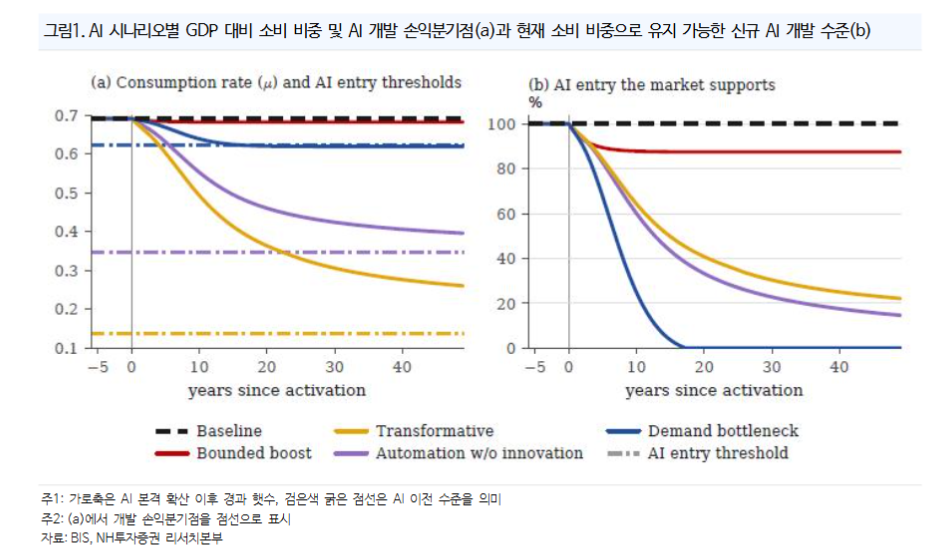
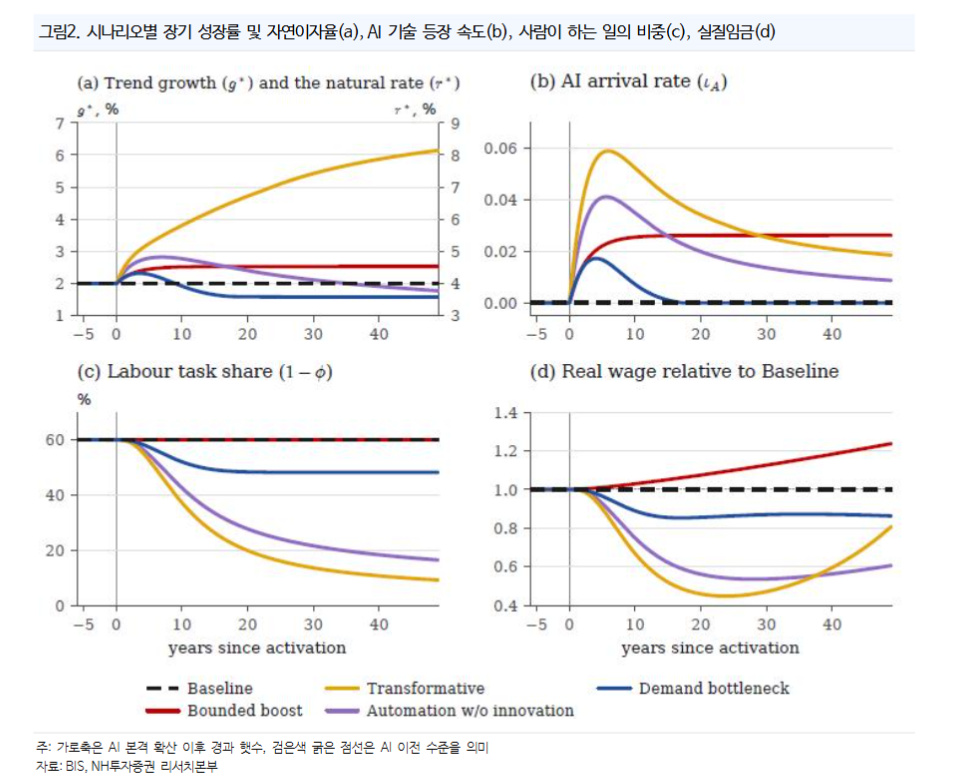
김 연구원은 "BIS의 Transformative AI and demand bottlenecks (Rungcharoenkitkul, 2026년 10월) 연구는 AI 투자 사이클로 인해 성장률 제고 및 r*의 단기적 상승 이후 AI가 확산될수록 소비자 시장의 수요 병목 가능성이 높아지고 성장 추세가 둔화되며 r*가 하락할 수 있다고 예상한다"고 소개했다.
그는 "논문의 핵심 가정은 기술 혁신을 이끌어낸 기업이 독점을 통해 소비자 시장에서 이윤을 창출하고 이것이 그 다음 혁신의 동기이자 투자 기반이 되는 것"이라며 "AI의 경우 자동화를 통해 전체 생산 중에 투자 비중을 늘리고, 가계의 소비 비중은 줄이게 된다"고 지적했다.
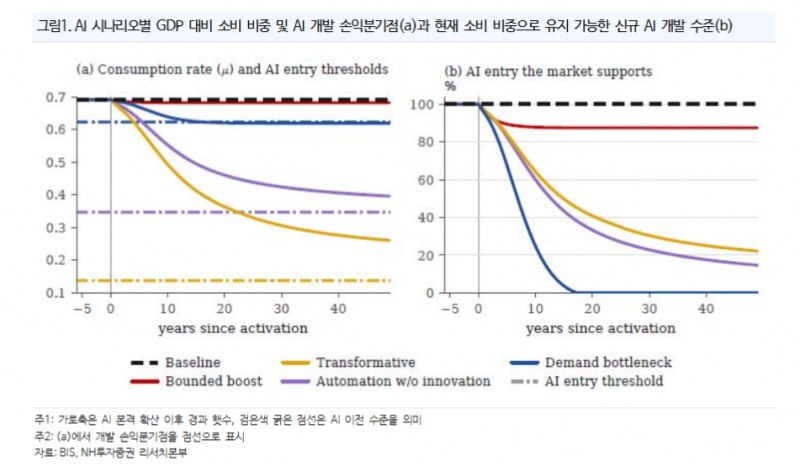
그는 "혁신의 비용은 경제 전체 규모에 비례해 커지는 반면, 보상은 경제 전체 규모 대비 점차 감소하는 소비자 시장에서 나와야 한다. 결국 GDP 대비 소비의 비중이 임계치 아래로 떨어지는 순간, 즉 개발의 손익분기점을 하회하는 순간 개발을 멈출 수밖에 없으며 저자는 이를 수요 병목으로 정의한다"고 밝혔다.
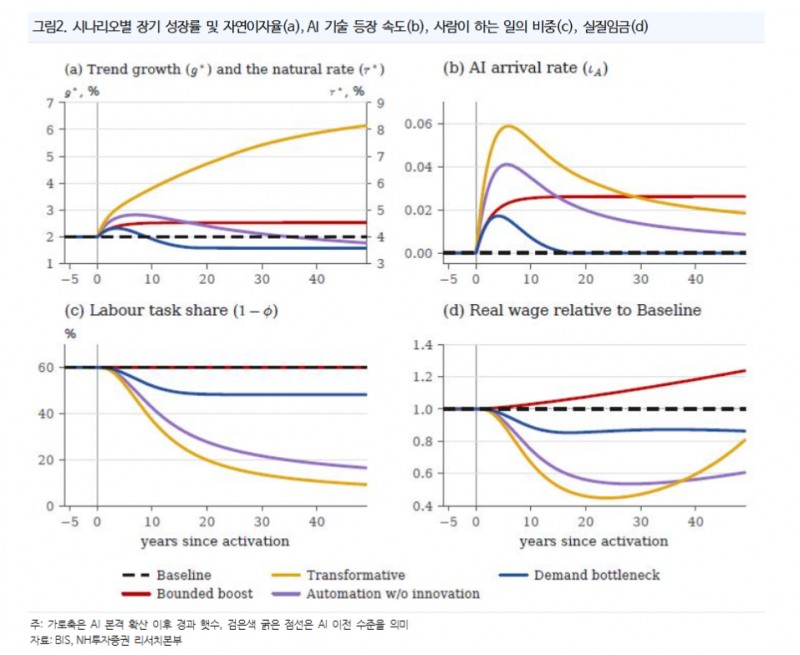
해당 논문의 시나리오 연구에 따르면, AI 개발과 혁신 정도를 가장 낙관적으로 가정할 경우 성장률이 20년 뒤 5.5%에 도달하는 반면 가장 현실적인 시나리오는 앞서 정의한 수요 병목이 발생한다는 가정하 20년 안에 GDP 대비 소비 비중이 약 10%p 낮아지고, 신규 AI 개발이 멈춤과 동시에 성장의 장기 추세가 1.6%로 떨어지는 것이라고 밝혔다.
김 연구원은 "해당 연구를 통해 도출할 수 있는 시사점은 수요 병목의 가능성이 높은 상황에서 장기적인 성장 추세에 주목해야 한다는 것"이라며 "AI 인프라 구축에 따른 투자 사이클이 성장률을 떠받쳐 시장이 관측하는 성장과 투자 지표는 장기간 양호하겠지만, r*를 결정하는 추세적인 성장은 점차둔화될 수 있다는 것"이라고 밝혔다.
그는 " 해당 연구가 제시한 20년 뒤 r* 중앙값은 AI 혁신 이전 수준(1.7%)보다 0.5%p 낮다. 다만, 시나리오 분석에 따른 r* 추정 범위도 매우 넓다"면서 "이는 현재 AI 혁신에 따른 r* 전망의 불확실성이 높다는 의미"라고 밝혔다.
이어 "즉 전망 불확실성에 따른 보상을 요구하는 기간프리미엄 또한 쉽게 낮아지기 어려운 구조"라고 덧붙였다.
AI가 r*를 구조적으로 끌어올린다는 근거 명확하지 않아 - NH證
장태민 기자 chang@newskom.co.kr