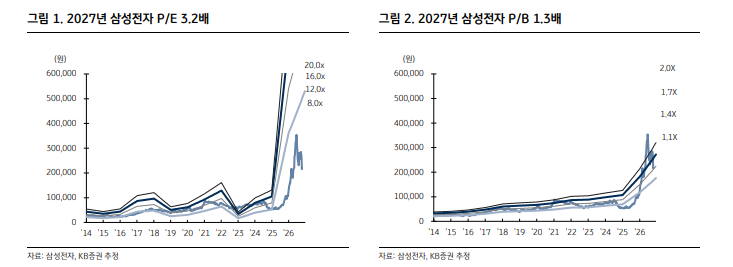
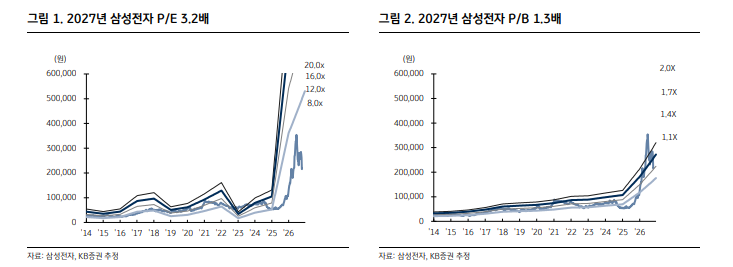
삼성전자, 27년 메모리 생산예정물량 80% 장기공급으로 확보 추정...내년 영업익 555조 예상 - KB證
[뉴스콤 장태민 기자] KB증권은 20일 "삼성전자가 2027년 메모리 생산 예정 물량의 약 80%를 이미 장기공급계약으로 확보한 것으로 추정된다"고 분석했다.
이는 ① DRAM, NAND 등 범용 메모리의 2027년 생산 물량 중 70%에 대해 글로벌 빅테크 고객사와 5년 장기공급계약 (LTA)을 체결했고, ② HBM4를 중심으로 한 HBM 연간 생산 물량 역시 100% 전량 공급 계약이 완료되었기 때문이라고 밝혔다.
김동원 연구원은 "특히 계약되지 않은 나머지 20% 메모리 물량을 두고서도 하이퍼스케일러들 간 공급 확보 경쟁이 이어지고 있다"고 밝혔다.
■ HBM 가격 100~150% 상승, 내년 1분기부터 D램 ASP 상승 주도...영업익 555조 전망
김 연구원은 "2027년 HBM 평균판매가격(ASP)은 업계 최고 수준의 가격이 책정된 HBM4 효과에 힘입어 전년대비 100~150% 상승하며, 내년 1분기부터 D램 가격 상승을 주도할 것"이라고 전망했다.
이에 따라 1분기 D램 가격은 전분기 대비 두 자릿수 상승이 예상된다고 밝혔다.
삼성전자 HBM4는 속도 (11.7~13Gbps)와 대역폭 (3.3TB/s)에서 업계 최고 수준을 구현하는 동시에, 전력 효율도 HBM3E 대비 40% 개선될 것으로 기대된다고 밝혔다.
그는 "이를 바탕으로 HBM 매출 내 HBM4 비중은 2026년 40%에서 2027년 80%로 두 배 확대될 것"이라고 전망했다.
삼성전자의 2026년과 2027년 영업이익은 각각 367조원(+742% YoY), 555조원(+51% YoY)으로 추정했다.
김 연구원은 "특히 2027년 메모리 생산 물량의 80%가 장기공급계약으로 확보된 가운데, HBM과 범용 D램 가격이 동반 상승하면서 내년 1분기부터 메모리 가격의 두 자릿수 상승이 나타날 것"이라고 예상했다.
10월 들어 삼성전자 주가는 AI 투자 지속성에 대한 의구심과 금리 상승 우려가 맞물리며 19% 급락했다. TSMC는 2% 떨어졌다.
그는 그러나 "최근 주가 조정은 삼성전자의 본질적인 이익 창출력 훼손 보다는 거시경제 불확실성에 따른 밸류에이션 조정과 투자심리 위축에 기인한 것"이라며 "단기적으로 거시경제 변수에 따른 주가 변동성이 확대될 수 있으나, 장기공급계약을 통해 확보한 물량과 메모리 가격 상승에 기반한 내년 이익 성장의 방향성이 훼손될 가능성은 제한적"이라고 진단했다.
그는 내년 이익 증가는 사실상 확정된 것으로 추정된다면서 매수를 권했다.
장태민 기자 chang@newskom.co.kr







