주가, 미국은 금리에 할인...한국은 사이클에 할인 - 대신證
[뉴스콤 장태민 기자] 대신증권은 13일 "미국 주식시장 PER 하락의 4분의 3은 금리로 설명되는 시장 전반의 할인인 반면, 국내 코스피 할인율 상승의 4분의 3은 사이클 이익의 지속성에 대한 의구심 때문"이라고 분석했다.
권순호 연구원은 "미국은 업종 비중 변화의 영향이 작고 한국은 비중이 커진 사이클 업종의 할인이 크다"면서 이같이 진단했다.
권 연구원은 "우선 금리 상승이 시장 할인율 상승의 요인으로 꾸준히 지목되고 있는 상황"이라고 밝혔다.
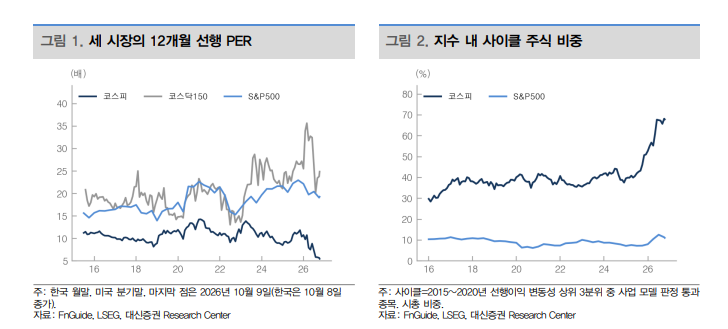
2026년 10월 9일 12개월 선행 PER은 코스피 5.5배(이익수익률(E/P) 18.2%), S&P500 19.3배(5.2%), 코스닥150 24.9배(4.0%)다. 2025년 말 대비 코스피는 10.8배(9.3%)에서, S&P500은 22.2배(4.5%)에서 낮아졌다.
같은 기간 국고채 10년 금리는 1.01%p, 미국채 10년 금리는 1.06%p 올랐다.
권 연구원은 다만 "지수의 할인은 업종 구성에도 영향을 받는다. 국내에서는 반도체 비중이 크게 높아졌다"면서 "미국은 상반기 반도체에 집중됐던 강세가 하반기 에이전트 등 새로운 병목과 수혜처를 찾으며 소프트웨어 업종으로 옮겨갔다"고 지적했다.
그는 "그 사이 금리 상승으로 시장 전반의 밸류에이션은 낮아졌다"고 밝혔다.
이익수익률(E/P)은 PER의 역수로, 주식시장이 이익에 적용하는 할인율로 읽을 수 있다.
권 연구원은 주식시장 이익에 대한 할인율 상승을 업종 비중 변화, 금리 할인, 사이클 의구심 할인으로 나눠 두 시장을 비교했다.
그는 "PER이 낮은 업종이 강세를 보여 비중이 커지면, 업종마다의 평가가 그대로여도 지수PER은 낮아 보인다. 2025년 말 이후 S&P500에서 이 업종 비중 변화 효과는 0.0%p로, 소프트웨어에서 AI 수혜 업종으로의 이동은 지수 이익수익률(E/P)을 거의 바꾸지 않았다"고 밝혔다.
S&P500 PER의 하락은 업종 비중 변화보다 실질금리 상승에 따른 주식시장 전반의 밸류에이션 압박으로 볼 수 있다고 밝혔다.
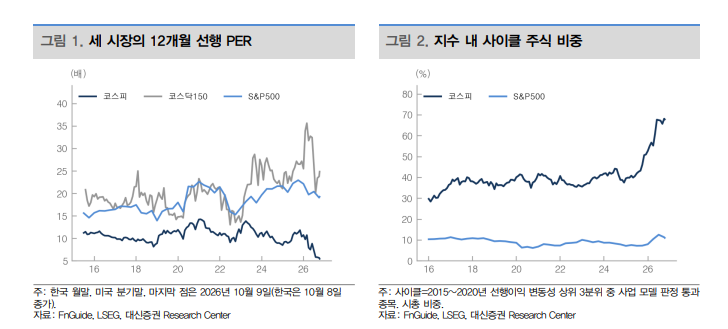
그는 "국내는 사이클로 인식되는 업종의 비중이 53%에서 68%로 커졌는데, 비중 변화 자체의 효과(1.2%p)보다 비중이 커진 이 업종들이 크게 할인된 효과가 훨씬 크다"고 밝혔다.
미국은 금리, 한국은 사이클 영향이 컸다는 것이다.
권 연구원은 "업종과 가치·성장·사이클 비중을 고정한 뒤 이익수익률(E/P) 상승을 금리로 설명되는 몫과 그 밖으로 나눠서 볼 필요가 있다"면서 "사이클 주식은 이익 변동성이 크고 사업이 제품 가격·업황 사이클에 좌우되는 종목"이라고 밝혔다.
분석을 보면, S&P500은 이익수익률(E/P) 상승 0.67%p 가운데 금리 할인이 0.51%p로 4분의 3이었다. 코스피는 8.95%p 가운데 금리 할인이 1.44%p이고, 사이클 그룹이 금리로 설명되는 수준보다 더 할인된 몫이 6.81%p로 4분의 3이었다.
금리에 대한 우려 자체보다 이익 지속성에 대한 의구심이 더 큰 할인 요인으로 작용한 것이다.
코스피는 따라서 이익 지속성 확인 시 금리와 별개의 회복 가능성이 있다고 했다.
그는 "최근 실질금리 상승으로 미국 주식시장은 높은 이익 기대치 대비 업종 전반에서 할인되고 있다. 국내 주식시장도 금리 할인을 받고 있지만, 그보다 사이클 이익에 대한 우려가 더 크게 반영돼 있다"고 밝혔다.
이어 "사이클 업종 PER(4.5배)은 비사이클 업종(10.3배)의 0.44배로, 평소 상대 수준(0.99배)에 비춰 보면 시장은 사이클 이익의 절반 이상을 일시적인 것으로 보고 있는 셈"이라며 "이익 지속성이 확인되는 과정을 밟는다면 금리 수준과 별개로 회복 흐름이 나타날 가능성이 있다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr







