[뉴스콤 장태민 기자] 신한투자증권은 13일 "미국 주식시장은 금리 급등을 비롯한 각종 역풍에도 불구하고 강력한 성장 기대가 이를 상쇄하면서 신고가 경신을 시작했다"고 진단했다.
김성환 연구원은 "뉴욕 주가 신고가 경신 과정에서 주도주 구성의 변화가 뚜렷하게 나타나고 있다"면서 이같이 밝혔다.
상반기 수급이 집중되면서 가장 강력한 시세가 발생했던 기존의 최선두 주도주(메모리, CPU)들은 가장 강한 실적 모멘텀에도 불구하고 좀처럼 상승 추세를 회복하지 못하고 있다고 평가했다.
김 연구원은 "대신 다른 업종들이 지수 신고가 경신 과정에서 리더십을 확보했으며, 세 가지 유형으로 구분된다"고 밝혔다.
김 연구원은 3가지 유형을 다음과 같이 구분했다.
1) 첫 번째 유형은 오랜 기간 매물 소화를 거친 이후 52주 신고가 경신을 시도하고 있는 과거의 주도주들이다. 빅테크(NVDA, MSFT, META)와 일부 소프트웨어 종목(PLTR, RBRK, TWLO)군들이 여기에 해당한다. 2025년 하반기까지 강력한 시세를 전개했지만 이후 1년이 넘는 시간 동안 시장의 관심에 멀어졌고, 그 과정에서 펀더멘탈 모멘텀을 잃지 않거나 다시 회복한 종목군들이다.
2) 두 번째 유형은 상반기 주도주군인 범 AI Capex 테마에 속하지만 근미래 성장률 peak-out이 예상되지 않고, 최선두 주도주는 아니었기 때문에 투기적 수급 청산 과정에서 큰 타격을 받지 않았던 종목들이다. AI 서버/인프라(DELL, NTAP, HPE)와 광통신(LITE, MRVL), 사이버보안(CRWD, PANW, FTNT) 등이 해당한다. 내후년까지 성장성이 유지되지만 밸류에이션이 비싸다는 특징을 공유한다.
3) 세 번째 유형은 기존 주도주를 규정짓던 AI Capex 이외의 산업들로, 새롭게 출현한 별도의 모멘텀을 기반으로 섹터 전체가 강하게 상승하고 있는 업종들이다. 신약 모멘텀과 AI 활용 기대감이 추동하는 바이오(MRNA, ILMN, NTRA)와 정제마진 급등 수혜를 누리는 정유(VLO, MPC, CVI), 니치한 업종이지만 탱커 운임 급등 수혜를 누리는 해운주(ECO, HAFN, DAC) 등이다.
■ 지금은 주도주 구성, 실적/밸류 아닌 기술적/수급 부담에 의해 좌우되는 국면
김 연구원은 "최근 등장한 신규 주도주들의 실적 모멘텀은 상반기의 주도주들을 앞선다고 할 수 없으며, 2026년을 기점으로 이익 성장률이 peak-out한다는 컨센서스 역시 기존 주도주들과 동일하다"고 평가했다.
그는 "밸류에이션 역시 S&P 500을 크게 상회한다. 주도주 변화는 실적과 밸류 문제는 아니다"라며 "수급, 기술적 부담의 차이라고 봐야한다"고 밝혔다.
김 연구원은 "상반기 주도주들은 보이는 것보다 누적된 수급/기술적 부담이 컸던 것 같다. 워낙 실적이 강성해 이들을 포트폴리오에서 배제할 수는 없다"면서 "다만 빅테크와 소프트웨어의 전례를 고려 시 기술적 관점에서 6~9개월 가량의 기간 조정은 필요 수순일 수 있다"고 진단했다.
그는 "지수 신고가 경신 시 강한 주식은 다음 추세 상승 구간에서 주도력을 잃지 않는 경향이 있다. 신규 주도주들의 비중확대를 타진해 볼 이유"라고 덧붙였다.
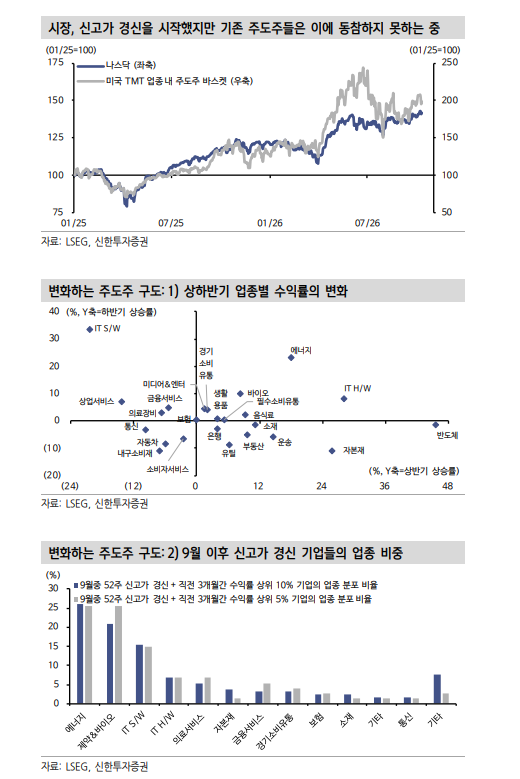
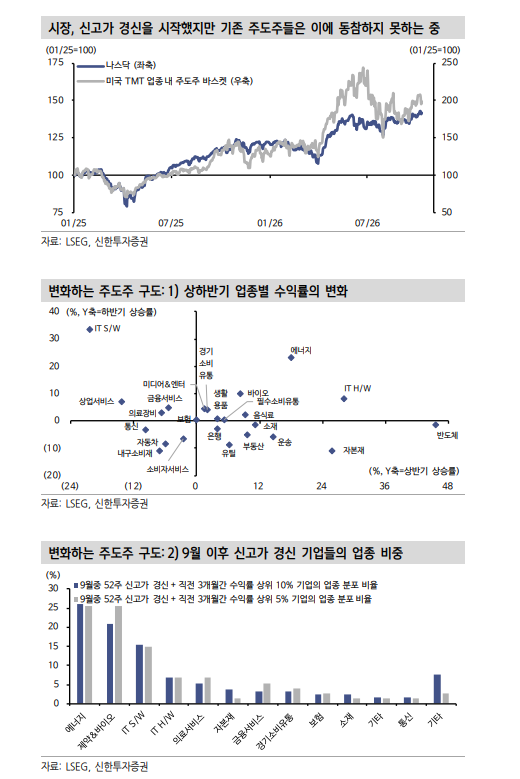
뉴욕 주가, 주도주 구성 변화 주면서 신고가 경신 - 신한證
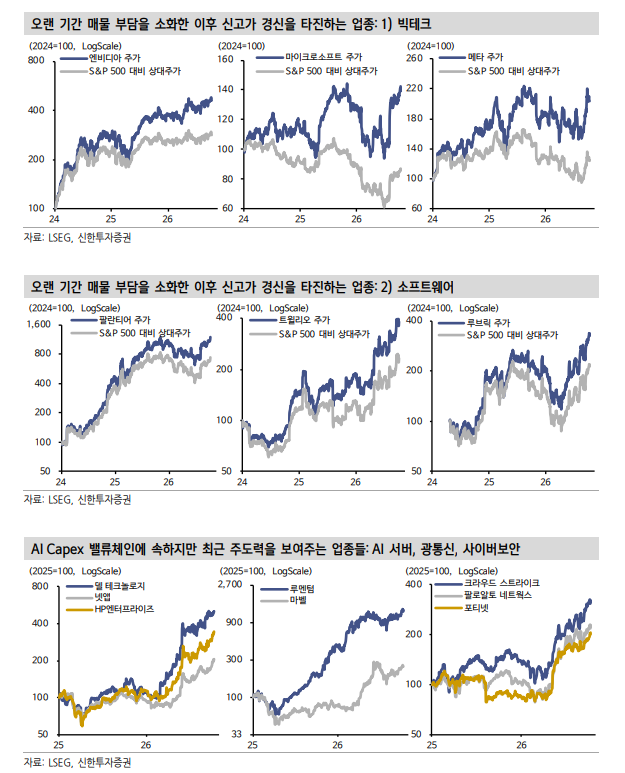
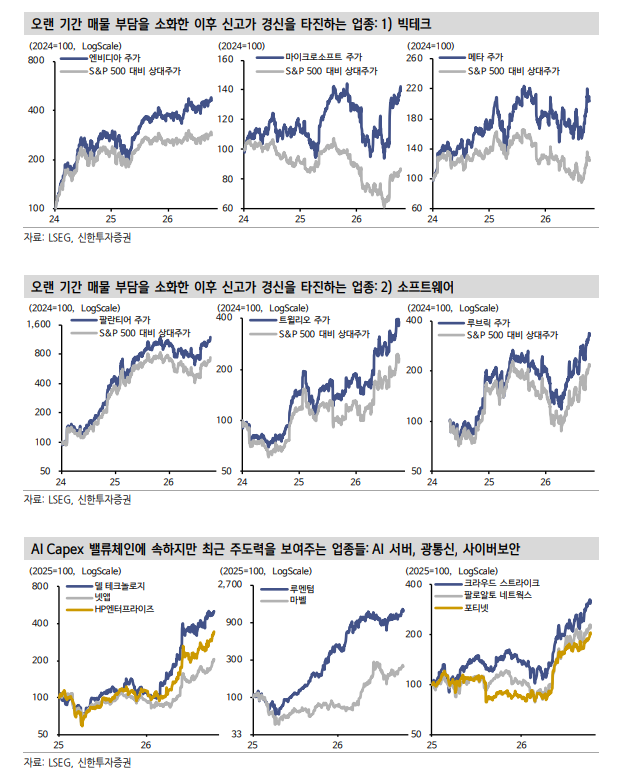
뉴욕 주가, 주도주 구성 변화 주면서 신고가 경신 - 신한證
장태민 기자 chang@newskom.co.kr







