(상보) 마이크론, 호실적에도 높아진 눈높이 부담…시간외 변동성 확대
[뉴스콤 김경목 기자] 미국 최대 메모리 반도체업체 마이크론테크놀로지가 인공지능(AI) 데이터센터용 메모리 수요 급증에 힘입어 시장 예상을 웃도는 실적과 가이던스를 내놨다.
다만 올해 주가가 큰 폭으로 오른 가운데 높아진 투자자 기대를 충분히 충족시키지는 못했다는 인식에 시간외 주가는 상승과 하락을 오가며 변동성을 키웠다.
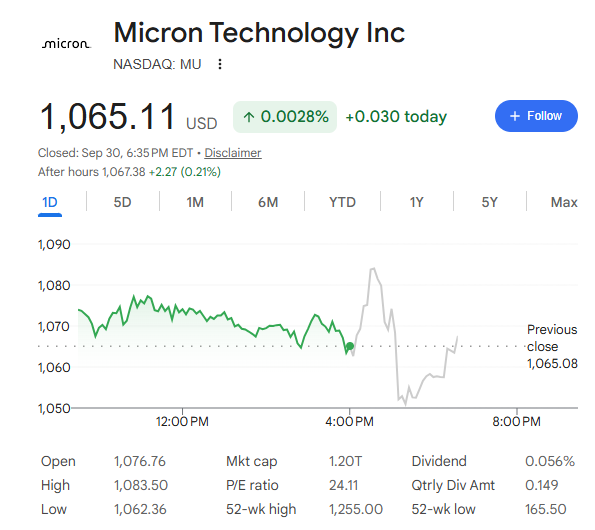
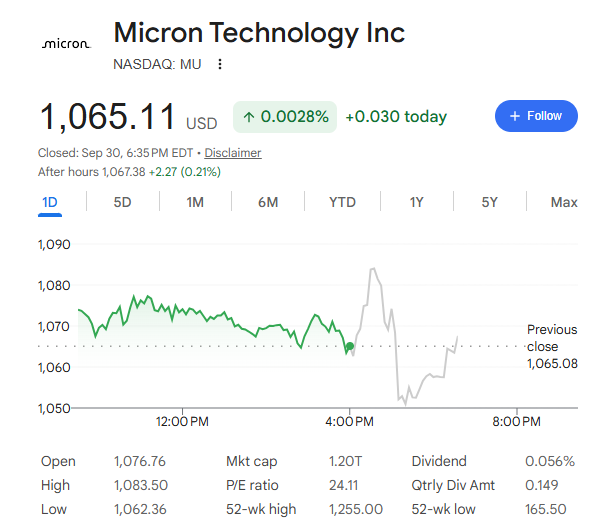
1일 오전 7시35분(한국시간) 기준 마이크론 주가는 시간외 거래에서 정규장 종가보다 약 0.2% 상승했다. 실적 발표 직후 한때 2%가량 상승했으나 이후 매물이 출회되면서 하락 전환했다가 다시 소폭 반등했다.
30일(현지시간) 마이크론은 2026회계연도 4분기(6~8월) 매출이 542억3천만달러를 기록했다고 밝혔다. 전년 동기 113억2천만달러의 약 4배 수준으로 늘었으며 LSEG가 집계한 시장 예상치 510억7천만달러를 웃돌았다.
조정 주당순이익(EPS)은 33.42달러로 시장 예상치 31.61달러를 상회했다. 순이익은 377억달러, 주당 32.87달러로 전년 동기 32억달러, 주당 2.83달러에서 크게 늘었다.
수익성도 높은 수준을 나타냈다. 4분기 조정 매출총이익률은 87%로 블룸버그가 집계한 시장 예상치 86.2%를 웃돌았다. 메모리 가격 상승폭이 생산비 증가를 웃돈 영향이다.
AI 관련 수요가 실적 성장을 주도했다.
4분기 D램 매출은 전년 동기보다 343% 급증한 398억달러로 전체 매출의 73%를 차지했다. 데이터센터 사업 매출도 전년 대비 10배 이상 증가하면서 AI용 고대역폭메모리(HBM)가 핵심 성장동력으로 자리 잡았다.
마이크론은 다음 분기에도 시장 예상을 웃도는 실적을 전망했다.
2027회계연도 1분기 매출을 약 615억달러로 제시해 LSEG가 집계한 시장 예상치 570억달러를 크게 웃돌았다. 조정 EPS 전망치도 38.15달러로 시장 예상치 35.40달러를 상회했다.
다만 다음 분기 매출총이익률 전망치는 약 86.3%로 시장 예상치 86.7%를 소폭 밑돌았다. 사상 최고 수준으로 높아진 수익성이 추가로 확대되기보다 다소 낮아질 수 있다는 전망이 투자자들의 높아진 눈높이를 충족시키지 못한 요인 중 하나로 지목됐다.
산제이 메로트라 마이크론 최고경영자(CEO)는 "2026회계연도에 사상 최대 실적을 달성했고 2027회계연도에는 이보다 더 강한 실적을 예상한다"고 밝혔다.
그는 실적 발표 콘퍼런스콜에서 향후 HBM 제품에 대해 강력한 로드맵을 갖추고 있다며 엔비디아와 업계 최초의 맞춤형 HBM을 개발하고 있다고 설명했다.
AI 가속기에 사용되는 HBM 수요가 생산능력을 웃돌면서 메모리 공급 부족과 가격 상승도 지속되고 있다. 마이크론은 HBM 생산능력 확대를 위해 미국 내 신규 생산시설 투자에 나선 상태다.
다만 시장의 관심은 강한 실적 자체에서 현재의 메모리 호황과 높은 이익률이 얼마나 오래 지속될 수 있는지로 옮겨가는 모습이다.
조지프 무어 모건스탠리 애널리스트는 실적 발표에 앞서 강한 수요와 가격 상승세가 이어지고 있다면서 시장의 논쟁이 '얼마나 더 좋아질 수 있느냐'에서 '현재의 좋은 상황이 얼마나 오래 지속될 수 있느냐'로 이동했다고 평가했다.
마이크론 주가가 이미 올해 정규장에서 270% 넘게 급등한 점도 실적 발표 이후 주가 반응을 제한한 요인으로 풀이된다.
실적과 다음 분기 매출·EPS 전망이 모두 시장 예상을 웃돌자 시간외 거래 초반 매수세가 유입됐지만, 높은 기대 수준과 매출총이익률 전망 등을 소화하는 과정에서 차익실현성 매물이 나오며 주가는 하락 전환했다.
이후 저점 매수세가 유입되면서 다시 소폭 상승하는 등 실적 발표를 둘러싼 매수·매도세가 맞서며 변동성이 확대됐다.
김경목 기자 kkm3416@newskom.co.kr







