4분기 주식시장, 강한 이익과 높은 금리 사이의 줄다리기 - 신한證
[뉴스콤 장태민 기자] 신한투자증권은 30일 "4분기 주식시장에선 강한 이익과 높은 할인율 사이에서 줄다리기가 벌어질 것"이라고 전망했다.
신한투자증권 투자전략부는 '4분기 주식시장 전망보고서'에서 이같이 밝혔다.
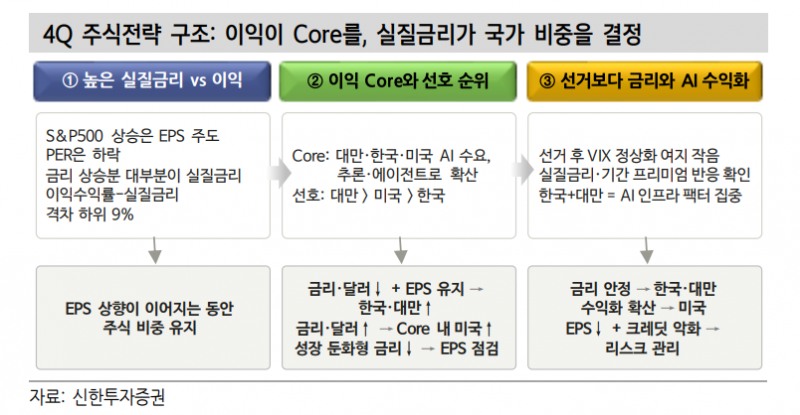
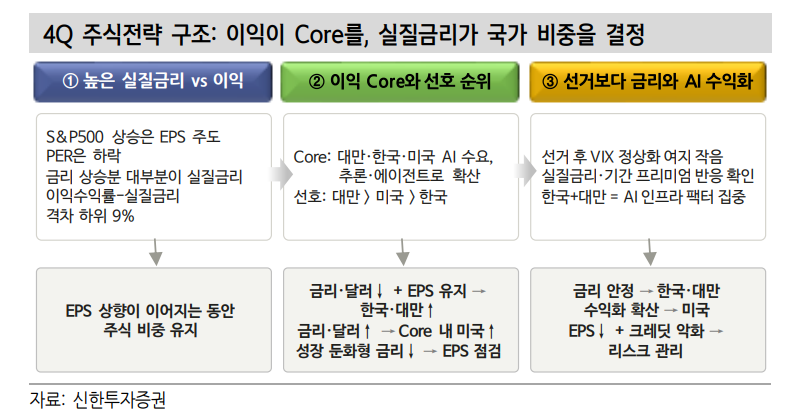
연초 이후 미국 10년 국채금리 상승분 약 100bp 가운데 92bp가 실질금리였고, 이익수익률(Earnings Yield)과 실질금리의 격차는 2000년 이후 하위 9%라고 밝혔다.
애널리스트들은 "이익 실망을 흡수할 여유는 작지만 실질금리 2~3% 구간에서도 EPS가 상향되면 주가는 올랐다. 이익이 살아 있는 동안 주식 비중을 유지한다"면서 "AI 수요는 추론·에이전트·분산 인프라로 넓어지지만 추정치 상향 속도는 정상화되고 있다"고 밝혔다.
구조적 Core는 대만·한국·미국이고, 금리 민감도를 반영한 4분기 전술 선호는 대만>미국>한국 순이라고 밝혔다.
연구원들은 "유로존·일본은 고금리 장기화 시 차선호, 중국·인도는 추정치 반전이 전환 조건"이라며 "EPS 상향 속 실질금리·달러가 내리면 한국·대만을, 오르면 미국을 늘려야 한다"고 제안했다.
성장 둔화형 금리 하락과 크레딧 악화는 위험 축소 신호라고 밝혔다.
■
미국은 주도주 복귀, 중국은 AI 하드웨어와 배당의 바벨
신한투자증권 투자전략부는 "미국 강세장의 게임의 룰은 바뀌지 않았다. 6월 이후 AI 버블 논란, 빅테크 현금흐름 우려, 유가·금리 상승이 이어졌지만 기업이익을 꺾지는 못했다"면서 "연초 310p였던 S&P 500 12MF EPS는 400p를 넘었고 연말 440p도 가능하다"고 분석했다.
투자전략부는 "Capex 사이클은 통상 5년 확장해, 4Q 반등에 성공하면 내년까지 강세 연장을 예상한다. 전술 환경도 3Q보다 낫다"면서 "12MF PER은 52주 고점 대비 약 20% 낮아져 이익 개선 국면의 디레이팅 한계에 가깝고, 개별 종목 변동성과 크레딧 스프레드도 진정됐다"고 밝혔다.
4Q S&P 500 target은 7,500~8,200p로 제시했다.
전략부는 "주도주·추세추종 플레이를 재개하며 AI Capex에 보안·바이오·정유를 조합한다. 유가 상승에 따른 비용 인상 인플레이션은 핵심 위험"이라고 밝혔다.
중국은 중국 경기와 미국 금리의 조합으로 봐야 한다고 제안했다.
연구원들은 "2Q A주 순이익은 26.3% 늘었지만 이익이 IT·소재에 몰려 있고 내수·부동산 부진으로 강한 경기 반전은 어렵다. 올해 PER 압축은 과거 디레이팅 중위 수준에 도달했고 레버리지 수급도 상당 부분 해소됐다"면서 4분기 상해종합지수 밴드 3,800~4,400p를 제시했다.
이들은 "미국 10년물이 5% 아래로 안정되면 AI 하드웨어 재평가(중기 반도체, 단기 PCB)에, 5% 이상에서 고착되면 기술주를 유지하며 은행 등 고배당주를 섞는 바벨 전략에 무게를 둔다"면서 홍콩 테크보다 본토 테크를 선호한다고 했다.
■ 높아진 바닥, 낮아진 천장: 한국은 이익이 하단, 실질금리가 상단 결정
국내 주식시장의 3분기 조정은 이익 악화보다 멀티플 축소의 결과였다고 밝혔다.
투자전략부는 "FOMC 이후 미국 실질금리가 2.85%로 올라 PER을 누른다. 원화는 강하지만 최근 4주 외국인은 21.8조원을 순매도했다"면서 "12MF PER 5.5배는 싼 가격이자 높아진 금리가 요구하는 멀티플이며 리레이팅은 이익 상향과 실질금리·원화 안정이 겹칠 때 온다"고 밝혔다.
관건은 10월 실적 이후 11월 revision이라고 밝혔다.
연구원들은 "Beat 이후 EPS까지 상향된 기업의 4주 초과수익은 +3.33%p였다. 반도체는 2027년에도 DRAM 수요 증가(25.1%)가 공급(24.6%)을 앞서 부족이 이어지고, 공급과잉 전환은 2028년"이라며 "SK하이닉스의 40조원 자사주 소각 등 주주환원도 하방을 받친다"고 밝혔다.
이들은 "비반도체는 수주잔고로 FY27 매출을 확보한 조선·전력기기를 우선하고, 다음 확산 후보는 화장품"이라며 4분기 KOSPI 밴드 6,500~8,300p를 제시했다.
지수 7천선 전후 조정은 FY27 이익이 유지되는 한 비중확대 기회라고 했다.
다만 글로벌 배분에서 한국의 전술 선호는 대만·미국 다음이므로 실질금리·달러 상승이 조정의 원인이라면 비중 확대 속도를 늦춰 대응에 나서야 한다고 조언했다.
장태민 기자 chang@newskom.co.kr







