[뉴스콤 장태민 기자] NH투자증권은 28일 "미국 10년 금리의 상단 레인지는 5.30~5.60% 수준"이라고 밝혔다.
강승원 연구원은 "과거 미국 10년 금리가 2년 평균 명목 성장률을 일시적으로 상회했을 때 스프레드 최대치가 35bp였다는 점을 감안하면 이 수치가 나온다"면서 이같이 밝혔다.
현재로서는 유가 및 인플레이션 우려가 안정화되는 것이 가장 중요한 요인이라고 진단했다.
■ 미 10년 금리, 5.3% 상회구간에선 금융시장 스트레스 급증
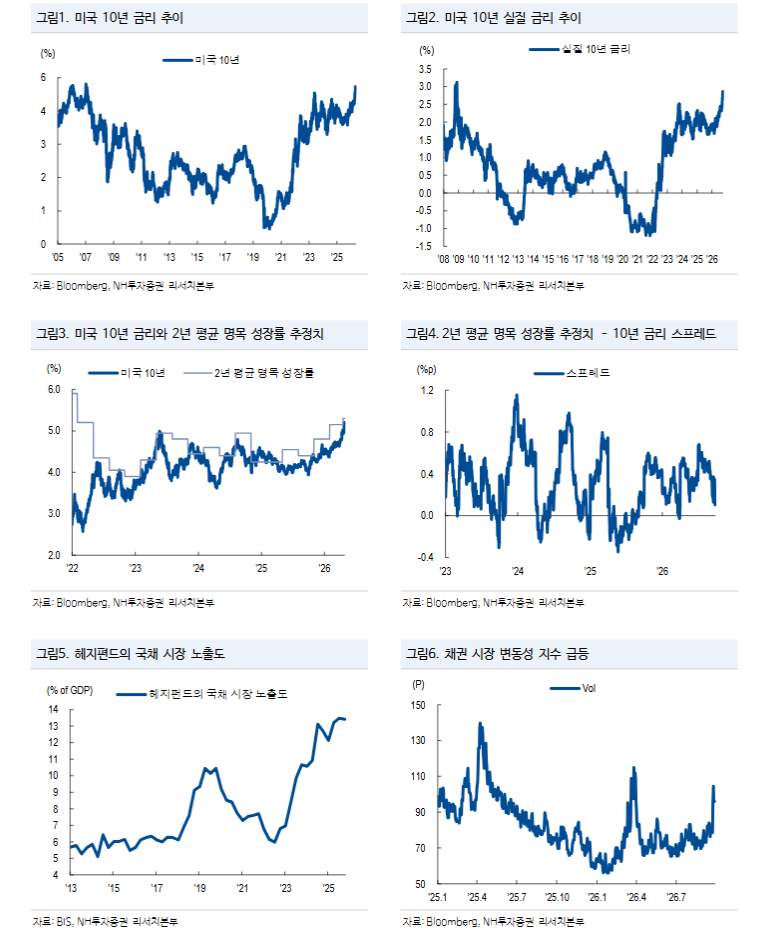
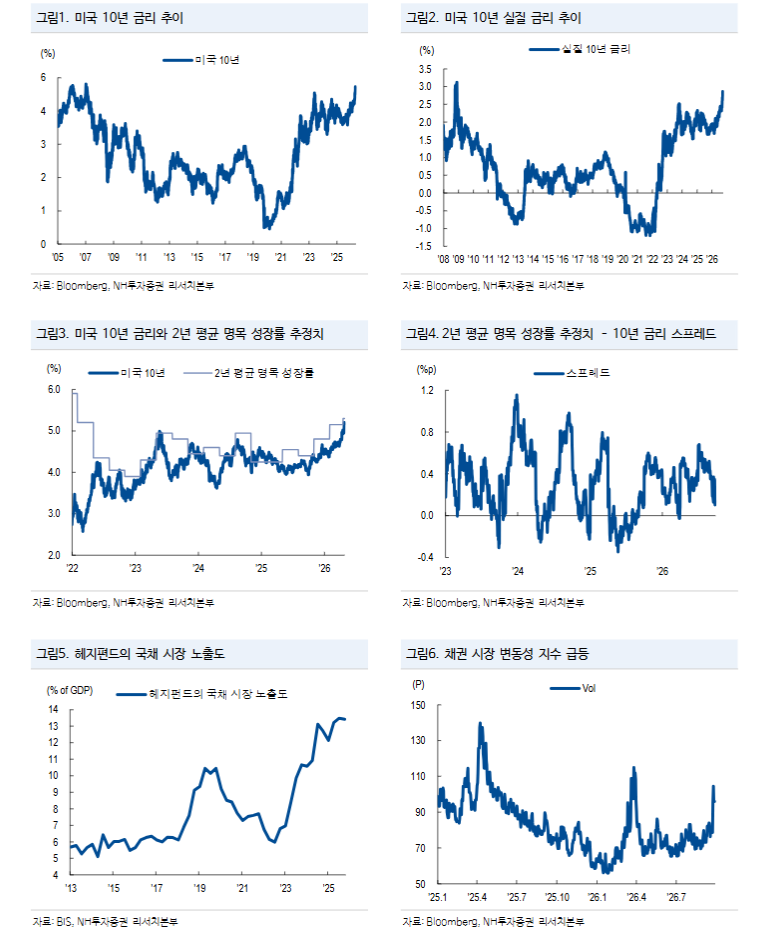
미국 10년 국채금리는 급등세를 이어가며 2007년 7월 6일 이후 최고치(5.16%)를 기록했다.
강 연구원은 "실질 10년 금리는 2008년 11월 24일 이후 최고치"라며 장기금리 구성을 분해해 볼 필요가 있다고 밝혔다.
그는 "장기금리는 크게 정책 금리 경로 기대, 성장·물가 기대, 미래 전망에 대한 불확실성에 따른 보상적 요구(Term-premium)로 구성돼 있다"면서 "이 때 개별 요인들은 독립적으로 존재하기 보다 유기적, 연속적으로 상호 영향을 주는 변수"라고 지적했다.
9월 FOMC에서는 SEP를 통해 올해 대비 2027년 PCE, Core PCE 상승률이 각각 1.4%p, 0.9%p 낮아질 것으로 전망하고 점도표를 통해 올해 한 차례 추가 인상 뒤 동결 시나리오를 제시하고 9월 FOMC 직후에는 10년 금리 기준 5% 레벨이 저항선 역할을 수행했으나 상황이 바뀐 점이 있다고 했다.
강 연구원은 "중동 관련 지정학 분쟁의 범위가 확산되는 과정에서 인플레이션 우려가 확대되고 PMI 등을 통해 내생적 물가 상승 압력 역시 확산되자 이는 곧 더 높은 정책 금리 우려로 이어졌다"면서 "이 과정에서 향후 물가 둔화를 전제한 9월 SEP에 대한 신뢰가 훼손됐고, 미래에 대한 보상적 요구도 높아지는 과정이 최근 금리 급등의 배경"이라고 분석했다.
그는 "이에 더해 시장 구조 관점에서 22년 4분기 이후 헤지펀드의 국채시장 노출도가 급증함에 따라 금리 상승이 금리 상승을 불러오는 재귀적 금리 상승 압력도 단기간 내 금리 급등에 상당한 기여를 했을 것으로 보인다"고 추정했다.
주요 변수들이 모두 금리 상승 재료로 기능한다고 해도 레벨의 기준은 존재한다고 했다.
강 연구원은 "당사는 지금과 같은 환경에서는 명목 성장률을 중요한 기준으로 판단한다. 명목 성장률을 10년 금리가 상회할 경우 할인율이 성장률보다 높아져 전체 금융 시장의 스트레스가 높아질 수 있기 때문"이라며 "이때 만기를 감안하면 당해 연도 명목 성장률만 볼 수는 없다"고 했다.
이에 연준의 당해, 차후연도 2년 평균 명목 성장률 추정치를 활용할 필요가 있다고 했다.
그는 "10년 금리와 2년 평균 명목 성장률 추정치를 살펴보면 코로나 19 이후 해당 지표는 관세 전쟁과 같은 이벤트 리스크를 제외하면 의미있는 상단 역할을 수행했다. 특히, 지금처럼 정책 금리, 경기, 수급이 모두 금리 상승 재료로 기능한 23년에도 중요한 역할을 했다"고 밝혔다.
이어 "현재 26년, 27년 평균 명목 성장률 추정치는 5.3%"라며 "물론 향후 연준의 명목 성장률 전망치가 추가로 상향 조정될 가능성 역시 염두에 둬야 겠으나 뚜렷한 증거가 없다면 10년 금리가 5.3%를 상회하는 구간에서는 금융시장 스트레스가 크게 높아질 가능성이 있다"고 내다봤다.
美10년 금리 상단 레인지 5.3~5.6% 수준 - NH證
장태민 기자 chang@newskom.co.kr







