[뉴스콤 장태민 기자] 신한투자증권은 15일 "유럽에서 금리 하방 경직성이 가장 오래 지속될 국가는 프랑스"라고 밝혔다.
고다영 연구원은 "4분기 유럽 금리는 내년도 예산안 경계와 겨울 에너지 공급 차질 우려를 반영해 하방경직적일 것"이라며 이같이 전망했다.
중동발 리스크가 진정될 시 독일, 영국, 프랑스 순서로 금리 하락 되돌림이 크게 나타날 수 있다고 했다.
고 연구원은 "유로존 OIS 내재금리는 지정학적 위험에 따른 통화정책 불확실성까지 감안해 긴축 경계가 선반영된 측면이 있고, 독일은 2027년 정부 예산안이 기발표됐다"면서 "작년 부채브레이크 개정 후 2026년 예산안에서 국방, 안보 지출 확대 계획이 선반영돼 추가적인 재정 리스크 우려가 제한된다"고 평가했다.
9월 6일 작센안할트 주의회 선거에서 AfD가 43.8%를 기록해 20일 베를린 하원의회 및 메클렌부르크포어포 메른 주의회 선거 전후 정치 노이즈가 이어질 수 있다고 밝혔다.
그는 다만 "주 단위 정치구도는 연방정부와 별개인 만큼 연방 재정정책에 대한 직접적 영향력은 제한적"이라고 평가했다.
영국은 마찬가지로 긴축 경계가 급격히 확대됐고 유로존 대비 경기 하방 리스크가 높다고 분석했다.
하지만 버넘 총리 당선 첫 해인 만큼 예산안이 발표되는 10월말까지 확장 재정 경계는 상존할 것이라고 밝혔다.
프랑스는 최근 2년간 예산안이 의회와 정부의 충돌로 다음 해 2월 결정됐다.
고 연구원은 "프랑스는 최근 성장률 전망치 하향 조정으로 올해 재정 목표 달성 실패 가능성도 높아졌다"면서 "타국 대비 기간 프리미엄의 안정이 지연될 것"이라고 전망했다.
■ 3분기 금리 상승, 독일과 영국은 긴축 경계, 프랑스는 재정 우려가 주된 요인
고 연구원은 "7월 이후 유럽 주요국 금리 상승 요인은 갈렸다"면서 "개별국 경기와 물가 전망이 단기금리 기대경로에, 예산 편성과 정치 구조 특성이 기간 프리미엄에 각각 다르게 반영됐다"고 밝혔다.
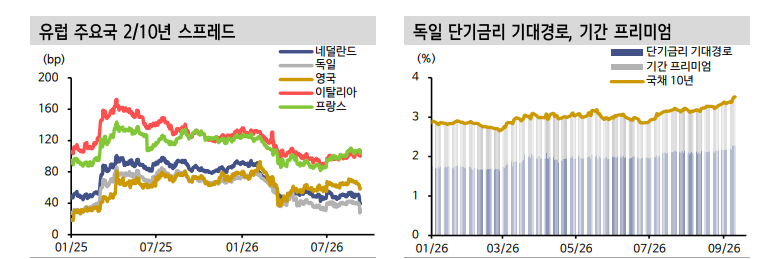
2/10년 스프레드가 이를 보여준다고 했다.
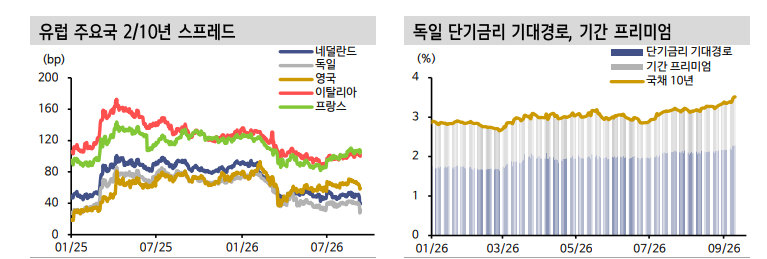
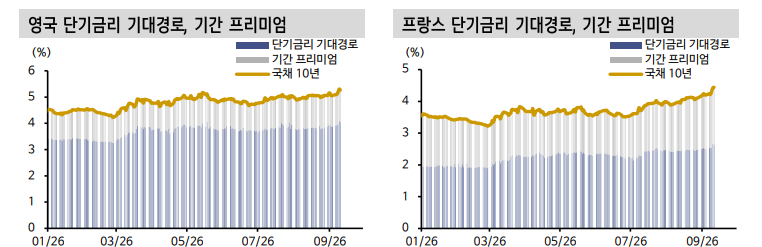
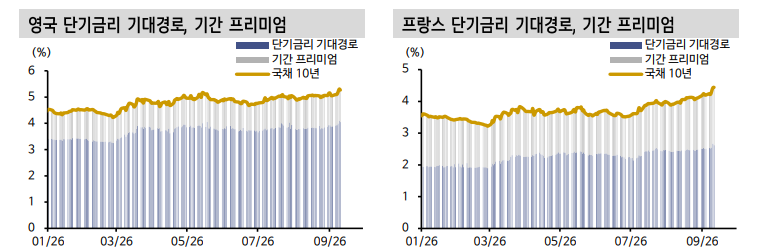
그는 "프랑스와 이탈리아는 커브 스팁, 독일·영국·네덜란드는 9월 들어 급격한 플랫을 보였다"면서 "단기금리 기대경로(펀더멘탈)와 기간 프리미엄(재정·통화정책·불확실성·수급)으로 분해하면 차별화가 뚜렷하다"고 진단했다.
고 연구원은 "11일 기준으로 올해 독일, 영국 10년 금리는 61.7bp, 73.8bp 상승했고, 단기금리 기대경로는 52bp, 64bp 올랐다. 유가 급등에 따른 긴축 경계 확대 영향"이라고 밝혔다.
또한 유로존, 영국 5y5y Inflation Swap은 7월 이후 가파르게 올랐다고 밝혔다.
그는 "영국은 RPI 기준(주택담보대출 이자비용 가산)이라 금리 상승시 스왑 금리가 크게 반응할 수 있으나, 유사한 상승기인 금년 3~5월은 등락에 그쳤다는 점에서 현 금리 상승 주된 원인을 기대 인플레이션 변화로 봐야한다"고 밝혔다.
프랑스 금리 상승은 독일, 영국과는 다르다고 밝혔다.
이어 "10년물이 금년 들어 83.5bp 상승했고, 기간 프리미엄의 상승 폭이 크다(+15.3bp). 7월 르펜의 2027년 대선 출마(1차 투표 4월)가 법적으로 가능해졌고, 정부가 9월 성장률 전망치를 하향 조정해 올해 재정 목표(재정적자 GDP 대비 5%) 달성 여부가 불투명해진 영향"이라고 덧붙였다.
유럽에서 금리 하방 경직성 가장 오래 지속될 나라는 프랑스 - 신한證
유럽에서 금리 하방 경직성 가장 오래 지속될 나라는 프랑스 - 신한證
장태민 기자 chang@newskom.co.kr