(상보) 한은 "고차입 주택취득가구, 금리 1%p 오르면 연체확률 0.81%p 상승"
[뉴스콤 김경목 기자] 한국은행이 가계부채의 위험을 차주 개인이 아닌 '가구' 단위로 분석한 결과, 전체 차입가구의 금리 상승 충격은 대체로 감내 가능한 수준인 것으로 나타났다. 다만 대출을 많이 받아 주택을 구입한 가구와 저소득층, 자영업자 등은 금리 상승에 상대적으로 취약한 것으로 분석됐다.
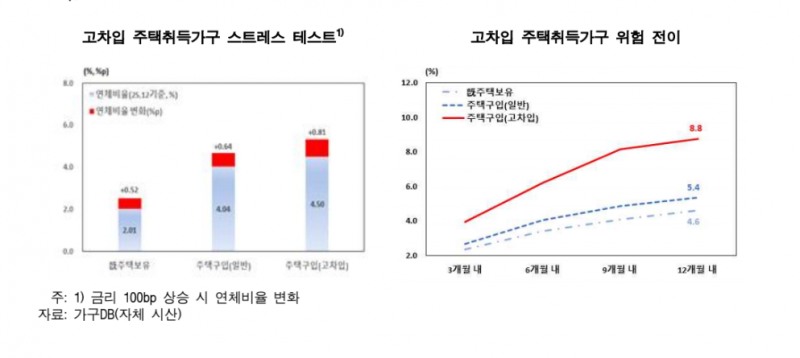
특히 고차입 주택취득가구는 금리가 1%포인트 오를 경우 연체확률이 0.81%포인트 상승했다. 이들 가구에서 한 명이 연체하면 다른 가구원까지 연체할 가능성도 기존 주택보유가구의 약 2배에 달했다.
한국은행은 7일 발표한 BOK 이슈노트 '가구DB를 이용한 가계부채 리스크 평가'에서 이같이 밝혔다.
한은은 기존 가계부채 분석이 주로 개인 단위로 이뤄진 한계를 보완하기 위해 가구 단위의 데이터베이스(DB)를 새로 구축했다. 저축이나 차입 등 경제적 의사결정이 통상 가구 단위로 이뤄지는 만큼 신용위험 역시 가구 단위에서 파악하는 것이 더 적절하다는 판단에서다.
한은은 KCB 신용정보 자료의 주소지를 기준으로 가구를 식별해 206만가구의 부채·자산·소득·지출 정보를 추적할 수 있는 대규모 월별 패널자료를 구축했다. 이는 전체 모집단의 9.2%에 해당한다.
분석 결과 가계의 신용위험은 개별 차주에 국한되지 않고 가구 구성원 사이에서 공유되는 것으로 나타났다.
가구주가 연체 중인 가구에서는 다른 가구원의 연체율도 높았다. 가구원 전체의 소득과 자산, 부채를 반영하면 개인 단위 분석보다 가계의 재무건전성을 종합적으로 파악할 수 있었으며 특히 저소득층의 부채 부담은 개인 단위보다 가구 단위에서 더 크게 나타났다.
금리 상승을 가정한 스트레스 테스트에서는 전체 차입가구의 건전성은 비교적 안정적인 것으로 분석됐다.
금리가 25bp 상승할 경우 연체자가 있는 가구가 전체 차입가구에서 차지하는 연체비율은 기존 3.35%에서 0.27%포인트 상승하는 데 그쳤다.
다만 소득 수준별로는 차이가 컸다. 소득 1분위와 2분위 가구의 금리 인상 전 연체비율은 각각 5.45%, 4.38%로 전체 평균인 3.35%를 웃돌았다. 금리가 25bp 오른 뒤 12개월이 지나면 연체비율은 각각 0.48%포인트와 0.40%포인트 추가로 상승하는 것으로 추산됐다.
자영업자·법인대표 가구도 상대적으로 금리 변화에 민감했다. 이들의 연체비율은 금리 인상 전 4.47%에서 25bp 금리 상승 이후 0.32%포인트 높아져 다른 직업군보다 상승폭이 컸다.
특히 대출을 많이 받아 주택을 구입한 가구의 취약성이 두드러졌다. 한은은 주택 구입 당시 소득 대비 원리금 상환부담 증가폭이 가장 컸던 상위 10% 가구를 '고차입 주택취득가구'로 분류했다.
금리가 100bp 상승할 경우 이들 가구의 연체확률은 0.81%포인트 상승하는 것으로 분석됐다. 2025년 말 기존 주택보유가구의 실제 연체비율이 2.01%였던 점을 고려하면 상당한 상승폭이라고 한은은 평가했다.
가구 내에서 신용위험이 전이될 가능성도 고차입 가구에서 더욱 컸다.
고차입 주택취득가구에서 한 명이 연체할 경우 12개월 이내 다른 가구원이 연체할 확률은 8.8%에 달했다. 기존 주택보유가구의 4.6%와 비교하면 1.9배 수준이다.
이는 금리가 상승할 경우 고차입 가구의 신용위험이 해당 차주에 그치지 않고 배우자 등 다른 가구원으로 확산될 가능성이 상대적으로 높다는 의미다.
높은 원리금 상환부담이 가계 소비를 제약하는 현상도 확인됐다.
한은이 소비함수를 추정한 결과 소득 대비 원리금상환액 비율(DSR)이 높아질수록 소비 증가세가 점차 둔화하다가 DSR이 46%를 넘어서면 소비가 감소하는 것으로 분석됐다.
2025년 기준 부채보유가구 가운데 DSR이 46%를 초과한 가구의 비중은 11.1%였다. 부채를 보유한 가구 10곳 중 1곳 이상이 채무상환 부담으로 소비에 제약을 받고 있는 셈이다.
이 같은 가구의 비중은 2021년 이후 증가하는 추세다. 특히 소득 1분위 저소득가구 가운데 DSR 46%를 웃도는 가구의 비중은 2021년 11.4%에서 2025년 14.5%로 상승했다.
한은은 이번 분석을 통해 가계부채 위험을 평가할 때 개별 차주의 상환능력뿐 아니라 가구 전체의 소득과 자산, 부채 및 가구원 간 위험 전이까지 함께 살펴볼 필요가 있다고 진단했다.
특히 향후 가계부채 리스크 관리 과정에서 고차입 주택취득가구의 금리 상승에 따른 연체위험과 가구원 간 신용위험 전이 가능성, 저소득가구의 높은 채무상환 부담에 유의할 필요가 있다고 강조했다.
김경목 기자 kkm3416@newskom.co.kr