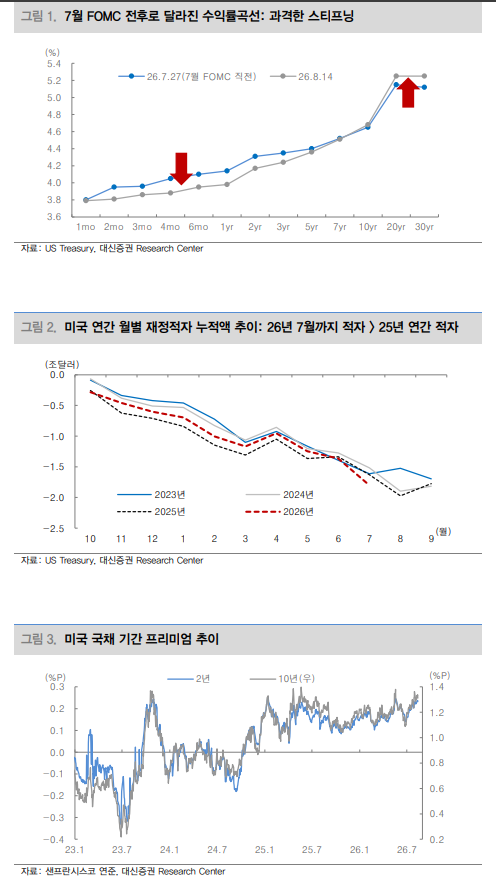
[뉴스콤 장태민 기자] 대신증권은 18일 "통화정책에 이어 수급 역시 미국채 금리의 만기별 차별화를 심화시키고 있다"고 밝혔다.
공동락 연구원은 "미국채 시장의 커브 안정없이 금리 안정도 없을 것"이라며 이같이 진단했다.
공 연구원은 "보통 단기금리는 통화정책의 영역으로 간주되는데 반해 장기금리는 통화정책에 더해 경제 펀더멘털, 수급 등의 변수들이 복합적으로 영향을 준다"고 밝혔다.
그는 따라서 "수급이 채권시장에서 부담 요소로 작용한다면 우선적으로 장기금리에 더 큰 영향을 미친다는 것을 의미한다"면서 "워시의 통화정책부터 이미 장기 국채의 소외를 자극한 만큼 수급 불안까지 가세하면 장기금리의 부진은 더욱 배가될 가능성이 높다"고 밝혔다.
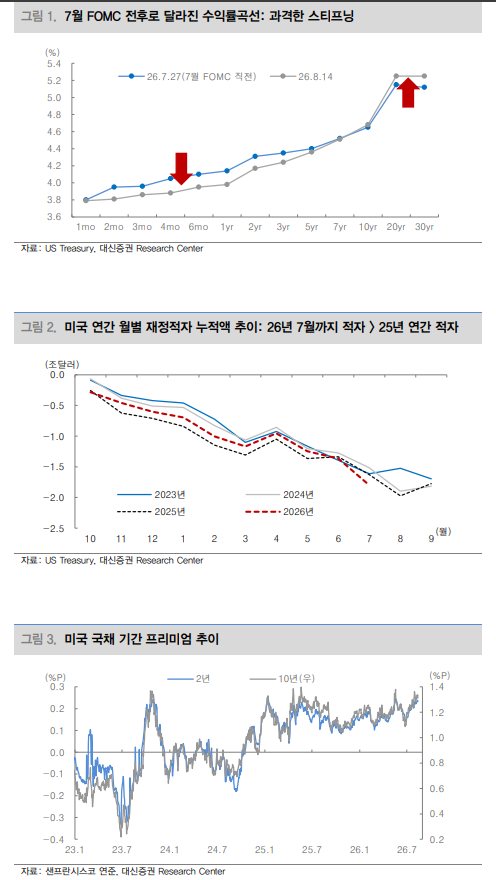
최근 집계된 2026 회계연도 미국 월간 재정적자 누적액은 1.799조달러(25년 10월부터 26년 7월까지 합산)였다고 밝혔다.
그는 "이는 2025 회계연도의 연간 총 재정적자 규모인 1.775조달러를 이미 상회하는 수준이다. 또한 월간 단위 누적액으로는 2026년 수치는 5월까지는 전년 수치에 못 미쳤으나, 지난 달에는 전년 수치에 거의 근접했고 이번 달에는 전년 수준을 웃돌았다"고 지적했다.
그는 "고질적인 미국 채권시장의 하반기 수급 불안이 더욱 뚜렷해지고 있음을 시사하는 대목"이라며 "또한 미 채권시장의 수급 Proxy로 인식되는 기간 프리미엄(term
premium) 역시 최근 다시 상승하며 수급 우려를 커지고 있음을 나타나고 있다"고 밝혔다.
수익률곡선 안정 없이는 금리 안정도 없을 것이라고 했다
공 연구원은 "전쟁 우려로 급등했던 국제 유가가 안정세를 나타내면서 시장금리 하향 안정화에 대한 기대 역시 높아지고 있다"면서 "하지만 우리는 연준의 소극적인 인플레이션 대응 의지, 하반기 미국 채권시장의 고질적인 부담 요인인 수급 불안 등이 상존함에 따라 금리의 하향 안정화는 매우 더디게 이뤄질 것으로 본다"고 밝혔다.
그는 "특히 최근 나타난 수익률곡선의 과격한 스티프닝은 당분간 자본이득을 목적으로 한 채권 투자를 제한하는 일종의 시그널로 인식할 필요가 있다"면서 "중기적(3개월 내외) 시계(視界)에서 시장 중립적인 듀레이션 수준의 유지를 권고한다"고 덧붙였다.
미국채 시장, 커브 안정없이 금리 안정도 없을 것 - 대신證
장태민 기자 chang@newskom.co.kr