[뉴스콤 장태민 기자] 신한투자증권은 23일 "아직 적극 투자는 크레딧 채권 투자는 어렵지만 캐리와 스프레드 측면에서 기회가 다가오고 있다"고 진단했다.
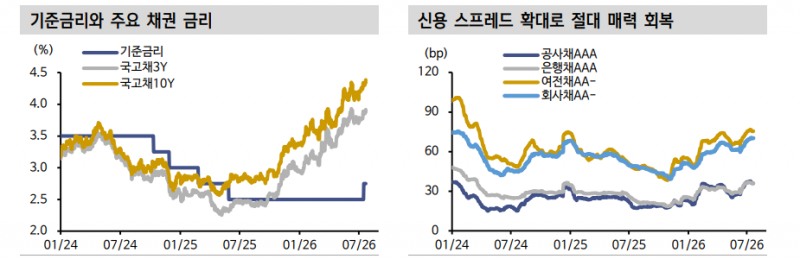
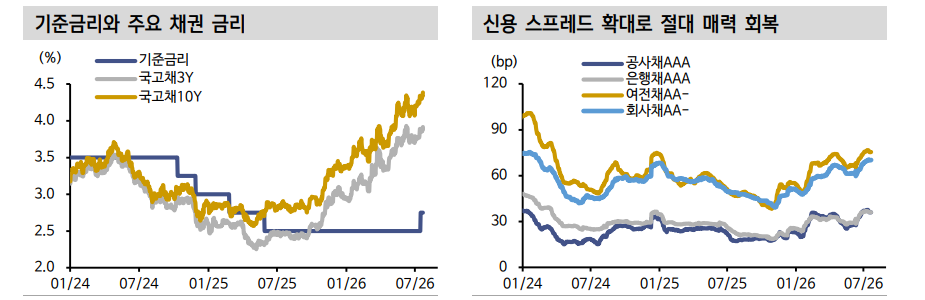
김상인 연구원은 "금리는 통화정책 불확실성이 이어지며 전고점까지 상승한 상태"라며 이같이 평가했다.
두 번의 J(제이알글로벌리츠, 중앙그룹)사태에도 신용 위험 확산은 제한된 상태라고 지적했다.
김 연구원은 "수급 불균형을 야기했던 장단기 시장 공급 과잉도 점차 해소되는 상황"이라며 "단기물은 기준금리 4번 인상을 반영해 향후 1년을 끌고가기 충분한 캐리 수준에 도달했다"고 밝혔다.
그는 "장기물 신용 스프레드도 회사채 외 강세 전환을 시도하며 약세 압력이 완화되고 있다"면서 "추가 신용 이벤트가 부재하다면 향후 기준금리 상단 확인 및 머니무브 압력 완화 국면에서 크레딧 강세가 나타날 수 있다"고 관측했다.
투자 매력을 높여온 채권의 안정적 캐리를 누리려는 수요 유입이 기대되기 때문이라는 것이다.
향후 머니무브 변화에 주목할 필요가 있다고 조언했다.
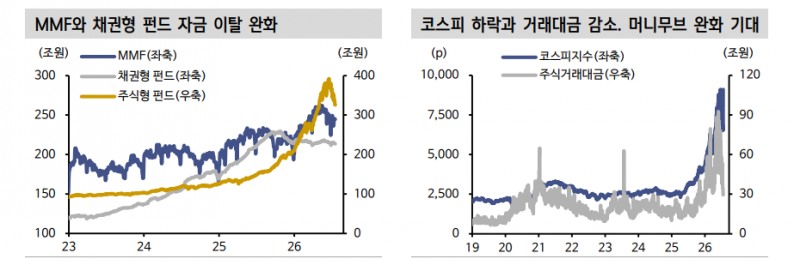
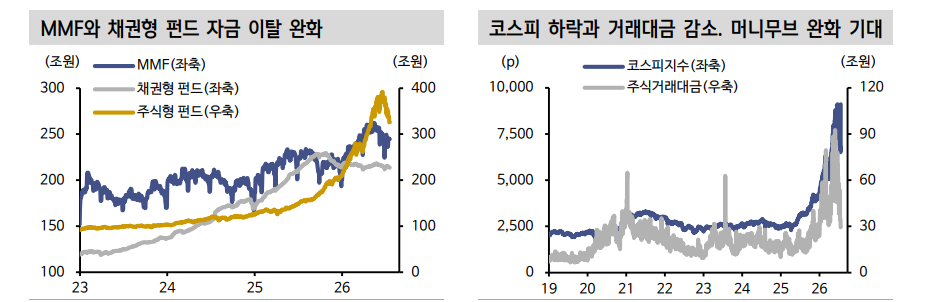
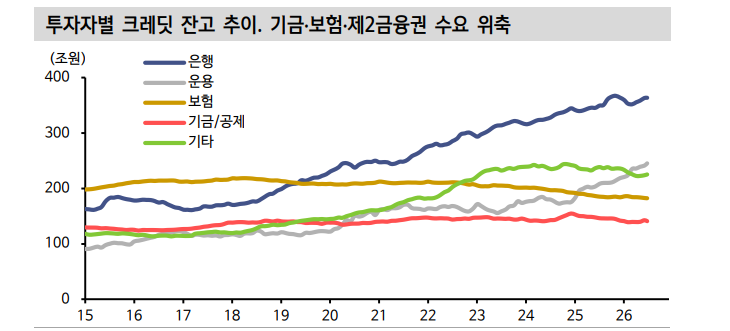
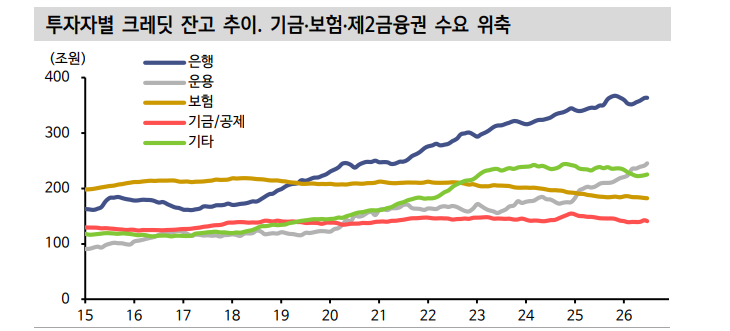
김 연구원은 "은행권은 주식시장 머니무브에도 견고한 수신 증가세로 크레딧 투자 잔액이 꾸준히 증가했다. 운용사 채권형 펀드 잔고는 연초 수준을 유지 중이고, MMF는 자금 이탈이 제한적"이라며 "운용사의 여전채 수요는 감소했으나 적극 초우량물 순매수로 전체 시장 수급을 뒷받침했다"고 밝혔다.
그 외 투자자는 주식시장 머니무브로 신규 크레딧 투자가 제한됐다고 했다. 다만 국민연금과 보험은 각각 자산 리밸런싱과 정부의 자본여력 개선 조치에 따라 수요가 증가할 여지가 있다고 평가했다.
김 연구원은 "대거 수신 이탈을 겪은 주요 기금·공제회 및 제2금융권은 수신 회복이 필요하다"면서 "하반기 주식 반등 여부는 모니터링 요인이나 머니무브 완화로 수신 회복과 함께 크레딧 수요는 시차를 두고 개선될 것"이라고 전망했다.
신용채권의 매력은 제고된 상태라고 진단했다.
그는 "신용 스프레드 추가 확대에 따른 손실이 캐리를 능가할 수준은 아니다. 오히려 2024년 이후 평균 Yield Ratio 적용 시 AAA공사채와 AA+카드채는 2~4bp 수준 축소 여력이 발생했다"면서 "상위등급 여전·회사채의 경우 추가 확대가 예상되나 5bp 이내로 제한적"이라고 밝혔다.
여기에 2024년 이후 가장 높은 수준인 신용 스프레드 절대 레벨은 투자를 노려볼 구간이라고 판단했다.
김 연구원은 "하반기 공급 부담 완화 및 크레딧 수요를 짓눌러온 머니무브 진정이 기대된다"면서 "높아진 크레딧 캐리·스프레드 매력으로 선제적 포지셔닝 수요가 유입될 것"이라고 전망했다.
다만 아직 잔존한 금리·신용 위험으로 분할 매수 접근을 권고했다.
그는 "금리 전고점 부근에서는 스프레드 축소 여력이 나타난 초우량물·상위등급을 시작으로 점진적 하위등급 투자 확대가 필요하다"면서 "향후 높아진 금리는 캐리 수요를 이끌고, 확대된 신용 스프레드는 차익의 기회를 제공할 것"이라고 기대했다.
크레딧채권, 캐리와 스프레드 측면에서 기회 다가오고 있어 - 신한證
크레딧채권, 캐리와 스프레드 측면에서 기회 다가오고 있어 - 신한證
크레딧채권, 캐리와 스프레드 측면에서 기회 다가오고 있어 - 신한證
장태민 기자 chang@newskom.co.kr