주식시장, 호재보다 악재에 민감해진 상황...당장의 추세 결정은 난망 - 신한證
[뉴스콤 장태민 기자] 신한투자증권은 8일 "지금은 주식시장이 호재보다 악재에 민감해진 국면"이라고 진단했다.
노동길 연구원은 "삼성전자 2분기 잠정 영업이익은 89.4조원으로 직전 컨센서스 84.8조원을 5% 이상 웃돌았지만 실적 발표 직후에도 주가는 힘을 받지 못했다"면서 이같이 밝혔다.
노 연구원은 "7일 KOSPI는 장중 8% 넘게 밀렸고 종가 기준 4.9% 하락했다. 그 전날 미국 반도체 주가가 반등했고 원화 가치와 국내 금리가 급격히 불안해진 것도 아닌 상황에서 일어난 일이었다"고 지적했다.
따라서 지금 시장의 시선은 현재 실적에 머무르지 않고 다음 분기 숫자로 이동했다고 보는 게 타당하다고 했다.
삼성전자 3Q 영업이익 컨센서스는 110조원, 4Q는 120조원 수준이다(FnGuide 기준).
2Q 실적이 기대를 넘었어도 3Q에는 다시 10~20% 증익해야 시장 기대를 충족할 수 있다. 좋은 실적 예상이 다음 분기 기준점을 더 높인 셈이다.
노 연구원은 특히 "2027~2028년으로 시야를 넓히면 질문은 복잡해진다. AI Capex가 계속 늘어날지, 신규 팹 가동 이후에도 메모리 수급과 이익률이 유지될지를 봐야 한다"면서 "당장 결론을 내리기 어려운 질문들"이라고 했다.
7월 말~8월 초 주요 hyperscaler 실적과 Capex 가이던스가 나오기 전까지 시장은 정보 공백을 우선 가격 조정으로 반영하고 있는 양상이라고 풀이했다.
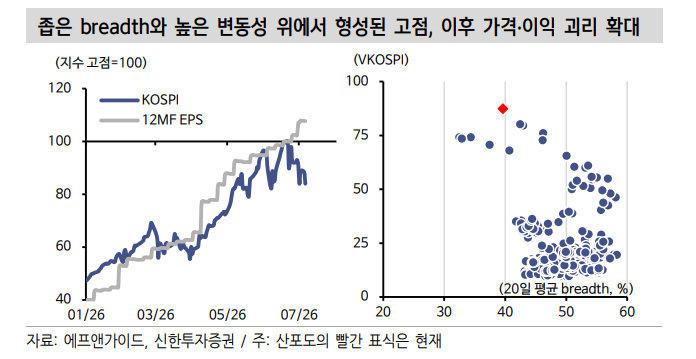
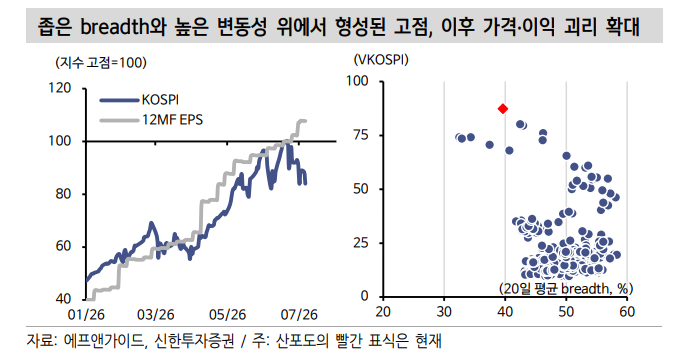
그는 "가격과 이익의 괴리는 이미 크게 벌어졌다. 6월 22일 직전 고점 이후 7월 7일까지 KOSPI는 약 16% 하락했지만 12개월 선행 EPS는 8%가량 증가했고 같은 기간 12개월 선행 PER은 8.5배에서 6배 중반으로 내려왔다"고 밝혔다.
현재 조정은 관측된 이익 하향보다 지속 기간에 대한 할인으로 봐야 한다고 했다.
그는 "시장이 2027년 이후를 의심하기 시작한 만큼 향후 반등 역시 2Q 호실적 확인만으로 부족하다. 높아진 3Q 허들을 넘는 리비전과 AI Capex 지속성에 대한 추가 정보로 돌파해야 한다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr