[뉴스콤 장태민 기자] * 증권주 부진 지속 심화, 모멘텀 없으나 하락 지속 유인도 적음
* 1배까지 하락한 PBR, 반대급부로 배당수익률 5.8%까지 상승
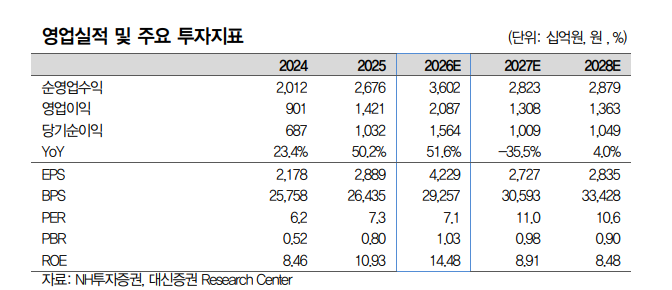
* 2분기 순이익 1분기와 유사한 수준 전망, 컨센서스 20% 상회 예상
■ 투자의견 Buy, 목표주가 45,000원 유지
최근 증권주의 부진이 지속. 최근 3개월간 증권업지수는 코스피지수를 75.9%p 하회하며 조정이 심화되는 양상. 우리가 지난 6월 2일 발간한 보고서에서도 언급했듯이, 특정섹터 쏠림 현상이 매우 심각하고, 통상 상저하고의 실적흐름을 보이는 증권사 특성상 주가는 이를 더 빠르게 선반영하는 측면이 강하기 때문.
동사의 주가도 예외는 아닌데, 최근 3개월간 절대수익률 -10.1%, 코스피 대비 -66.7%p로 커버리지 가운데 세번째로 낙폭이 컸음. 전술한 요인으로 증권주의 상승모멘텀은 제한될 수 있으나, 실적을 감안하면 하락이 지속될 유인도 적음.
이를 판단하기 위해 Valuation을 활용하는 것이며, 최근 동사의 PBR이 1배까지 하락함에 따라 커버리지 평균인 1.54x를 크게 하회하고 있고, 무엇보다 고배당주 특성상 배당수익률이 5.8%까지 상승. 최근 2분기 실적발표를 앞두고 견조한 이익흐름 유지되고 있어 증권업종 가운데 투자 매력 높다는 판단
■ 2Q26E 지배주주 순이익 4,685억원(QoQ -1.5%, YoY +82.5%) 전망
2분기 순이익은 컨센서스 3,905억원을 20% 상회할 전망. 거래대금이 연일 증가하여 2분기 평균 89.6조원으로 1분기 대비 28.6% 증가하여 브로커리지 수수료수익 5,104억원(QoQ +27.6%, YoY +214%)으로 사상 최대치를 또 다시 경신할 예정.
자본시장 유동성이 워낙 풍부하여 랩, 펀드 등 투자형 상품 판매가 여전히 호조인지라 자산관리 수수료수익도 1분기 만큼 견조한 수준이 유지될 전망.
강점인 IB수익은 교보증권 회사채발행(4,700억원) 비롯한 다수의 딜 수행으로 990억원(QoQ +1.8%, YoY -23.8%) 예상하며 사실 당 분기 실적은 상품운용 손익이 관건이었는데, 채권금리가 3월부터 꾸준히 상승했기 때문.
1분기는 IB자산 평가익, 채권 만기도래에 따른 처분익을 비롯하여 1, 2월 금리 방향성이 단조로웠기 때문에 큰 폭의 실적 개선 있었으나 2분기는 전술한 요인이 소멸함에 따라 1분기 대비 감소할 것으로 전망.
다만 그럼에도 불구하고 금리 상승을 충분히 예상할 수 있었기에 포지션을 미리 대응한 부분이 있어 관련 수익 규모가 감소할 뿐 예전처럼 적자를 기록하지는 않을 것으로 예상. 따라서 2분기 상품 운용손익은 2,200억원(QoQ -18.7%, YoY +94.5%) 기록 예상
(박혜진 대신증권 연구원)
NH투자證, 향상된 이익체력에도 평균 하회하는 멀티플 - 대신證
장태민 기자 chang@newskom.co.kr