[뉴스콤 장태민 기자] 신한투자증권은 21일 "2024년 이후 평균 Yield Ratio 회귀 시 신용 스프레드는 확대될 것"이라며 초우량물 대응을 조언했다.
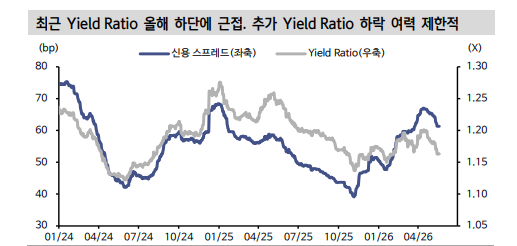
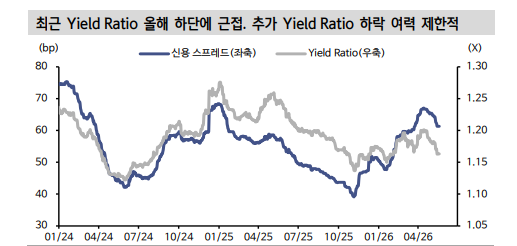
김상인 연구원은 "연초부터 신용 스프레드가 확대됐으나 Yield Ratio는 연중 최저치 수준"이라며 이같이 밝혔다.
향후 신용 스프레드 결정에 Yield Ratio 방향성이 중요해질 것이라고 전망했다.
김 연구원은 "Yield Ratio 추가 하락이 제한될 경우 반영이 미진했던 금리 상승 리스크가 신용 스프레드 확대로 발현될 수 있다"면서 "고금리 환경이 신용 위험을 야기할 가능성도 배제하기 어렵다"고 밝혔다.
그는 "금리가 하락할 경우에는 국고채 수요 쏠림으로 크레딧물이 강세를 쫒아가지 못하며 Yield Ratio 상승이 나타날 가능성이 있다"면서 "대체적으로 Yield Ratio 변동이 신용 스프레드에는 부정적으로 작용할 공산이 크다는 판단"이라고 했다.
신용 스프레드 전망에 있어 Yield Ratio 하단보다는 평균 회귀를 가정할 필요가 있다고 조언했다.
2024년 이후 Yield Ratio 최하단 적용 시 AA급 중심 일부 신용 스프레드 축소 여력이 남아있다고 밝혔다. 반면 평균 Yield Ratio를 적용 시 AAA공사·은행채는 6~9bp 수준, AA-여전·회사채는 10bp 이상, A+여전·회사채는 20bp 이상 확대된다고 밝혔다.
김 연구원은 "Yield Ratio 상승 국면에서는 초우량물 대응이 유효함을 보여준다. 하반기 3년물 국고채 금리 3.4~4.0%, AA-회사채 신용 스프레드 55~80bp로 상단을 열어둔 밴드를 제시한다"면서 "국고채 금리 4.0%와 평균 Yield Ratio 적용 시 신용 스프레드는 76.7bp로 추정된다"고 분석했다.
신용 위험이 억제될 경우 실제 약세는 제한되겠으나 현재는 듀레이션 축소 및 초우량물 투자 대응이 필요하다고 판단했다.
■ 금리 상승과 신용 스프레드 축소 ⇒ Yield Ratio 올해 하단 진입
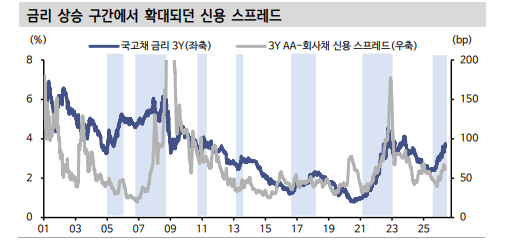
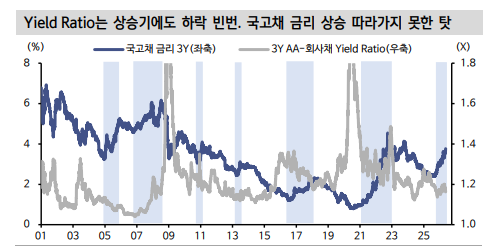
최근 금리 상승에도 신용 스프레드는 축소되며 엇갈린 행보를 보이고 있다. 이에 Yield Ratio는 올해 최저점 부근까지 하락했다.
과거 금리 인상기에도 Yield Ratio가 하락했던 선례가 다수 있다.
2005년과 2017년 경기 회복이 이끄는 금리 상승이 나타나며 Yield Ratio는 하락했다. 반면 Yield Ratio 상승은 2022년 레고랜드 사태와 같은 신용 위험이 불거질 경우에 나타났다.
김 연구원은 "현재는 중동사태와 반도체 초호황이라는 펀더멘털 상하방 요인이 복합적으로 작용해있다. 고물가라는 부정적 요인보다는 경기 개선이 우위를 보이는 상황"이라며 "금리 급등이 신용 위험으로 전이되지 않는 가운데 양호한 캐리 수요가 Yield Ratio 하락을 이끌었다"고 평가했다.
이미 낮아진 크레딧 상대 매력으로 Yield Ratio 추가 하락은 제한될 것이라고 전망했다.
그는 "오히려 하반기 수급이 얇아지는 계절성 속 누적된 금리 상승 충격이 후행적으로 발현될 수 있다. K자형 양극화가 야기한 금리 상승은 대다수 발행사의 조달 비용 부담으로 작용한다"면서 "성장 제고의 실제 낙수효과가 제한되는 반면 고유가발 물가 상승, 그에 따른 고금리 환경은 온전히 감당해야 한다"고 밝혔다.
이는 하반기 불편한 금리·신용 환경을 조성해 Yield Ratio 상승 전환 및 국고채 대비 크레딧 채권의 상대적 약세로 이어질 수 있다고 했다.
그는 "금리 충격이 발생한 현 시점 보수적 대응을 권고한다"고 덧붙였다.
낮아진 일드 레이쇼, 크레딧 채권 투자 매력 저하 - 신한證
낮아진 일드 레이쇼, 크레딧 채권 투자 매력 저하 - 신한證
낮아진 일드 레이쇼, 크레딧 채권 투자 매력 저하 - 신한證
장태민 기자 chang@newskom.co.kr