[뉴스콤 장태민 기자] NH투자증권은 18일 "연초 이후 국고채 금리 급등은 매도 압력보다는 매수 파업에 기인한다"고 밝혔다.
강승원 연구원은 "반도체 중심의 경기 개선 국면에서 오히려 정부는 강력한 지출 확대 의지(울트라 예산)를 발표했다"면서 이같이 밝혔다.
강 연구원은 "발행자인 정부는 발행을 늘리고, 경기는 개선되고 있으며, 중앙은행은 금리를 인상하려고 한다"면서 "이 경우 채권시장 참가자가 할 수 있는 선택은 매수 파업"이라고 했다.
■ 국채시장의 구도부터 보면...
강 연구원은 "국채 시장은 발행자인 정부, 기준금리를 조정하는 중앙은행, 시장 참가자 크게 세 주체로 구성된다"면서 "이때 세 주체가 균형을 이룰수 있는 배경은 정부 지출의 경기 역행적(Counter cyclical) 특징에 기인한다"고 지적했다.
경기가 좋을 때는 기준금리가 인상되지만 정부지출이 축소되면서 채권 발행 규모가 축소되고 경기가 나쁠 때는 기준금리가 하락하지만 정부 지출이 확대되면서 채권 발행이 증가한다는 것이다.
그는 "이처럼 경기와 정책, 수급이 금리에 상이한 압력을 행사하는 과정에서 시장 참가자들이 거래를 통해 균형 금리를 산출하는 과정이 채권시장의 가격 발견 기능"이라며 "하지만 코로나19 이후 게임의 규칙이 바뀌기 시작했다"고 밝혔다.
확장적 재정지출의 상시화로 대표되는 재정지배 시대로 진입했다는 것이다.
강 연구원은 "이에 경기 둔화 국면에서는 가파른 경기 회복이 가능해졌으나 경기 개선 국면에서는 통화 긴축, 정부지출 확대가 맞물리며 채권 시장 입장에서는경기, 정책, 수급이 금리 상승이라는 일방향적인 압력으로 작용하게 됐다"고 평가했다.
이와 같은 게임의 규칙 변화는 채권 자산에 있어 구조적 악재로 작용했으며 코로나19 이후 채권 자산이 ‘가장 미움 받는 자산’이 된 중요한 변화라고 했다.
2023년 8월 QRA 이후 미국 10년 금리가 4%에서 5%까지 급등했던 당시 시장 상황이 현재와 유사하다고 했다.
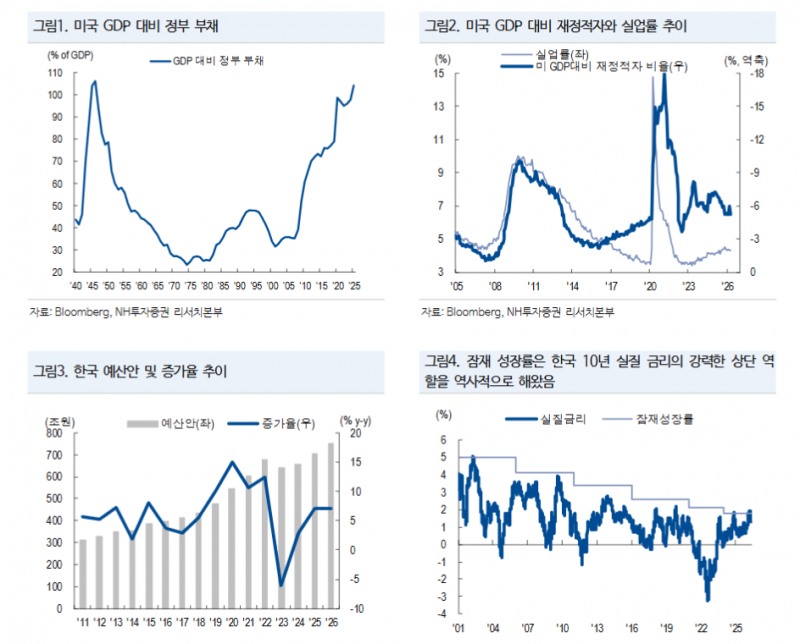
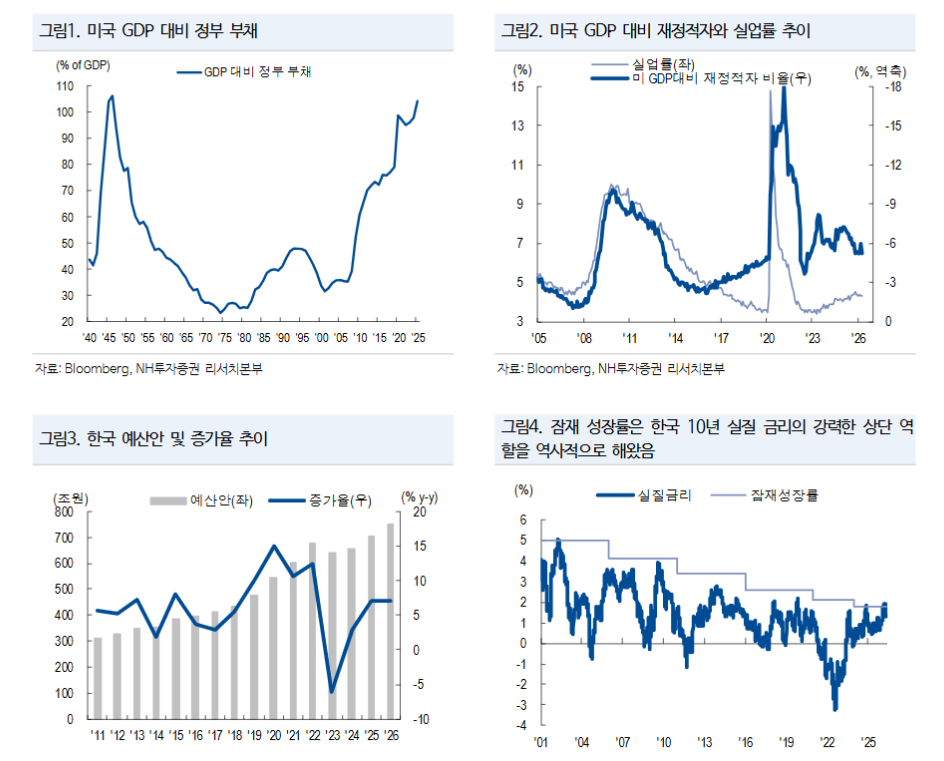
강 연구원은 "23년 회계연도 이후 실업률은 사상 최저치가 유지되는 가운데 연준의 추가 금리인상 우려 존재했다. 이에 더해 사우디, 러시아 감산으로 유가 역시 급등했다"면서 "이런 상황에서 옐런 장관이 분기 1조 달러 규모의 채권 발행 계획을 발표하자 시장금리는 이후 100bp 급등하며 실질 금리가 잠재 성장률을 크게 상회했다"고 상기했다.
그는 "당시 위험자산 가격도 이에 영향을 받으며 조정을 받았던 전례가 있다. 여기서 핵심은 강한 고용 시장과 정부 지출 확대에도 실질 금리가 잠재 성장률을 상회하기 시작하자 위험자산 가격이 조정을 받았고 결국 정부가 개입해 이 문제를 해결했다는 것"이라고 지적했다.
게임의 규칙이 ‘왜’ 바뀌었는 지를 이해해야 한다고 밝혔다.
강 연구원은 "코로나19 이후 정부 부채가 급증하면서 부채 문제는 모든 정부의 실존적 문제로 떠올랐다. 문제는 어떤 정부도 정치적인 이유로 ‘재정 긴축’을 해결책으로 삼을 수 없다는 것"이라며 "결국 코로나19 이후 선진국의 해결책은 GDP를 더 빠르게 늘려 GDP 대비 정부 부채의 안정화를 목표로 삼았다"고 밝혔다.
그는 "이러한 관점에서 실질금리가 성장을 훼손하는 영역까지 상승하게 되면 GDP 대비 부채가 오히려 늘어나게돼 게임의 규칙을 훼손하게 된다"면서 "즉 채권 자산을 희생해서라도 부채 문제 해결을 하려고 하는데 심지어 부채 문제까지 해결이 안 된다면 모든 것을 다 잃는 결과를 가져오게 된다는 것"이라고 밝혔다.
미국 10년 금리 4.5%가 TACO 레벨로 인식되는 이유가 바로 이것이라고 했다.
강 연구원은 "현재 연준의 잠재 성장률 추정치인 2%에 코로나19 이후 평균 장기 기대인플레이션인 2.5%를 가산하면 4.5%. 즉, 명목 10년 금리가 4.5%를 넘어서면 위험 자산 및 성장에 부담을 주는 영역으로 인식되기 때문에 해당 레벨에서는 정부 정책이 바뀔 가능성이 높다는 것"이라고 밝혔다.
그는 "우리는 바뀐 게임의 규칙을 감안하면 금번에도 10년 금리 4.5% 위에서는 정부가 상당한 정치적 변화 압박을 받을 수밖에 없으며 여전히 시장 개입 의지가 높아질 가능성에 무게를 두고 있다"고 밝혔다.
이를 통해 연준의 긴축 우려를 낮추고 금리가 성장을 훼손하지 않는 영역으로 하향 안정화하는 것이 정부의 핵심 과제가 될 것이라고 내다봤다.
강 연구원은 "정부 개입이 나오기 전까지 시장 참가자가 ‘선제적으로’ 매수 파업을 멈추지는 않기 때문에 10년 금리 4.5% 상회 구간에서는 다른 자산에도 하방 압력으로 기능하게 될 것"이라고 관측했다.
한국에도 바뀐 게임의 규칙이 적용되고 있다고 밝혔다.
금리가 성장을 훼손하지 않는 영역까지는 정부가 채권시장 피해를 용인하는 게 가능하나 실질금리가 성장을 훼손하는 영역으로 상승하게 되면 부채 문제 해결도, 성장도 어려워진다는 점에서 한국 정부 역시 일정부분 개입이 필요해질 것이라고 했다.
그는 "한국 잠재 성장률인 1.8%에 당사의 올해와 내년 평균 물가 상승률 전망치인 2.5%를 가산하면 10년물 4.3%가 산출된다. 한국10년 금리 4.3%가 한국의 TACO 레벨"이라며 "특히 한국의 경우 대규모 초과 세수가 예상된다는 점에서 정부 개입이 다소 용이하다는 점에 주목한다"고 밝혔다.
이어 "정부 지출을 늘리면서도 발행 부담을 줄일 여지가 있다는 점에서 역설적으로 TACO 레벨에 진입하게 되면 정부의 시장 안정화 의지가 확인될 가능성이 있다"고 덧붙였다.
정부, 경기 개선 국면에서 지출 확대...국고채 금리 급등은 매도 압력보다 '매수 파업'에 기인 - NH證
장태민 기자 chang@newskom.co.kr