[뉴스콤 장태민 기자] NH투자증권은 8일 "향후 보험사의 초장기 국고채 수요는 지속되지만 국채 발행규모 확대로 수급상 공급 우위 반전이 나타날 것"이라고 전망했다.
김민수 연구원은 "초장기 스프레드 역전 해소 시점과 관련한 핵심은 금융당국의 규제 강화에 따른 보험사의 초장기 국고채 수요가 초장기 국고채 발행 물량을 언제까지 소화할 수 있는지 여부"라며 이같이 밝혔다.
김 연구원은 "우리는 정부의 확장재정기조, 장기적 의무지출 확대에 따른 부채 증가 전망 등을 감안해 결국 장기적으로 초장기물 발행 물량이 보험사의 수요를 초과할 것으로 본다"면서 "다만 완전한 역전 해소 시점은 2030년 이후로 보인다"고 분석했다.
■ 2030년이 스프레드 해소 시점이 되는 이유는...
김 연구원은 가장 최근 초장기 스프레드의 역전이 해소 시도가 있었던 2023년 사례를 초장기물 수급상 공급 우위 기준으로 삼아 향후 초장기 국고채 수급을 예측했다.
그는 "보험사 운용자산은 2022년 당시 글로벌 통화 긴축 사이클에 의해 감소했고 보험사의 초장기 국고채 수요는 고금리 장기화 우려가 지속되며 2023년 K-ICS 공식 적용에도 불구하고 위축됐다"면서 "이에 초장기채 순발행 대비 보험사와 외국인(보험사 간접수요 추정)의 순매수 비율도 50%대로 축소됐다"고 지적했다.
이에 국고채 순발행대비 보험사 순매수 비율이 50%대로 진입하는 시점을 초장기 스프레드 역전 해소 기준점으로 설정해, 향후 초장기 국고채 순발행과 보험사 순매수 규모와 역전 해소 시점을 전망할 수 있다고 했다.
초장기 국고채의 순발행 규모 추정에 있어서는 30년물 발행 시작 시점인 2012년과 2026년까지의 연평균 성장률 15% 지속을 가정하고, 2026년은 국고채 발행한도 225.7조원에 재정경제부 가이드 라인상 초장기물 발행 비중 상단인 40%를 적용할 수 있다고 했다.
연내 적자국채 발행을 동반한 추경은 WGBI 편입으로 인한 외국인 자금 유입 효과로 '상쇄'를 가정했다.
그는 "수요 측 핵심인 보험사 순매수 규모는 2012년과 2024년까지 보험사 전체 운용자산의 연평균 성장률인 7%를 적용할 수 있다. 2025년은 4분기 데이터가 부재해 제외한다"면서 "이 경우 초장기 국고채 순발행 대비 보험사 순매수 비율은 점진적으로 하락하며 2030년부터 50%대로 진입하기 때문에 해당 시점부터 초장기 스프레드 역적은 해소될 것"이라고 예상했다.
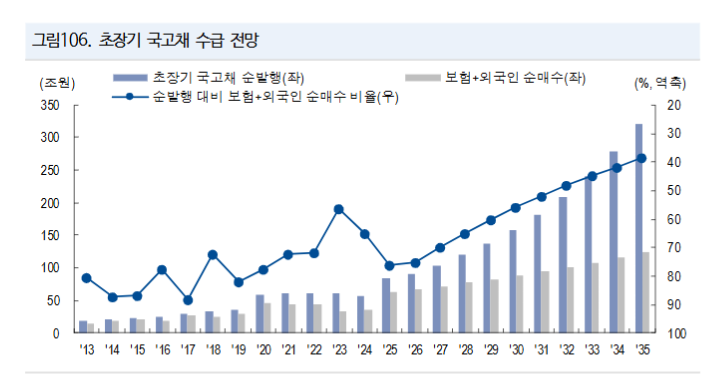
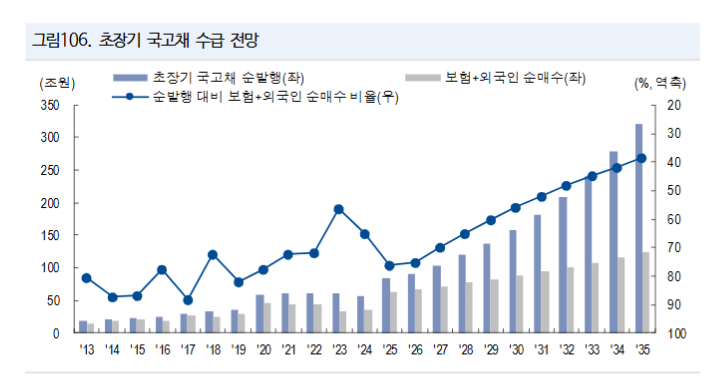
2030년을 국고채 초장기 스프레드 역전 해소 시점으로 보는 이유 - NH證
장태민 기자 chang@newskom.co.kr