[뉴스콤 장태민 기자] 대신증권은 6일 "유상대 한은 부총재의 금리 인상 시사에도 불구하고 주가 변동성이 제한적인 것은 실적장세이기 때문"이라고 밝혔다.
이경민 연구원은 "각국 중앙은행의 금리인상 우려가 커지고 있음에도 불구하고 글로벌 주식시장은 크게 반응하지 않고 있다"면서 이같이 밝혔다.
이 연구원은 "이러한 양상은 이번뿐만 아니라 올해 주요국 통화정책회의에서 매파적인 스탠스가 나타날 때마다 반복된 현상"면서 "한국은행 부총재의 금리인상 시사에도 불구하고 KOSPI는 당일 5.12% 급등했다"고 지적했다.
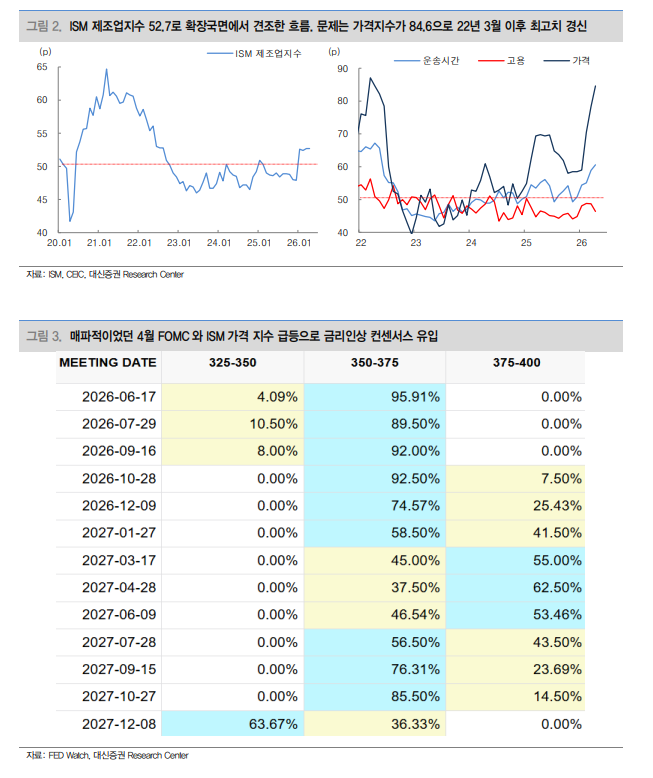
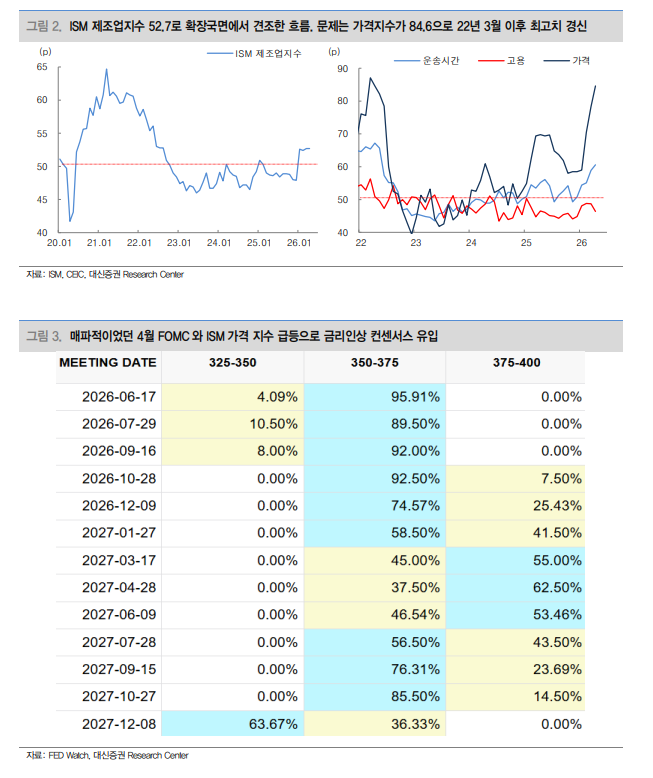
그는 "미국 금리인상 우려가 증폭되며 미국채 30년물은 5%를 넘어섰고, 10년물도 4.4%를 상회했지만, 미국 주식 변동성 역시 제한적이었다. 지난 4일 나스닥은 -0.19%, S&P500은 -0.41% 수익률을 기록했고, 필라델피아반도체지수도 -0.57% 수익률에 그쳤다. 이유는 국면이 변했기 때문"이라고 했다.
25년 하반기부터 글로벌 주식시장의 성격은 유동성 장세에서 매크로·실적 장세로 전환됐다고 풀이했다.
그는 "특히 올해 들어서는 전형적인 매크로/실적 장세 성격을 보이며 통화정책 스탠스 변화보다 경기/실적 등 펀더멘털 동력에 주가 등락이 결정되고 있다"고 밝혔다.
특히 KOSPI의 경우 금리인상 시그널의 이유로 성장률이 예상보다 덜 떨어지는데 반해 물가는 더 상승했고, 반도체 사이클이 기존에 비해 더 장기적으로 호황 가능성 등을 제시했다는 점에서 더욱 견고한 흐름을 보일 수 있었다고 본다고 밝혔다.
■
경기 확장, 모멘텀 강화 국면에서 금리인상은 주가에 우호적
이 연구원은 "금융위기 이후 글로벌 주식시장과 관련해 금리인하는 안정/상승 동력, 금리인상은 변동성/하락 압력 확대 변수로 인식돼 왔지만 어쩌면 익숙해져 왔다고 볼 수 있다"고 했다.
그러나 90년대, 2004년~2007년에는 미국을 중심으로 한 글로벌 주요국들의 금리인상, 채권금리 상승에도 불구하고 상승추세를 이어갔다고 했다. 핵심은 펀더멘털 모멘텀이라고 짚었다.
그는 "물가 상승, 금리인상을 이겨낼 수 있는 경기, 펀더멘털 모멘텀이 글로벌 주가 상승추세를 이끌었던 것"이라며 "현재는 지정학적 리스크로 인한 물가 상승압력에 대한 우려가 커지고 있지만, 아직까지는 Core 물가 안정에 무게가 실리고 있다"고 밝혔다.
이 연구원은 "Core CPI는 2%대 중반에서 등락할 것이라는 Inflation Now 예상이 있다. 블룸버그 물가 전망에 있어서도 2분기 물가 레벨업을 고점으로 하향안정, Core 물가는 정체 이후 하향 안정을 예상하는 중"이라고 밝혔다.
이런 가운데 미국, 유럽, 한국 등 주요국 OCED 경기선행지수는 상승세를 이어가고 있고, 중국도 저점 통과, 턴어라운드가 가까워지는 중이라고 했다.
그는 "1분기 GDP 성장률도 미국은 2.7%, 한국은 3.6%, 중국은 5% 성장을 달성했다. 특히, 한국은 코로나 19 기저효과로 21년 12월 4.3%를 기록한 이후 가장 높은 성장률을 보였고, 22년 3분기 이후 처음으로 3%대 성장률을 기록했다"면서 "종전 협상 타결, 지정학적 리스크 해소라는 전제조건이 필요하지만, 지금까지 확인되었고, 예상되는 매크로 환경에서는 매크로 장세가 지속될 것"이라고 전망했다.
■
코스피, 어디까지 오를까
이 연구원은 "KOSPI는 전형적인 실적 장세를 진행 중"이라며 "선행 EPS 레벨업으로 PER은 7.18배에 불과하다"고 밝혔다.
밸류에이션 정상화만으로도 7,000시대를 넘어 8,000시대 가능성도 열려있다는 것이다.
그는 "KOSPI는 전적으로 실적에 근거한 상승추세를 이어가고 있다. KOSPI가 본격적인 1분기 실적시즌에 돌입하면서 12개월 선행 EPS는 966.2p로 레벨업됐다"면서 "25년 연말 410p, 3월말 666p 대비 두 배 이상, 50% 가까이 레벨업된 수치"라고 밝혔다.
그는 "그 결과 KOSPI는 사상최고치 행진에도 불구하고 선행 PER은 7.18배에 불과하다. 코로나 쇼크 당시 저점이었던 7.52배보다 낮다. 2001년 이후 선행 EPS와 KOSPI 간의 상관관계는 0.932에 달한다. 선행 EPS가 꺾이기 전까지 KOSPI 상승추세는 지속될 것"이라고 낙관했다.
이어 "선행 EPS 레벨업으로 밸류에이션 정상화만으로도 KOSPI 7,000시대 그 이상을 열 수 있다. 선행 PER 8배는 7,729p, 9배는 8,695p에 달한다. 단기 등락은 감안하더라도 상단을 열어놓고 적극적인 매수 대응이 필요하다"면서 "금리인상 우려보다 실적 모멘텀이 더 강하다"고 덧붙였다.
한은 부총재 금리인상 시사에도 주가 타격 안 받아...지금은 전형적인 실적장세여서 추가상승 열려 - 대신證
장태민 기자 chang@newskom.co.kr