[뉴스콤 장태민 기자] DB금융투자는 28일 "통화정책 자체를 투자 시그널로 활용하는 전략은 미국 주식시장에서 유효성이 떨어진다"고 진단했다.
강대승 연구원은 "통화정책 변화 자체를 투자 시그널로 활용한다면 안전할 수 있으나 높은 수익 기회도 놓치는 결과를 가져올 수 있다"면서 이같이 밝혔다.
역금융장세는 긴축적인 통화정책이 계기가 돼 도래하지만 실제 강세 장세의 마지막은 각양각색이기 때문에 언제 하락이 시작할지 판단하는 것은 어려운 일이라고 했다.
강 연구원은 따라서 "우라가미는 예방적인 조치지만 최초의 금리 인상이 시행된 시점에서 역금융장세에 대비해 신규 주식투자를 보류하고 운용 자금을 단기금융상품으로 전환하는 전략이 유효하다고 주장한다"면서 "미국 주식시장에 대입해 보면 제시된 전략이 안정할 수는 있지만 큰 수익 기회를 놓칠 수 있기 때문에 유효한 전략이 아닐 수 있다"고 지적했다.
그는 "연준은 22년 3월 금리인상을 시작해 현재까지 고금리를 유지하는 중"이라며 "22년 초에 포지션을 청산했다면 22년 약세장을 피할 수는 있었겠지만 23년부터 지금까지 이어진 주식시장 상승도 누리지 못했을 것"이라고 꼬집었다.
강 연구원은 대신 금융 환경 변화 가능성이 높아졌을 때 그에 대한 시장 반응을 투자에 활용할 것으로 추천했다.
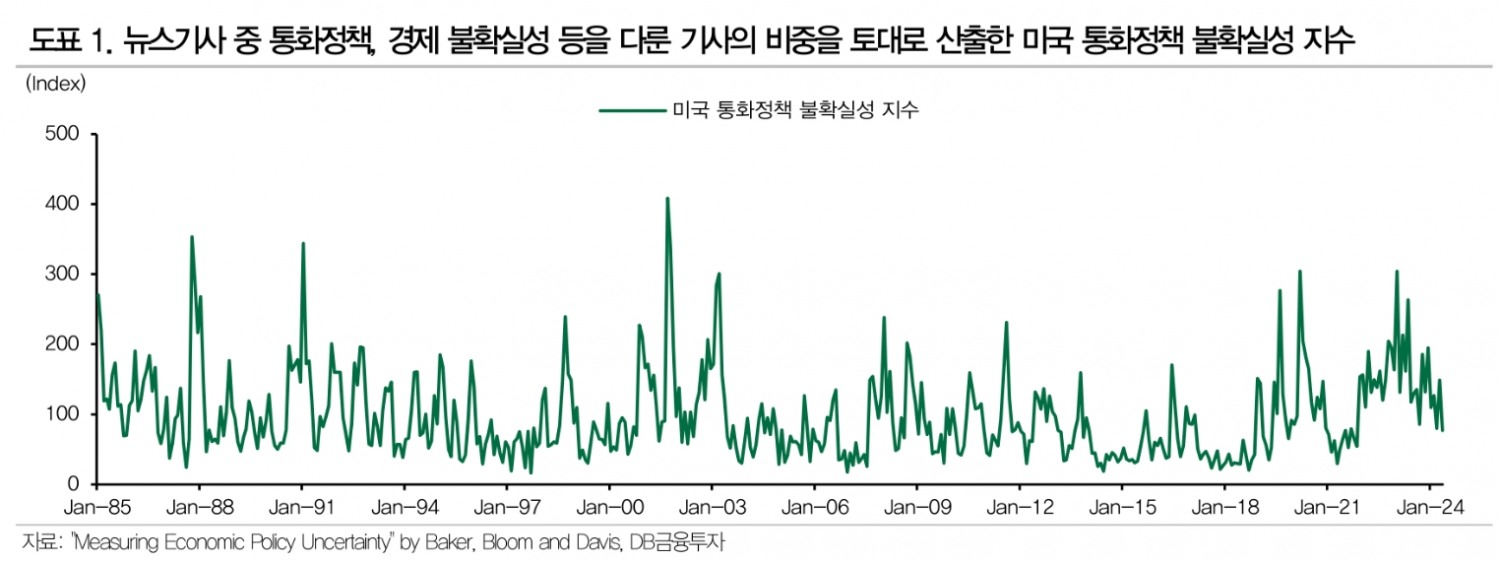
Baker-Boom-Davis MPU(Monetary Policy Uncertainty) 지수는 뉴스 기사부터 경제, 정치, 통화정책, 불확실성 관련 단어를 담은 기사가 전체 기사 중에 차지하는 비중을 활용해 통화정책 변화에 대한 사회 전반의 관심도를 측정한다고 소개했다.
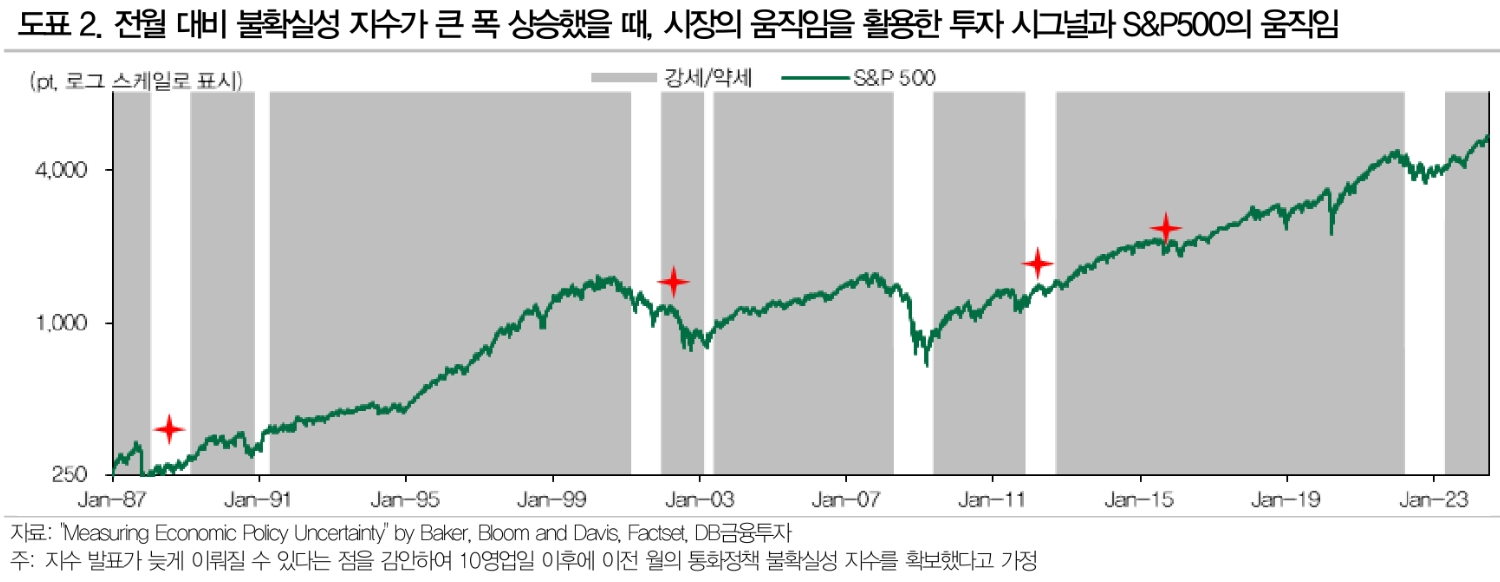
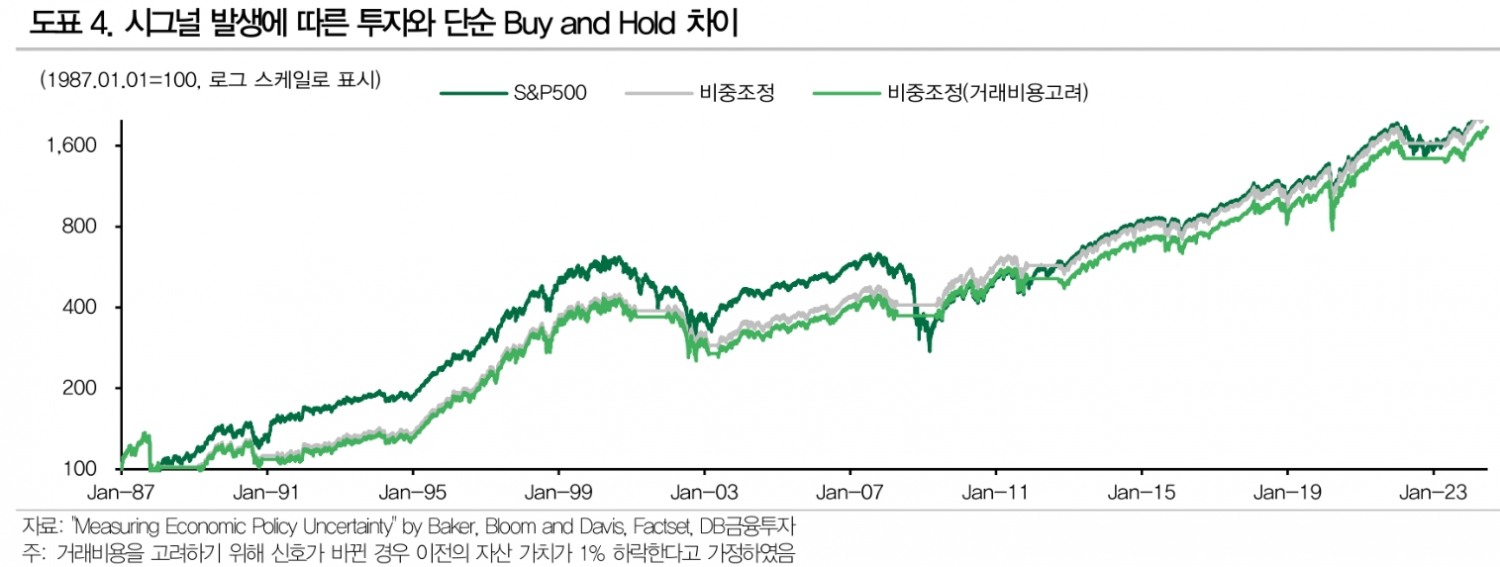
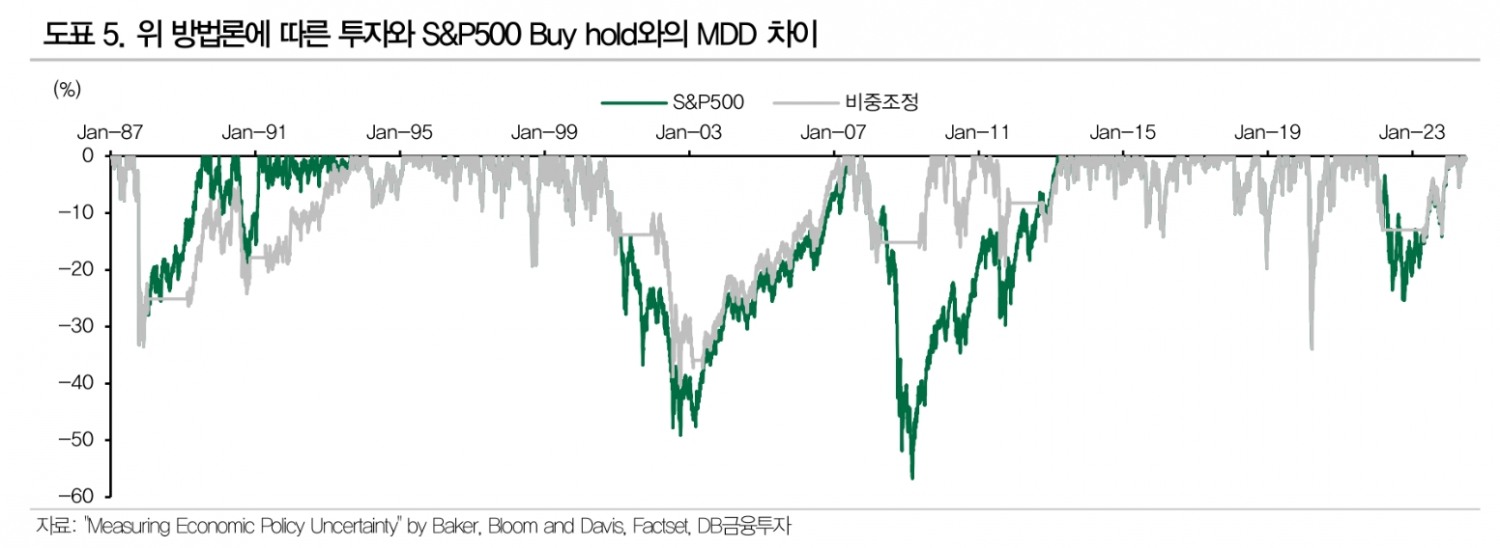
그는 "전월보다 이 지수가 상승했다는 것은 정책변화 가능성이 증가해 사회 관심도가 증가했다고 해석할 수 있다. 지수 상승 이후 주식시장이 상승한 경우에는 투자, 하락한 경우 포지션을 청산하는 전략을 활용하면 변동성을 제어하면서 시장과 유사한 수익률을 기록할 수 있다"고 밝혔다.
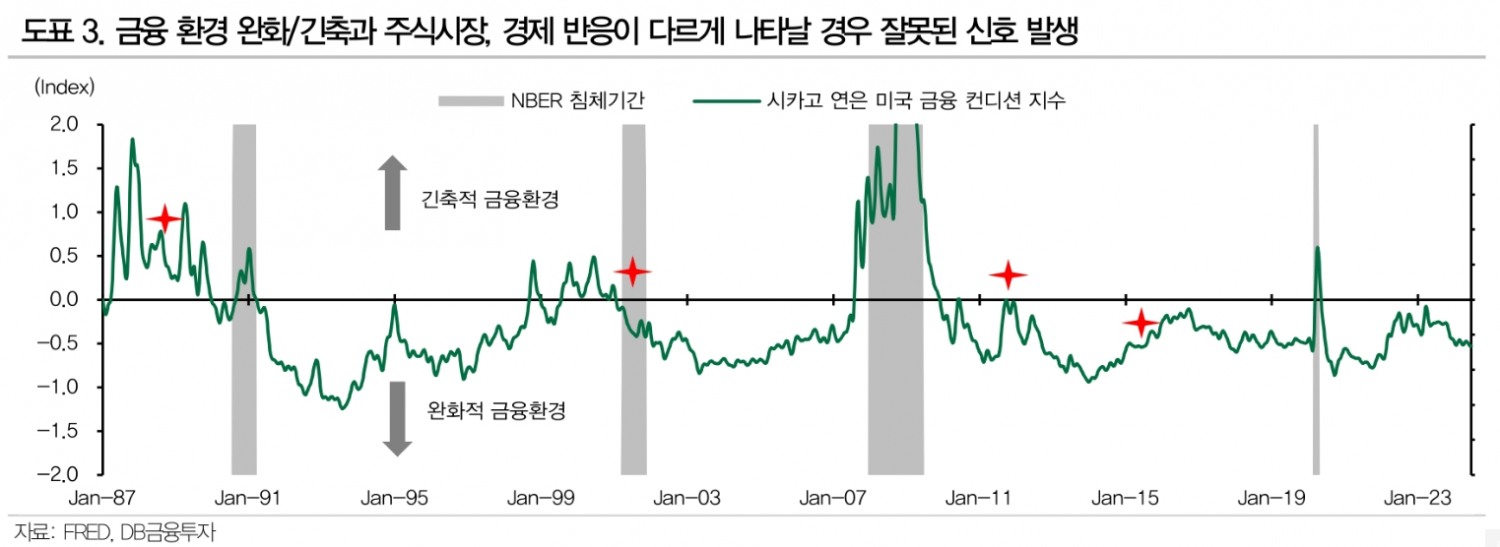
완화적인 통화정책에도 경기회복 속도가 느리거나 긴축적인 금융환경 도래에도 주식시장이 상승한 경우에 반대의 신호가 발생해 시장보다 높은 수익률을 기록하지 못했다고 밝혔다.
강 연구원은 다만 "금융위기와 IT 버블 붕괴 초기에 신호가 발생했다는 점에서 참고할만한 지표"라며 "최근 금리인하 기대와 그에 따른 시장 반응에 대한 의견이 분분하지만 이 전략을 참고해 청산, 투자 지속을 결정할 것을 추천한다"고 덧붙였다.
■ 장세 변화는 경제보다 금융 변화에서
강 연구원은 "강세장과 약세장의 시작과 종료는 경제의 변화보다 금융 환경의 변화를 살펴야 한다"고 지적했다.
이런 주장은 한국인들에게도 빅 히트를 쳤던 일본 증권사 지점장 출신 우라가미 구니오가 쓴 '주식시장 흐름 읽는 법'에 나와 있다.
우라가미의 주식시장 4개 국면론은 금융완화를 배경으로 불경기 하의 주가 상승이 나타나는 금융장세, 경기가 회복세를 보이며 나타나는 실적장세, 경기가 과열된 까닭에 나타나는 인플레이션 억제를 위한 금융긴축에 의한 주가 하락이 나타나는 역금융장세, 긴축정책에 의해 경제 성장이 둔화되고 기업 수익이 마어니스로 돌아서면서 주가가 바닥권에 진입하는 역실적장세로 나뉘어진다.
강 연구원도 일단 "반등과 하락이 시작되는 금융장세와 역금융장세의 촉발 요인은 경기 변화보다 통화정책 변화라는 점을 주지할 필요가 있다"고 조언했다.
통화정책 자체를 투자 시그널로 활용하는 전략은 유효성 떨어져 - DB금투
통화정책 자체를 투자 시그널로 활용하는 전략은 유효성 떨어져 - DB금투
통화정책 자체를 투자 시그널로 활용하는 전략은 유효성 떨어져 - DB금투
통화정책 자체를 투자 시그널로 활용하는 전략은 유효성 떨어져 - DB금투
통화정책 자체를 투자 시그널로 활용하는 전략은 유효성 떨어져 - DB금투
장태민 기자 chang@newskom.co.kr








