[뉴스콤 장태민 기자] 신한투자증권은 18일 "중국의 제조업 중심 회복세가 약화돼 재화소비 반등에도 지속성을 검증할 필요가 있다"고 밝혔다.
신승웅 연구원은 "5월 주요동행지표를 통해 아직 미진한 중국 경기 개선세를 확인할 수 있었다"면서 이같이 밝혔다.
소매판매는 예상을 상회했으나 노동절 연휴 특수와 이구환신 정책 효과의 영향이 컸다.
신 연구원은 "재화소비 반등에도 지속성에 검증이 필요하다"면서 "생산은 확장세가 다소 둔화되며 부진한 내수 경기 부담이 잔존했다"고 밝혔다.
5월 공식 제조업 PMI는 49.5로 3개월 만에 위축 국면으로 전환된 반면 차이신 제조업 PMI는 51.7로 22년 하반기 이후 최고치를 기록했다.
전자는 국영·내수기업 중심으로, 후자는 민간·수출기업 중심으로 집계되는 영향이다.
그는 "부진한 내수를 대외수요 회복이 상쇄하는 구도가 이어진다. 정부도 올해 들어 제조업과 수출 중심의 성장전략을 강화하는 모습"이라며 "순수출의 성장기여도 또한 확대될 것"이라고 전망했다.
신 연구원은 "아직까지는 물량 중심의 ‘밀어내기’ 수출을 구사 중이나 수출가격도 연초 저점에서 반등을 시도하고 있다"면서 "중국은 아세안, 중동 등 신흥국을 중심으로 영향력을 확대하고 있으며 주요 수출품목의 세계시장 점유율도 가파르게 상승하는 중"이라고 밝혔다.
그는 "최근 미국과 EU를 중심으로 대중 고율관세를 추진 중이나 이는 역설적으로 중국의 제조업과 수출 경쟁력을 방증한다"면서 "5월 미국향 수출이 플러스 전환한 가운데 하반기까지 우상향 흐름이 이어질 것"이라고 예상했다.
11월 미국 대선 이후 불확실성에 대응해 선제적인 재고 보충에 나설 공산이 크다고 평가했다.
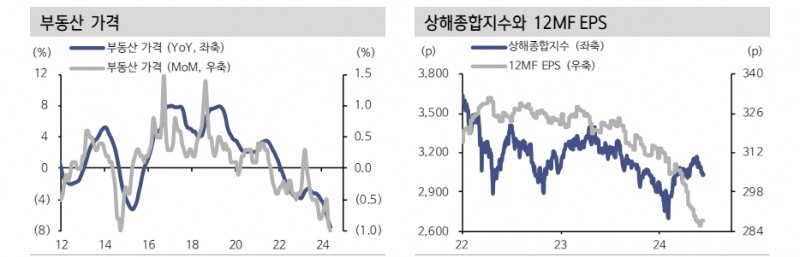
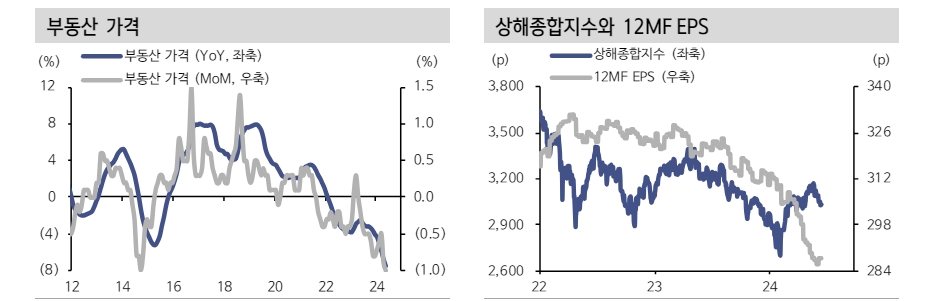
신 연구원은 "전반적으로 매크로 지표의 뚜렷한 개선세가 부재한 가운데 A주 12MF EPS도 저점에서 반등이 제한된다"면서 "7월 3중전회 전까지 관망심리가 이어질 공산이 크다"고 평가했다.
그는 "지수보다는 업종과 테마로 접근이 유효하다. 첨단제조업(반도체/AI)과 수출 주도주(IT가전/기계/전기차)의 상대적 강세가 이어질 것"이라며 "제조업 CapEx 지원 정책과 대외수요 회복이 배경"이라고 밝혔다.
고배당국유기업 테마는 방어주로서 가장 좋은 대안이라고 조언했다.
■
최근 중국 지표들은...
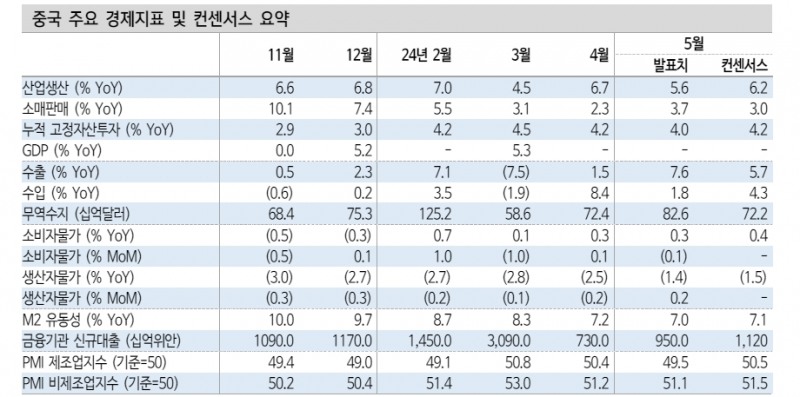
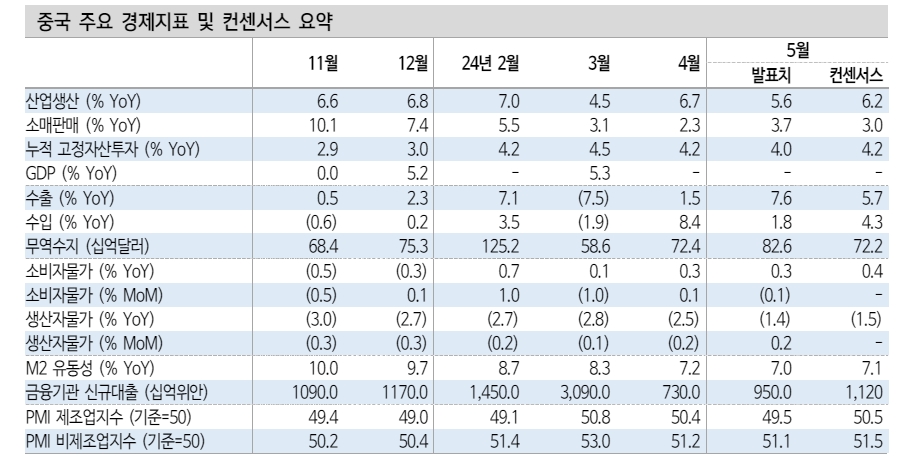
중국의 5월 동행지표는 엇갈린 흐름를 나타냈다. 소비는 양호한 반면 생산과 투자는 예상을 밑돌았다.
소매판매는 3.7% 늘어 전월치(+2.3%)와 예상치(+3.0%)를 공히 상회했다. 노동절 연휴 특수와 이구환신 정책 영향이다.
산업생산은 전년동월대비 5.6% 늘었으나 예상치(+6.2%)와 전월치(+6.7%)를 밑돌았다. 소비와 생산이 밸런스를 찾으며 공급과잉 압력은 다소 완화됐다.
누적고정자산투자는 4.0% 증가해 전월치(+4.2%)를 하회하며 모멘텀이 재차 둔화됐다. 도시조사실업률은 5.0%를 기록해 예상(+5.0%)에 부합했다.
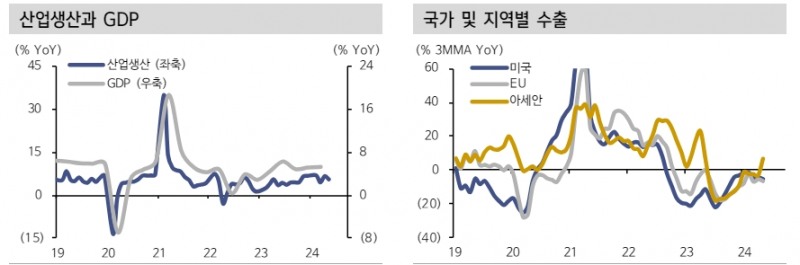
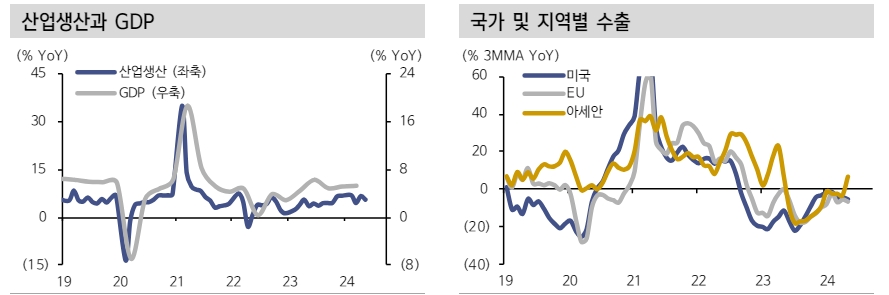
생산 부문에서 제조업 확장 모멘텀은 둔화됐고 수출에선 아세안향 두 자릿수 증가가 눈에 띄었다.
5월 산업생산은 광업과 제조업, 유틸리티가 각각 전년대비 3.6%, 6.0%, 4.3%씩 늘었다. 제조업이 전체 생산을 주도하는 구도는 이어지나 모멘텀은 다소 둔화됐다. IT(+14.5%), 화학(+12.7%), 운송설비(+11.8%)가 호조세를 이어갔다. 자동차(+7.6%), 전기장비(+3.9%)는 전월에 비해 부진해 개선세를 제약했다.
수출은 전년동월대비 7.6% 늘어 예상치(+5.7%)와 전월치(+1.5%)를 공히 상회했다. 아세안향(+22.5%) 수출이 크게 늘어난 가운데 미국향(+3.6%) 수출이 플러스 전환한 결과다. 품목별로 가전(+18.3%), 자동차(+16.6%), 가구(+16.0%) 등 내구재가 수출을 주도했다. 스마트폰(+8.1%), 전기기계(+7.5%)도 전월비 개선됐다.
재화소비는 턴 어라운드을 나타냈으나 제조업을 제외한 투자 모멘텀은 약화됐다.
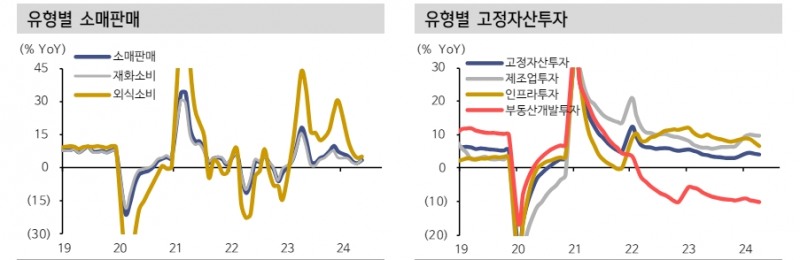
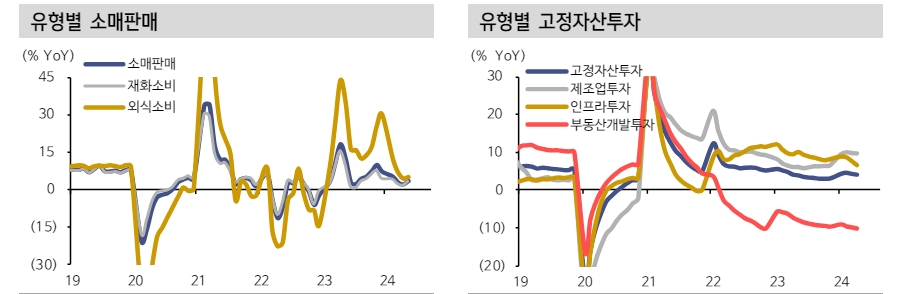
소매판매는 3.7% 늘어 서프라이즈를 시현했다. 재화소비(+3.6%)가 전월(+2.0%)에 비해 개선된 점이 주효했다. 스포츠용품(+20.2%), 통신기기(+16.6%), 가전(+12.9%) 등 품목이 호조세를 이어갔고 화장품(+18.7%), 의류(+4.4%) 등 품목도 플러스 전환했다.
노동절 효과에 외식소비(+5.0%)도 전월(+4.4%) 대비 개선됐다.
고정자산투자는 4.0% 늘어 전월(+4.2%) 대비 위축됐다. 재정 집행이 지연되며 인프라투자(+6.7%) 모멘텀이 약화된 영향이다. 최근 부동산 정책 지원이 수요자에 집중되면서 부동산개발투자(-10.1%)는 역성장을 이어갔다.
반면, 제조업 CapEx 강화 정책 영향으로 제조업투자(+9.6%)는 양호했다. 특히 운송(+34.7%), 식품(+29.7%), IT(+14.8%), 일반기계(+13.5%) 업종이 확장세를 이어갔다.
중국, 제조업 중심 회복세 약화...재화소비 반등에도 지속성 검증 필요 - 신한證
중국, 제조업 중심 회복세 약화...재화소비 반등에도 지속성 검증 필요 - 신한證
중국, 제조업 중심 회복세 약화...재화소비 반등에도 지속성 검증 필요 - 신한證
중국, 제조업 중심 회복세 약화...재화소비 반등에도 지속성 검증 필요 - 신한證
장태민 기자 chang@newskom.co.kr







