[뉴스콤 장태민 기자] 대신증권은 10일 "아직 통화정책 관련 불안심리가 남았다고 볼 수 있지만 향후 더 완화될 가능성이 높다"고 진단했다.
이경민 연구원은 "통화정책 불안심리가 해소되었다고 보기 어려운 것이 사실"이라면서도 이같이 전망했다.
이 연구원은 "남은 불안심리로 인한 금융시장 등락 과정이 있더라도 5월 중에는 디스인플레이션 안도감 유입, 추가적인 통화정책 불안심리 완화로 주가의 기술적 반등 시도가 이어질 것"이라고 예상했다.
최근 5월 FOMC에 이은 고용지표 부진, 임금상승률 둔화로 통화정책 불안심리는 진정 양상을 보였다.
이 연구원은 "5%를 넘나들던 12월 FOMC 내재금리는 4.872%로 레벨다운됐고 미국채 10년물도 4.4% 수준으로 내려앉았다"면서 "달러 인덱스도 105p 수준에서 등락을 반복하고 있으며, Fed Watch 기준 금리인하 시점도 24년 9월, 12월, 24년 3월로 전환돼 연내 1번 금리인하 확률이 2번으로 정상화됐다"고 평가했다.
금융시장은 현재 5월 15일 발표되는 미국 CPI를 대기하고 있다.
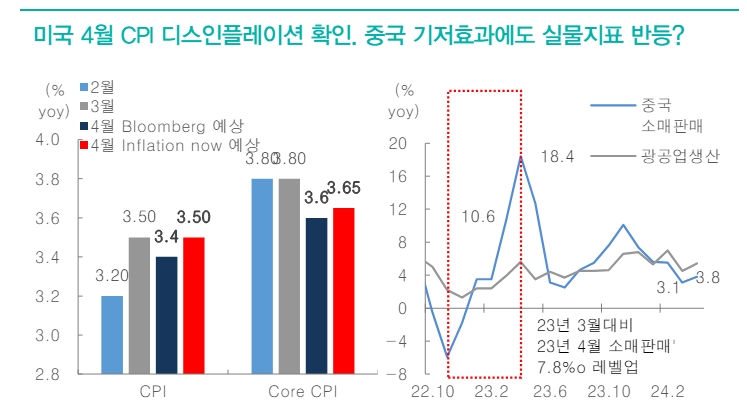
그는 "4월 헤드라인 CPI가 3개월만에 반등을 멈추고 Core CPI 둔화가 재개되면서 글로벌 금융시장 안정에 힘이 실릴 것"이라며 "4월 헤드라인 CPI는 전년대비 3.4%로 3월 3.5%대비 둔화되고 Core CPI도 3월 3.8%에서 4월 3.6%로 낮아질 것"이라고 기대했다.
임금상승률 둔화에 이어 CPI 둔화가 확인될 경우 글로벌 금융시장 전반에는 디스인플레이션 기대가 되살아날 수 있다고 관측했다.
이에 앞서 14일에 발표되는 4월 PPI도 헤드라인 PPI는 3월과 동일한 2.1%로 예상되지만, Core PPI는 3월 2.4%보다 둔화된 2.3%로 컨센서스가 형성돼 있다고 밝혔다.
5월 중 미국채 10년물 금리는 4.3%, 달러인덱스는 103p 지지력 테스트를 할 것이라고 전망했다.
미국 통화정책 불안심리 진정 속에 중국 변수도 체크할 필요가 있다고 밝혔다.
5월 17일 중국 4월 실물지표 발표가 예정돼 있다. 3월에는 예상보다 크게 부진한 쇼크를 기록한 바 있지만, 중국 4월 소매판매는 전년대비 3.8% 증가하며 3월 3.1%대비 회복이 기대된다고 밝혔다.
광공업생산도 5.4%로 3월(4.5%)대비 반등할 것으로 예상했다.
예상보다 강했던 고정자산투자도 전년대비 4.6% 증가해 3월(3.5%)보다 개선될 가능성 높다고 풀이했다.
다만 소매판매 7.8%p, 산업생산 1.7%p 기저효과 유입된다는 점은 경계할 필요가 있다고 밝혔다. 3월 실물지표도 2월대비 개선세를 기대했지만, 소매판매 7.1%p, 산업생산 1.5%p 기저효과 영향으로 예상치를 크게 하회해 2월대비 큰 폭 둔화된 바 있다.
이 연구원은 "중국 4월 실물지표도 예상 하회할 가능성이 높은 상황"이라고 평가했다.
미국 4월 PPI, CPI를 확인하며 채권금리와 달러 안정이 지속돼 위험 선호심리를 자극할 것으로 예상했다. 이는 외국인은 현선물 매수로 이어져 KOSPI의 기술적 반등에 힘을 실어줄 것으로 봤다.
그는 다만 "중국 실물지표 결과에 따라 단기 등락은 감안해야 할 시점"이라며 "이런 모습이 나타나면 건전한 조정국면으로 판단되며 트레이딩 기회로 활용해야 한다"고 밝혔다.
채권금리 하락시 단기 가격 메리트가 부각될 수 있는 성장주 중심으로 대응력을 강화할 필요가 있다고 조언했다.
통화정책 불안심리 더 완화될 가능성 높아...디스인플레 안도감이 주가 자극 - 대신證
장태민 기자 chang@newskom.co.kr







