[뉴스콤 장태민 기자] 대신증권은 12일 "유동성 환경도 우호적이지 않은 상황에서 연준 통화정책 기대심리 또한 약해지고 있음은 2분기 경기둔화와 맞물려 글로벌 금융시장 변동성을 자극할 수 있는 변수"라고 밝혔다.
이경민 연구원은 "2분기 Risk Off 시그널 강화돼 주가 변동성 확대에 대한 경계심리가 강화될 수 있다"면서 이같이 밝혔다.
다만 단기적으로는 급격한 금리인하 기대 후퇴의 반작용 가능성도 염두에 둘 시점이라고 밝혔다.
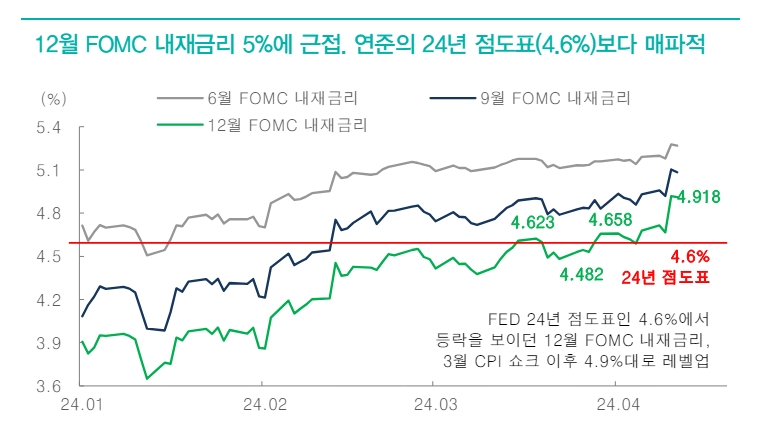
이 연구원은 "12월 FOMC 내재금리는 5%를 향하고 있다. 연준의 24년 점도표 4.6%를 40bp 가까이 상회한 수준"이라며 "최근 연준 위원들의 발언을 보면 점도표 변화가 불가피하지만 시장은 이에 대한 경계심리, 불안심리를 선반영 중"이라고 진단했다.
그는 "이 경우 Bad Is Good 국면으로 단기 전환 가능성이 높다"면서 "4월말 PCE를 확인하기 전까지 경제지표 결과에 따른 통화정책 컨센서스 변화가 나타날 수 있다"고 했다.
즉 경제지표 부진 시 물가 안정 기대를 자극하며 다소 과도하게 매파적으로 전환된 기준금리 컨센서스가 완화될 수 있다고 판단했다.
그는 "다음주에는 미국, 중국 실물지표가 공개된다. 15일에는 미국 소매판매, 16일에는 미국 광공업생산이 발표된다"면서 "전월대비 개선세를 이어갈 것으로 예상되는 상황에서 최근 ISM 서비스업 지수 부진 같이 예상치를 하회할 경우 금리인하 횟수와 시점에 대한 불안심리가 진정될 수 있다"고 분석했다.
16일 공개되는 중국 소매판매, 산업생산, 고정자산투자도 기저효과로 인한 둔화가 불가피하다고 짚었다. 위안화 환율 변화에 주목해야 한다고 밝혔다.
그는 "4월 11일 KOSPI 반전의 중심에 반도체, 자동차가 자리했다. 일부 2차전지 소재주들도 플러스 반전에 성공했다"면서 "통화정책 불안심리가 진정되고 채권금리 하락 반전 시 소외주 순환매 채원에서 2차전지(소재)업종의 반전을 기대한다"고 덧붙였다.
■ 가파른 금리 인하 기대 축소
미국 3월 CPI 충격과 3월 FOMC 의사록 공개 영향으로 금리인하 기대 크게 후퇴했다.
CPI와 Core CPI 모두 예상치를 상회한 것은 물론, 둔화가 예상(3.7%, 2월 3.8%)됐던 Core CPI도 3.8%를 기록하며 물가는 정체국면에 진입했다.
이 연구원은 "3월 FOMC에서 시장을 안도시켰던 파월 연준의장의 디스인플레이션 지지 발언, 1월, 2월 물가 반등은 계절적일 수 있다는 발언의 신뢰도 약화됐다"면서 "3월 FOMC 의사록에서도 물가에 대한 확신은 부족해 조기 금리인하에 대한 경계심리가 확인됐다"고 밝혔다.
FED Watch 기준 6월 금리동결 확률은 80%를 넘나들고 있고, 7월 금리동결 확률도 50%대로 레벨업됐다.
그는 "첫번째 금리인하는 9월 FOMC, 두번째 금리인하 시점은 25년 1월로 크게 후퇴한 상황"이라며 "3월 CPI 쇼크로 인해 연내 1~2번 금리인하가 가능할 것"이라고 예상했다.
점도표보다 매파적인 연준 통화정책 컨센서스...2분기 리스크 오프 시그널 강화 - 대신證
장태민 기자 chang@newskom.co.kr







