[뉴스콤 장태민 기자] 채권시장이 27일 제한적 등락을 이어갈 것으로 보인다.
레벨 부담과 대기 매수 사이에서 수급 주체의 움직임에 따라 등락할 것으로 보인다.
전날엔 엷은 시장에서 외국인의 선물 매수가 가격 상승을 주도하면서 금리를 좀더 내렸으며, 이날도 외국인 등의 매매에 의해 가격이 영향을 받을 것으로 보인다.
휴장 분위기 속에 특정 매매주체의 수급 움직임에 따라 장중 가격이 움직일 수 있다.
■ 美금리 단기 구간 위주 상승...뉴욕 주가 오름세 지속
미국채 금리는 26일 단기구간 위주로 올랐다. 주가 오름세 등에 금리가 약간 상승 압력을 받았다.
코스콤 CHECK(3931)에 따르면 미국채10년물 금리는 0.36bp 오른 3.8985%, 국채30년물 수익률은 0.42bp 떨어진 4.0472%를 기록했다. 국채2년물은 2.89bp 상승한 4.3604%, 국채5년물은 2.23bp 상승한 3.8926%를 나타냈다.
뉴욕 주가지수는 상승세를 이어갔다. 연말을 맞아 거래는 제한적이었지만 최근의 오름세가 이어졌다.
다우지수는 전장보다 159.36포인트(0.43%) 오른 3만7545.33에 장을 마쳤다. S&P500은 20.12포인트(0.42%) 상승한 4774.75를 기록해 사상 최고치에 근접했다. 나스닥은 81.60포인트(0.54%) 높아진 1만5074.57을 나타냈다.
S&P500을 구성하는 11개 업종이 일제히 강해졌다. 에너지주가 0.9%, 부동산주는 0.8%, 산업주는 0.7% 각각 올랐다. 개별종목 중에선 인텔이 5.2% 올랐다. 이스라엘 공장 건설에 250억달러를 투자하는 가운데 이스라엘 정부로부터 32억달러 보조금을 받기로 했다. 애플은 0.3% 내렸다. 애플워치의 특허권 침해 분쟁과 관련해 국제무역위원회(ITC)가 일부 기종 수입을 금지한 결정을 두고 애플이 곧바로 항소했다.
달러값은 하락했다. 주가 상승 등 위험선호 무드가 우위에 서면서 달러인덱스를 하락 압력을 받았다.
달러인덱스는 전장 대비 0.23% 낮아진 101.46에 거래됐다. 유로/달러는 0.25% 높아진 1.1044달러, 파운드/달러는 0.21% 오른 1.2726달러를 기록했다.
달러/엔은 0.07% 상승한 142.42엔, 달러/위안 역외환율은 0.10% 낮아진 7.1400위안에 거래됐다. 원자재 통화인 호주 달러화는 미 달러화에 0.25% 강세를 나타냈다.
국제유가는 홍해 사태가 이어지면서 75불대까지 올랐다. 예멘 후티 반군의 홍해상 선박 공격이 이어진 데 따른 지정학적 우려가 계속됐다. 달러화 약세도 유가 상승을 도왔다.
뉴욕상업거래소(NYMEX)에서 WTI 선물은 전장 대비 2.01달러(2.7%) 오른 배럴당 75.57달러를 기록했다. 런던 ICE 선물거래소에서 브렌트유 선물은 2달러(2.5%) 오른 배럴당 81.07달러로 마감했다.
■ 11~12월 주가 랠리와 24년 초
올해 11월~12월 주식시장은 강세 흐름을 이어가고 있다.
이날 배당락일을 맞이한 가운데 투자자들의 관심은 2024년으로 향하고 있다.
전날 주식시장은 배당락일을 하루 앞두고 개인 매도 물량에 하락하는 듯 했으나 물량을 소화하면서 강보합 선에서 거래를 마쳤다.
최근 미국, 한국 주가 등이 오르는 데는 내년 금리인하 사이클 가동에 대한 기대감이 작용하고 있다. 특히 미국 물가의 하향 안정과 경기 연착륙 기대감이 상승작용을 일으키고 있다.
주식시장이 12월에도 강세장으로 거래를 마감할 것으로 보이는 가운데 투자자들의 시선은 2024년 초로 이동하고 있다.
11~12월 랠리를 감안해 시장이 과열이라는 평가도 보인다. 2년만에 12월을 상승장으로 끝나면 연초엔 상승 강도가 둔화되거나 하락 전환할 것이란 예상도 보인다.
특히 금리인하 기대감이 과잉 반영됐다고 보는 쪽에선 쪽에선 연초 금리가 정상화(?)되면서 주가도 부담을 반영할 것이란 관측을 내놓는다.
하지만 올해 일찍 시작된 산타 랠리에 이은 강세 관성과 연초 효과에 대한 기대감, 수출 개선 흐름 등을 감안할 때 밀리는 것은 저가매수의 기회가 될 것이란 관점도 여전하다.
■ 강세 흐름 이어온 채권도 24년 연초 대비
한 해 거래가 거의 끝나가는 가운데 채권 투자자들은 24년 시장을 준비하고 있다.
당장은 내년부터 국채 발행이 정상화될 때의 시장 반응 등을 고려하는 모습을 보이기도 했다.
한 해의 후반부엔 발행 물량이 줄어들지만 내년 초부터 물량이 정상화될 때 투자자들이 어떤 반응을 보일지 고민하는 모습도 보인다.
시장금리가 기준금리 인하 기대감을 상당부분 선반영한 상황이기 때문에 정상화된 물량이 조정을 빌미로 작용할 수 있다는 전망도 보인다.
예컨대 미국 시장이 6번, 한국 시장이 2번의 금리인하를 반영하는 상황에서 시장 정상화 시의 레벨 조율이 필요하다는 것이다.
하지만 연초의 자금집행이나 2024년 금리인하 사이클에 대한 기대감 등을 감안할 때 여전히 밀리는 것은 매수 기회일 뿐이라는 관점도 여전하다.
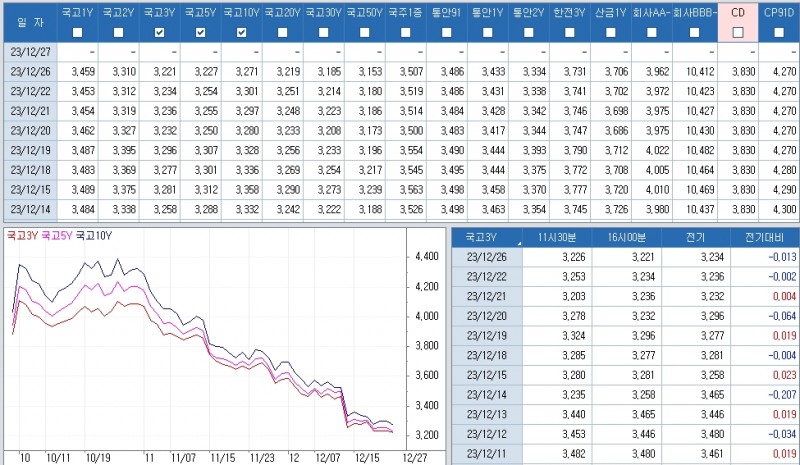
자료: 최근 최종호가수익률 추이, 출처: 코스콤 CHECK
[채권-장전] 채권·주식의 강세 관성과 2024년 대비
장태민 기자 chang@newskom.co.kr







