[뉴스콤 장태민 기자] 대신증권은 26일 "KOSPI 2,600선 이상에서는 주식 비중을 줄이고 2024년을 맞는 것이 낫다"고 밝혔다.
이경민 연구원은 "2010년 이후 연말 4거래일 상승확률은 38.5%에 불과했다"면서 이같이 밝혔다.
이 연구원은 연말 수급 자체는 예년보다 좋은 것으로 봤다.
그는 "매년 연말 배당락 전후 반복되어 왔던 수급 계절성은 우호적이다. 대주주들의 매도로 인한 수급 압박이 크게 완화됐기 때문"이라고 밝혔다.
대주주 양도세 부과 기준이 10억에서 50억으로 확대됐으며, 이에따라 과세 대상이 70% 줄어든다는 분석도 제기되는 상황이다.
KOSDAQ과 중소형주의 연말 변동성은 제어될 가능성 높다고 평가했다.
이 연구원은 "차입한 주식에 대한 이자부담과 배당락 이후에는 배당수익을 피하기 위한 숏커버링 매수와 연말 배당에 근거한 현물/선물 베이시스 확대, 금융투자 순매수(프로그램 중심) 강화가 대표적이고, 검증된 연말 수급 계절성"이라고 지적했다.
그는 다만 "숏 커버링 매수는 유입될 것이나 시장 전반에 미치는 영향력은 제한적일 것"이라며 "코로나19 이후 공매도 영향력이 축소됐다"고 밝혔다.
코로나19 이전 170억주를 상회하던 대차잔고 수량이 23년 12월 현재 96억주 수준으로 레벨다운됐다. 특히 11월 6일 공매도 금지 이후 공매도 잔고 수량은 KOSPI, KOSDAQ 모두 1.6억주, 1.3억주로 축소됐다. 10월말 KOSPI 2.6억주, KOSDAQ 1.8억주였다.
그는 "연말까지 KOSPI, KOSDAQ의 견조한 흐름이 지속될 경우 2차전지 업종에 상대적으로 강한 숏커버링 매수 유입을 기대할 수 있을 것"이라며 "8월 이후 KOSPI, KOSDAQ 대비 부진한 상황으로 수익률 갭 축소 차원에서 반등이 가능하고, 공매도 잔고비율이 높기 때문"이라고 밝혔다.
업종·종목별 순환매, 차별적인 반등국면에서 연말 수급 계절성인 숏커버링 순매수가 가세하면 반등 탄력에 힘이 실릴 가능성이 높다고 평가했다.
이 연구원은 그러나 "프로그램 매수는 12월 한 달 동안 이미 5.1조원 이상 유입돼 추가적인 매수 유입이나 시장 영향력 확대를 기대하기 어렵다"고 진단했다.
그는 "배당매수차익거래(고평가 선물 매도 & 저평가 현물 매수 & 기말배당 수취)에 우호적인 환경은 맞다. 12월 FOMC 서프라이즈 이후 글로벌 주가 강세가 지속됐고, KOSPI도 8주 연속 상승하며 2,600선을 회복했다"면서 "지수 상승에 대한 기대가 강하게 반영되면서 현선물 베이시스는 12월 22일 기준 +1.55에 달한다"고 밝혔다.
추가적인 프로그램 매수 유입은 가능하지만, 유입 강도가 더 강해지기는 어려워 보인다는 것이다.
이 연구원은 따라서 "현 시점에서는 대규모 프로그램 매수 유입에 따른 부작용을 경계해야 한다"고 진단했다.
KOSPI 2,600선 이상에서는 리스크 관리 강화에 중점을 둬야 한다고 조언했다.
그는 "최근 KOSPI 2,600선 회복, 미국 주가 사상최고치 경신 등은 24년 주식시장의 예고편이라고 생각하지만 24년의 시작을 앞둔 상황에서는 과도한 금리인하 기대에 기반한 채권금리, 달러화의 UnderShooting, 주식시장의 단기 과열 부담 가중 등을 감안해야 한다"고 밝혔다.
연말까지는 우호적인 수급여건을 바탕으로 급격한 가격조정보다 KOSPI 2,600선을 중심으로 한 박스권 등락이 이어질 가능성이 높다고 봤다.
매년 반복됐던 양도세 부과로 인한 수급불안이 제한적인 가운데 배당락 전후 숏커버링 순매수, 배당 매수차익거래가 유입될 가능성이 높기 때문이라고 분석했다.
대외 변수에 의한 지수 등락 속에 업종/종목별 반등시도가 좀 더 이어질 수 있다고 봤다. 다만 리스크 관리에 집중하는 게 낫다고 평가했다.
이 연구원은 "2023년 마지막주, KOSPI 2,600선 이상에서 지수 플레이를 최대한 자제하고, 대형주 비중은 점차 줄여가는 가운데 2차전지 대표주와 낙폭과대주 중심의 단기 매매에 집중하는 것이 유효하다"고 조언했다.
내년에도 주가지수 상승세를 기대할 수 있지만 변동성에 대비할 것을 주문했다.
그는 "3월 FOMC에서 금리인하를 단행할 경우 KOSPI를 비롯한 글로벌 주식시장은 1분기 말 ~ 2분기 초반부터 상승추세 재개가 가능하고 2024년 KOSPI Target은 3,000p 이상으로 확대될 가능성을 염두에 두고 있다"고 했다.
3월 FOMC에서 금리동결이 결정되더라도 2분기 중 추세반전이 가능하고, 24년 하반기 강한 상승추세가 전개될 수 있다고 봤다.
하지만 내년 1분기 변동성 확대는 불가피할 것으로 전망했다.
이 연구원은 "24년 1분기에는 이보전진을 위한 일보후퇴가 불가피하다. 통화정책에 대한 시장의 과도한 기대가 정상화되는 가운데 미국 경기침체 우려가 유입될 수 있기 때문"이라며 "특히 23년 12월 글로벌 주식시장, KOSPI 강세는 투자심리, 지수가 동시에 과열권으로 진입하는 결과로 이어졌다"고 했다.
AAII에서 공개하는 강세전망 - 약세전망 Spread는 32%p로 21년 4월 이후 최고치를 기록했다고 밝혔다. CNN Money의 Fear & Greed Index는 Extreme Greed 영역에 진입하는 등 시장이 과열권이라고 평가했다.
이 연구원은 "KOSPI를 비롯한 글로벌 주요국 주식시장은 Stochastics 90%를 넘나드는 극단적인 과열이 지속되고 있다. 이러한 상황에서 단기 매크로 리스크 인덱스는 반등 중이고, VIX는 13% 이하에서 반등세를 보이고 있다"면서 "단기 Risk Off 시그널 강화와 변동성 확대 가능성을 시사하는 변화"라고 풀이했다.
그는 "기술적으로는 MACD OSC 하락 다이버전스 가능성이 높아지며 상승에너지 약화를 예고하고 있다"고 밝혔다.
KOSPI는 밸류에이션 측면에서 중요 분기점에 도달했다고 진단했다.
12개월 선행 PER 10.6배로 23년 평균의 -1표준편차 수준을 회복했고, 선행 PBR은 0.9배로 23년 평균(0.88배)를 상회하고 있다고 밝혔다.
그는 "밸류에이션 1차 정상화가 상당부분 진행됐고, 단기적으로는 밸류에이션 매력이 약화될 수 있다"면서 진단했다.
연말 수급 계절성의 부작용도 경계해야 한다고 밝혔다. 연말 배당매수차익거래는 배당락 이후 매물로 출회되는 경향이 크다는 것이다.
그는 "11월 이후 유입된 7.8조원 이상의 프로그램 매물이 대기 중"이라며 "KOSPI 2,600선 이상은 단기적으로 Upside Potential보다 Downside Risk가 크다"고 덧붙였다.
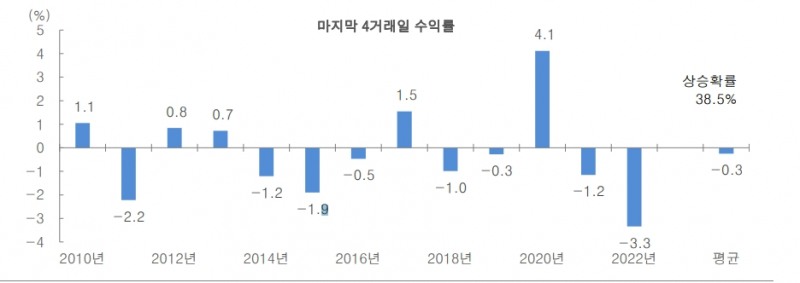
자료: 대신증권
코스피 2600선 이상에선 주식 비중 줄이고 2024년 맞는 게 나아 - 대신證
장태민 기자 chang@newskom.co.kr







