연말 주식투자, 지수보다 이익상향 업종과 배당주 위주로 대응하는 게 나아 - 신한證
[뉴스콤 장태민 기자] 신한투자증권은 28일 "주식투자자들은 지수보다 이익 상향 업종과 배당주 위주로 대응하는 게 낫다"고 밝혔다.
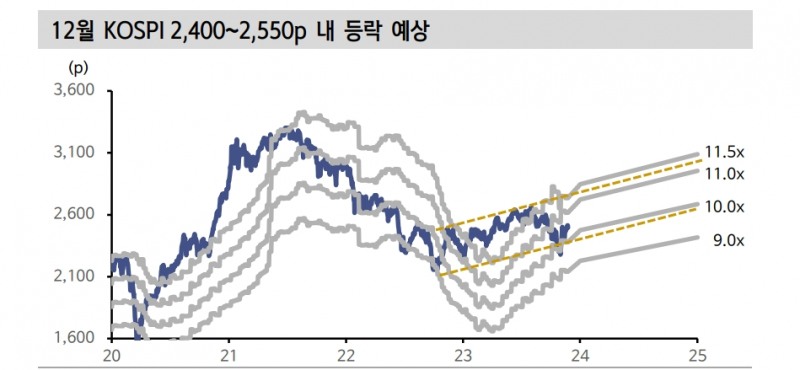
노동길 연구원은 '12월 주식시장 전망 보고서'에서 올해 마지막 달 KOSPI 밴드 2,400~2,550p를 제시하면서 이같이 밝혔다.
노 연구원은 "KOSPI 12개월 선행 EPS 연말 245p에 해당하는 PER은 9.8~10.4배"라며 "가격 부담은 높지 않으나 저평가 매력도 감소한 구간"이라고 밝혔다.
지수 베팅보다 연말 이익률 개선 업종 및 배당 수익률 확보를 통한 일드 추구 전략이 유효하다고 분석했다.
이익 상향 업종은 대표적으로 반도체, 필수소비재, 자동차라고 밝혔다. 여기에 더해 소프트웨어도 4분기 변화율 상향을 긍정적으로 볼 수 있다고 했다.
그는 "12월은 소외주 반등을 끝내고 이익 추정치 변화를 기반에 둔 업종 전략이 필요하다"며 "배당 관점에서는 배당기준일 정관 변경한 기업 구분이 선결 사항"이라고 밝혔다.
지난 11월 FOMC가 위험자산 투자심리 개선에 변곡점으로 작용했다고 평가했다.
주식시장은 시장금리 하락에 따라 PER 위주로 반등했다.
노 연구원은 "금융시장 상황은 순환논증 오류에 빠지는 듯하다. 기간 프리미엄 마이너스 전환과 시장금리 속락에 따라 추가 긴축을 대체하기 어려워지는 상황"이라며 "인플레이션 압력 완화도 금리 하락과 PER 상승에 영향을 미쳤으나 주거비 제외 서비스 물가 하방 경직성, 2024년 하반기 주거비 재점화 가능성을 동시에 고려하면 섣불리 금리 인하 신호를 기대하기 어렵다"고 밝혔다.
그는 "KOSPI 12개월 후행 PBR은 현재 0.95배이며 적정 수준과 5% 가량 하향 괴리돼 있다"면서 "지수 추가 상승을 위해서는 내년 제조업 경기 개선을 향한 확신이 필요하다"고 풀이했다.
이어 "미국 PMI 및 중국 산업이익 등 최신 데이터들은 회복 시점을 늦추고 있다. 연말까지 박스권 대응을 필요로 한다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr







