[뉴스콤 장태민 기자] 메리츠증권은 5일 "주식시장의 수급 주도권이 누구에게 있는지 파악하는 게 상당히 중요한 장세"라고 진단했다.
이진우 연구원은 "지금은 헤비급 기업들이 라이트급처럼 움직이는 시대"라며 이같이 평가했다.
그러면서 현재 코스피시장에선 외국인, 코스닥에선 개인 영향력에 보다 주목해야 할 때라고 조언했다.
지금은 주식시장의 수급 쏠림이 빈번하게 발생하고 있으며, 이는 국내만의 사정도 아니라고 했다.
■ 이상해진 주식시장
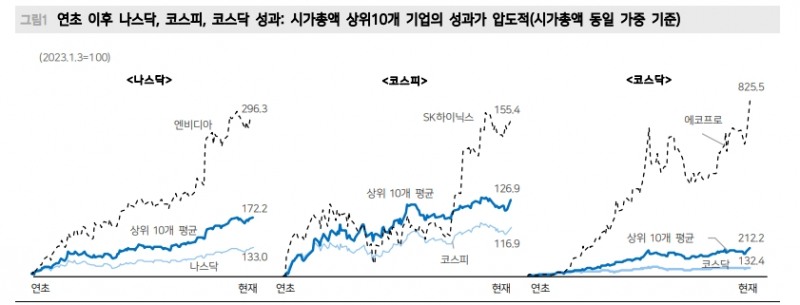
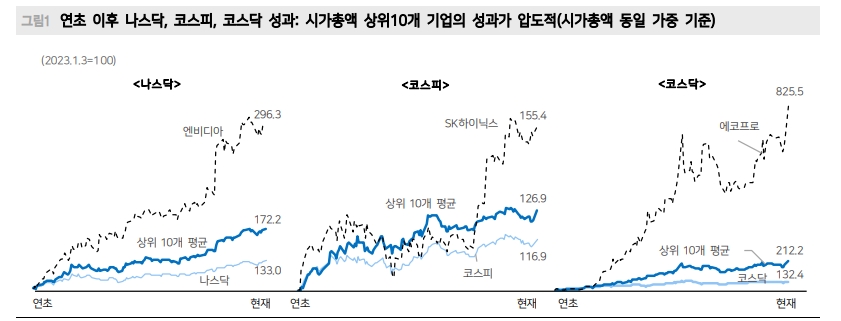
이 연구원은 "지금은 각 시장 내 시가총액 상위권에 있는 기업의 평균 성과가 압도적이고 그 중 성과 1등인 기업들의 시가총액이 결코 작지 않다"고 밝혔다.
예컨대 미국 엔비디아, 한국 SK하이닉스와 에코프로 등에서 수급 파워가 두드러진다고 했다.
이 연구원은 "이들 기업의 시가총액은 1조달러, 90조원, 20조원대에 이르고, 상반기 중 196%, 55%, 725% 급등했다"고 지적했다.
초대형주가 마치 중소형주처럼 움직인 것이다.
이 연구원은 "상황이 이렇다 보니 펀더멘털 뿐만 아니라 ‘수급적’ 쏠림이 이들 주가에 영향을 미친 것은 아닌가 궁금하다"면서 "투자자들의 단순한 베팅인 것인지, 섹터 ETF 등과 같은 특정 산업, 기업에 수급이 집중된 효과인지 들여다 볼 필요가 있다"고 밝혔다.
이 연구원이 거론한 과격하고 이상해 보이는 이번 랠리는 글로벌 시장의 공통적인 현상이다.
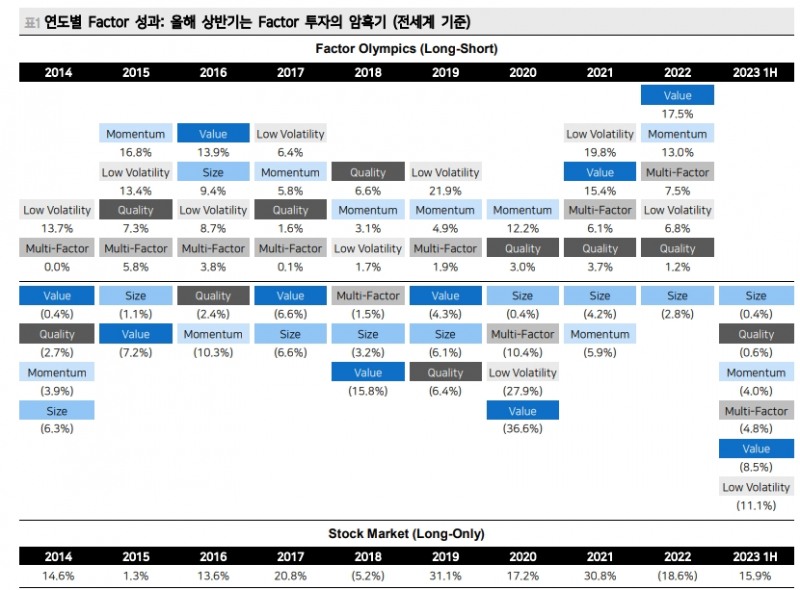
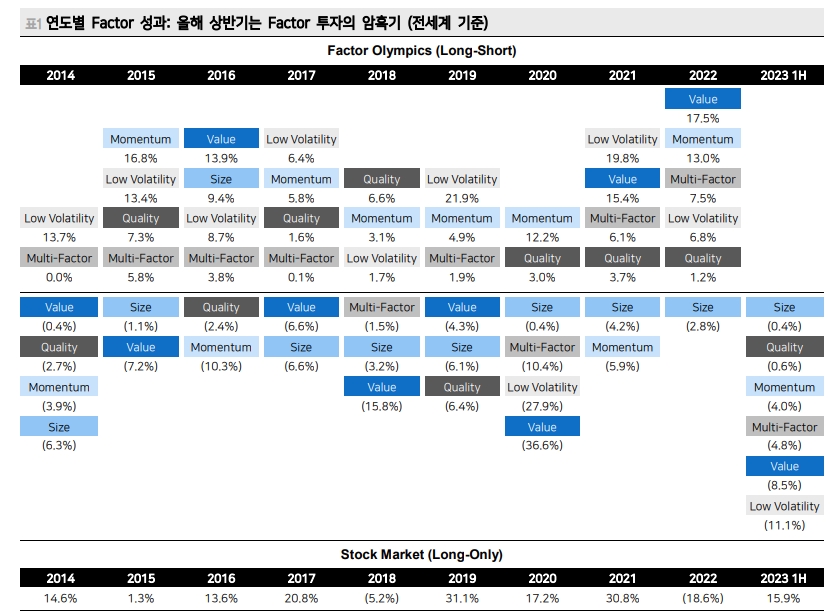
올해 상반기 Factor 투자법(해당 Factor 상위 & 하위 기업을 Long/Short 하는 전략)의 효용성이 유독 떨어졌던 것이 단적인 예다.
대형주 vs 중소형주, 고변동성 vs. 저변동성, 가치주 vs. 성장주와 같은 전통적인 기법이 작동하지 않았던 것이다.
이 연구원은 "결과적으로 아무것도 하지 않고 기다리는 전략, Long Only가 정답이었다"고 평가했다.
원인은 두 가지로 추정했다.
우선 Factor와는 별개로 각 시장 내 개별 종목의 움직임이 강했다는 의미이고, 두번째 기존 Theme의 변화로 이전의 패턴과는 다른 종목 움직임이 연출됐기 때문이라는 것이다.
이 연구원은 예컨대 "AI로 인한 엔디비아 등 반도체 산업의 수혜기업 변화, Tesla 전기차 충전소의 기술 표준화 이슈 등장이 대표적"이라고 밝혔다.
특히 문제는 ‘수급’이라고 강조했다.
개인투자자의 ETF 선호, 기관투자자의 Passive화가 어제 오늘의 일은 아니지만, 전통적인 Active Mutual 펀드의 선두주자들이 ETF로의 전환을 가속화하고 있기 때문이라고 분석했다.
ETF의 특성상 시장 전체 보다는 소수의 종목에 수급이 집중될 수 밖에 없다는 점을 고려한다면, 이러한 Factor 투자의 성과 부진은 빈번해 질 가능성이 높다고 내다봤다.
■ 전통 펀드보다는 ETF가 대세
미국은 뮤추얼 펀드는 ETF로 상당부분 전환됐거나 전환되고 있으며, 한국도 마찬가지 흐름이다.
미국 펀드 시장 내 ETF가 지배적인 위치에 있다는 것은 익히 알려져 있지만, 2021년부터 기존 운용사들에게 새로운 선택지가 생겼다. 기존 개방형 뮤추얼 펀드를 ETF로 전환할 수 있게 됐기 때문이다.
2021년 3월 기네스 앳킨슨의 2개의 뮤추얼 펀드가 처음으로 ETF로 전환한 이후 속도가 빨라지고 있다. 배경은 미국 SEC의 규제완화 때문이다.
당초 SEC는 뮤추얼 펀드의 ETF 전환을 허용하지 않았지만, 일정한 기준(AP 및 마켓 메이커 참여, 포트폴리오 요건 등)을 충족할 경우 전환을 허용하고 있다.
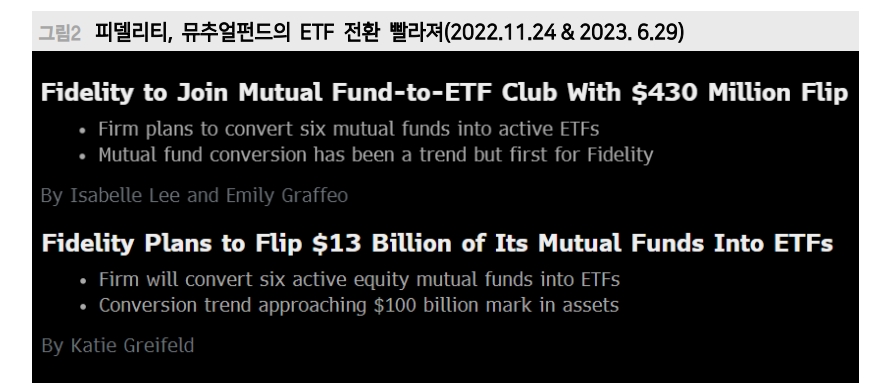
이 연구원은 "지난 6월말 피델리티는 130억달러의 뮤추얼 펀드를 추가적으로 ETF로 전환할 것이라는 계획을 발표했다"면서 "작년 11월 첫 ‘전환’이후 후속 조치"라고 상기했다.
이중 단일 펀드로는 최대 규모(52억달러)인 Fidelity Large Cap Value Enhanced Index Fund가 포함돼 있다. 본격적인 전환이 시작되고 있는 셈이다.
그는 "한국도 기존 공모펀드의 활성화를 위해 ETF 전환은 논의 중이다. 아직은 현행법상 상장의 필요성과 실현 가능성을 확인해야 하지만 그만큼 공모펀드 시장의 영향력이 위축되었음을 의미한다"고 밝혔다.
그는 "어쩌면 최근 외국인의 매매패턴이 시장이 아닌 시가총액 상위 일부 기업(초대형주)에 대한 매수세가 유독 집중되고 있다는 것, 연기금을 제외한 기관투자자는 수급이 ‘금융투자(ETF 매매)’ 중심으로 이뤄지고 있다는 것이 이러한 현상을 반영한 결과가 아닐까 싶다"고 풀이했다.
■ 전통 공모펀드의 몰락
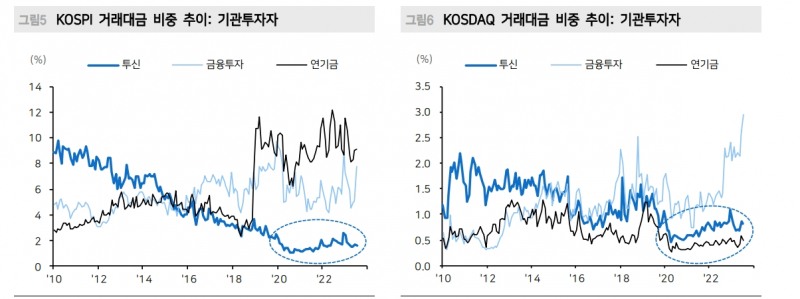
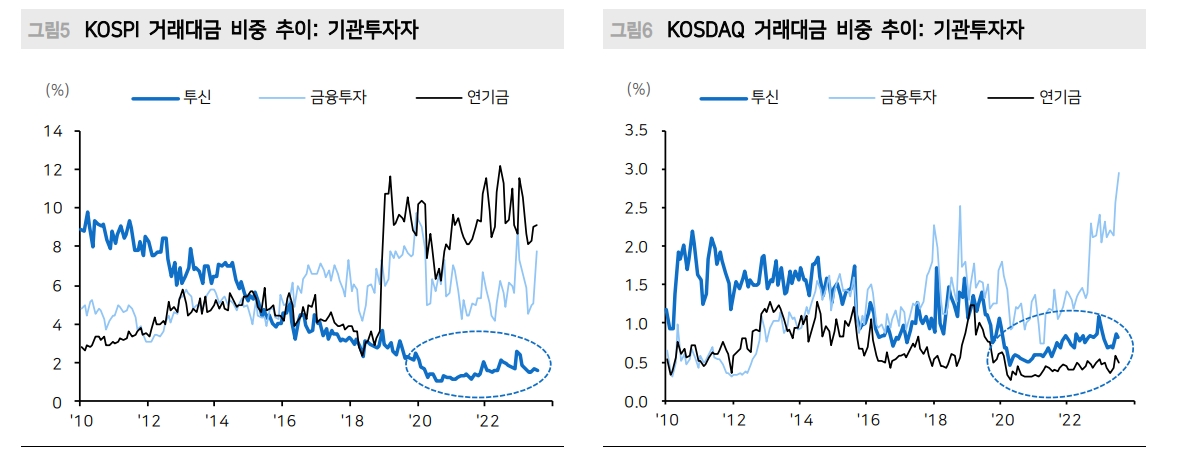
이 연구원은 "안타까운 것은 투신권 공모펀드 중심의 기관 영향력이 한 단계 더 낮아졌다는 점"이라며 "투신권의 KOSPI, KOSDAQ 내 거래대금 비중은 1~2% 수준에 불과하다"고 지적했다.
2010년 투신권의 거래대금 비중이 10%에 육박했던 것에 비하면 지금은 1/4 수준인 셈이다.
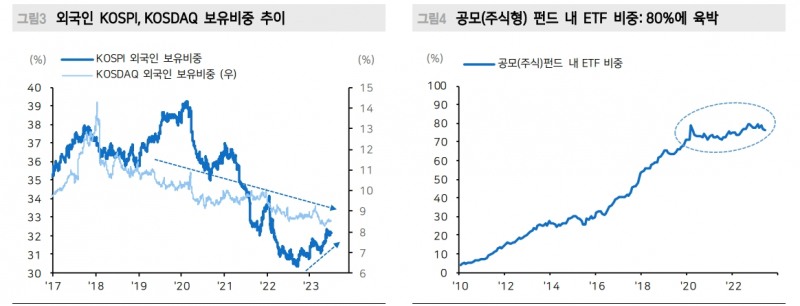
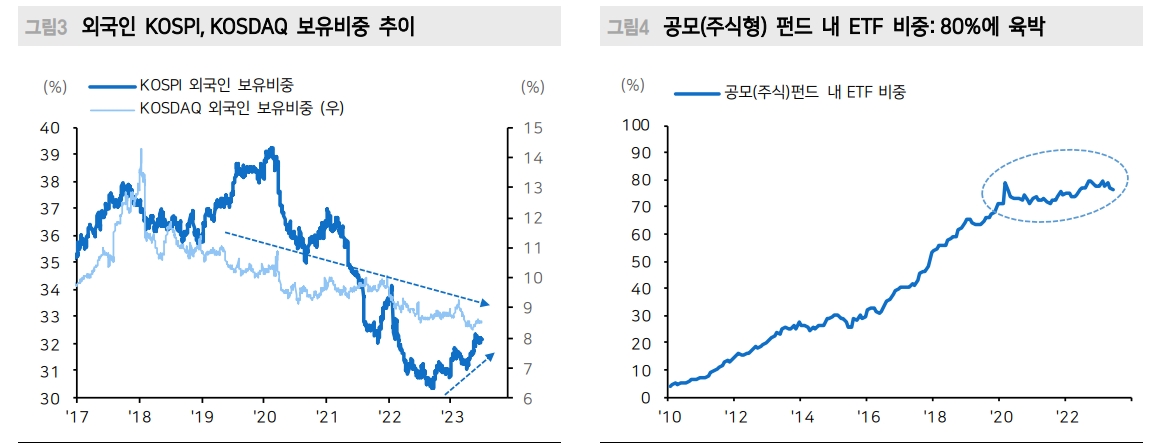
ETF가 그 자리를 대신했다. 같은 기간 공모(주식) 펀드 내 비중이 5% 수준에서 지금은 80%에 육박할 정도다. 수급 주체는 ‘금융투자’로 변경됐다.
소수의 특정 주식을 사고파는 형태로 매매가 이뤄지는 것이 특징이다. KOSDAQ 시장 내 기관투자자 중 금융투자 비중이 높아진 것은 이러한 이유에서다.
다만 사실 ETF 또한 개인투자자들의 판단에 의한 것이기 때문에 또 다른 개인 수급이기도 하다.
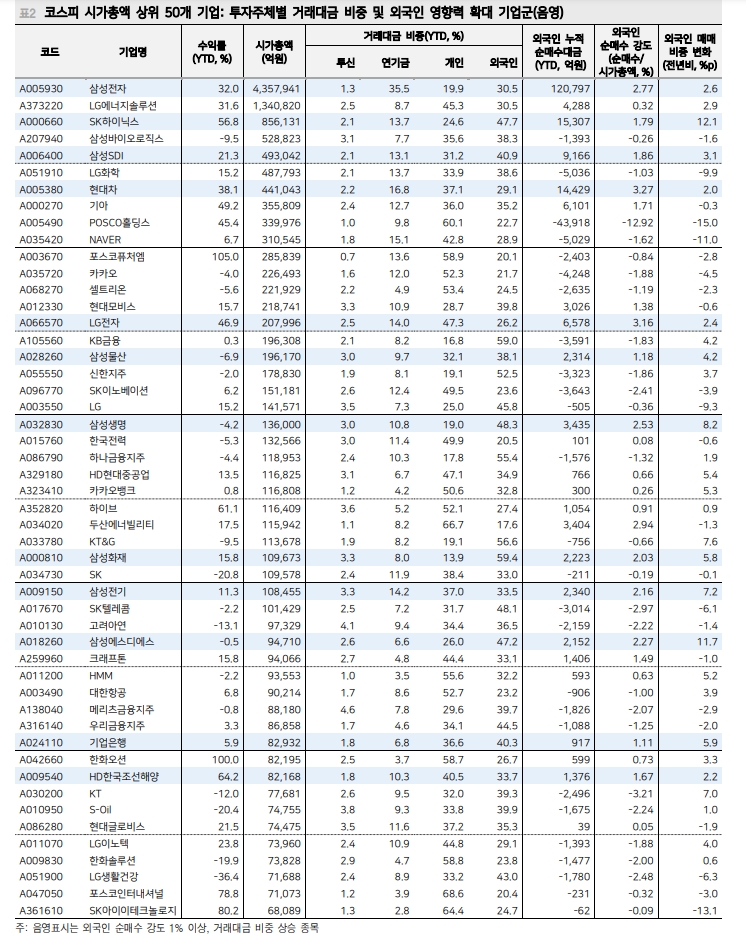
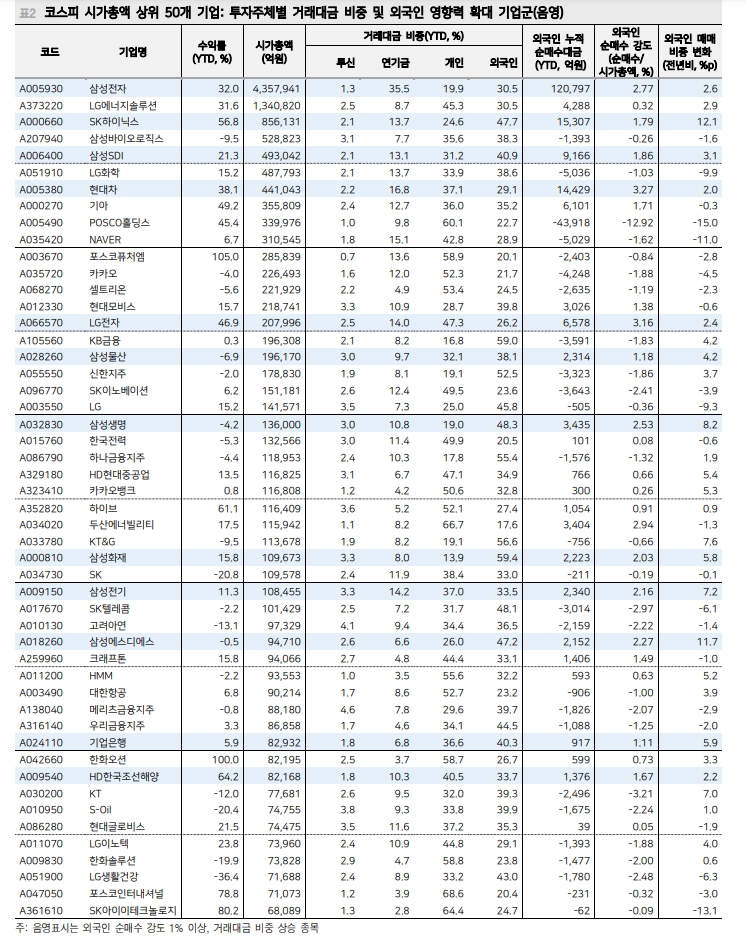
외국인은 KOSDAQ보다는 KOSPI 선호도가 뚜렷하다. 작년 하반기 이후 KOSPI 외국인은 반도체 기업을 중심으로 비중확대 추세지만 KOSDAQ은 정반대다.
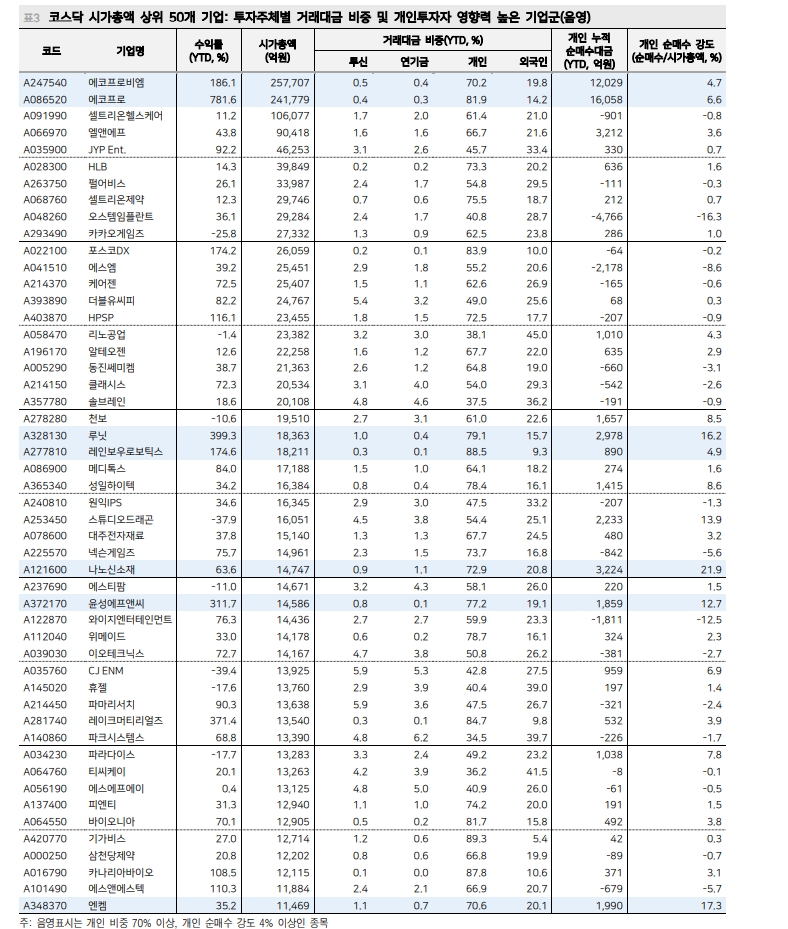
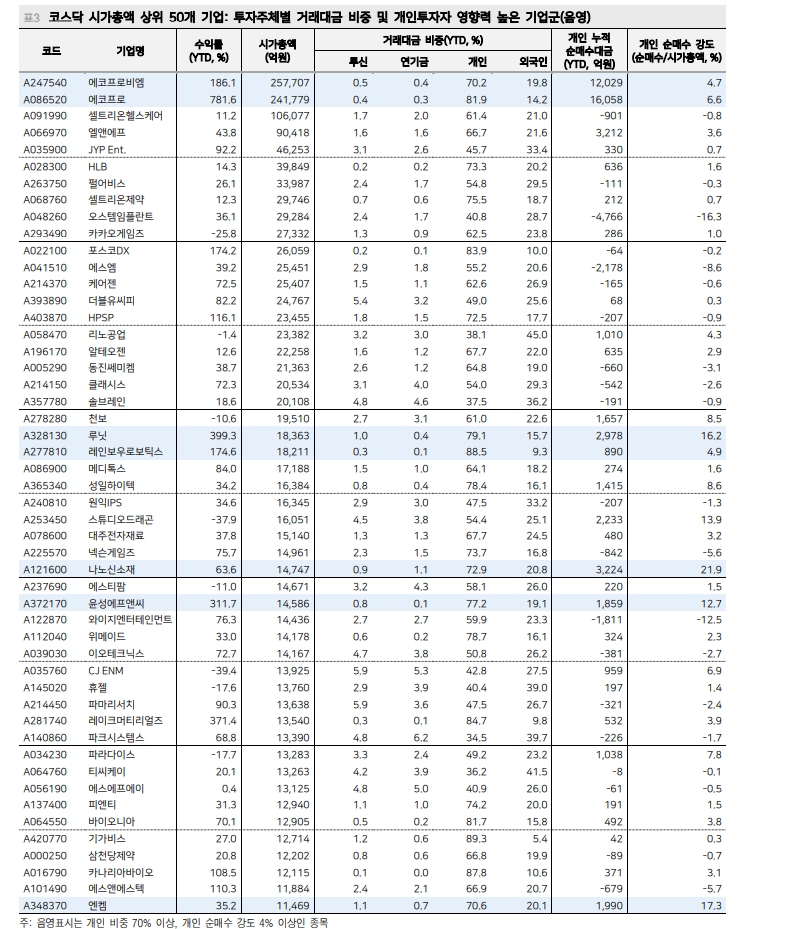
이 연구원은 "KOSPI는 외국인 수급이 핵심이고, KOSDAQ은 개인투자자가 수급 주도권을 쥐고 있다"며 "수급의 관점에서 개별 종목을 접근하는 것도 마찬가지"라고 밝혔다.
KOSPI에서는 예전보다 외국인 수급이 뒷받침되고 영향력이 높아지는 기업이 유리할 가능성이 높고, KOSDAQ은 개인투자자들의 수급 집중도가 높은 기업이 주가 등락이 상대적으로 클 가능성이 높다고 짚었다.
KOSPI 내 외국인 영향력이 높은 기업, KOSDAQ 내 개인 영향력이 높은 기업 리스트를 참고하는 게 흐름을 판단하는 데 도움이 된다는 것이다.
주식시장, 헤비급이 라이트급처럼 움직이는 시대...전통 펀드 몰락 속 수급 주도권 파악 더 중요 - 메리츠證
주식시장, 헤비급이 라이트급처럼 움직이는 시대...전통 펀드 몰락 속 수급 주도권 파악 더 중요 - 메리츠證
주식시장, 헤비급이 라이트급처럼 움직이는 시대...전통 펀드 몰락 속 수급 주도권 파악 더 중요 - 메리츠證
주식시장, 헤비급이 라이트급처럼 움직이는 시대...전통 펀드 몰락 속 수급 주도권 파악 더 중요 - 메리츠證
주식시장, 헤비급이 라이트급처럼 움직이는 시대...전통 펀드 몰락 속 수급 주도권 파악 더 중요 - 메리츠證
주식시장, 헤비급이 라이트급처럼 움직이는 시대...전통 펀드 몰락 속 수급 주도권 파악 더 중요 - 메리츠證
자료: 메리츠증권
주식시장, 헤비급이 라이트급처럼 움직이는 시대...전통 펀드 몰락 속 수급 주도권 파악 더 중요 - 메리츠證
장태민 기자 chang@newskom.co.kr







