[뉴스콤 장태민 기자] 신한투자증권은 22일 "연초 이후 미국 주식시장을 들어올린 원인 중 하나는 옵션 투자"라고 밝혔다.
김성환 연구원은 "연초 후 펀드 플로우 상으로는 주식시장으로 수급 유입이 없었고 헤지펀드들은 대규모 숏 포지션을 지속적으로 유지했다"면서 이같이 분석했다.
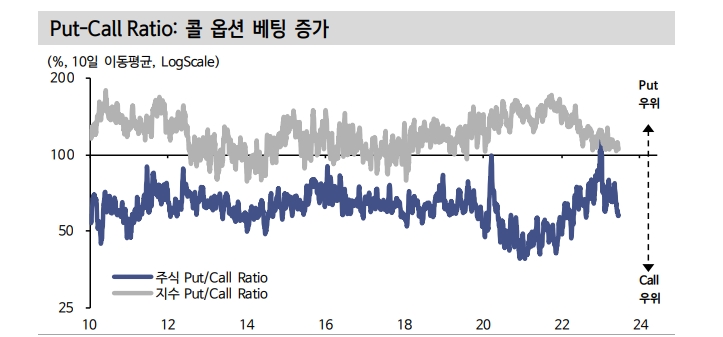
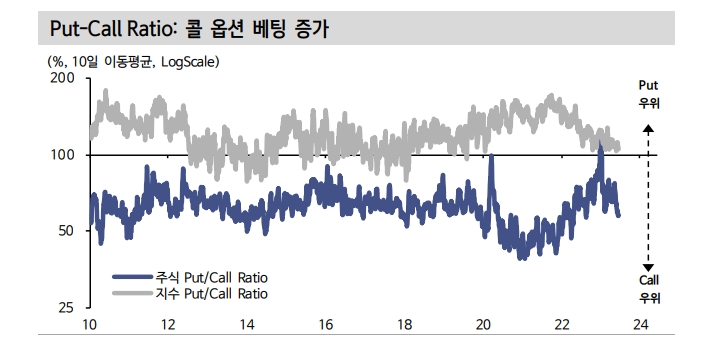
김 연구원은 "Put-Call 비율을 보면 작년말 극심했던 풋 옵션 베팅이 금년 내내 되돌림됐다"며 "특히 개별주식 Put-Call 비율은 0.5까지 떨어져 콜 옵션 베팅의 확연한 우위를 시사하다"고 밝혔다.
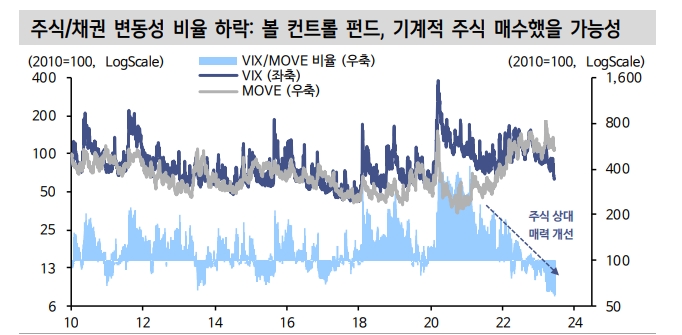
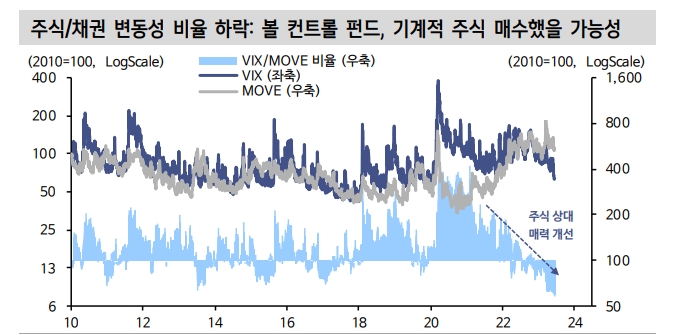
VIX는 Put-Call 비율과 동행한다.
그는 "VIX의 하락은 볼 컨트롤, 리스크 패리티를 위시한 퀀트펀드들의 기계적인 수급 유입으로 이어졌을 것"이라며 "리스크 패리티 펀드는 사실상 모멘텀을 강화하는 역할(주가 상승 → 변동성 하락 → 수급 유입)을 한다"고 밝혔다.
자사주 쪽 움직임도 볼 필요가 있다고 밝혔다.
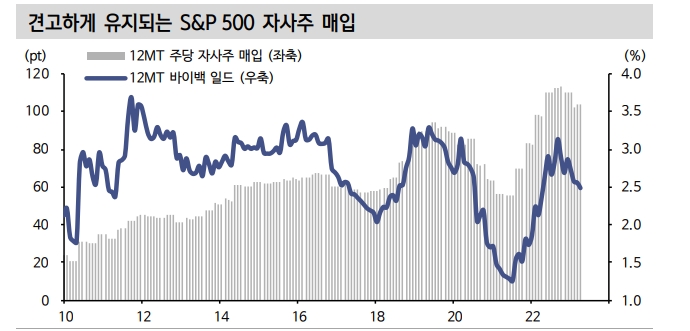
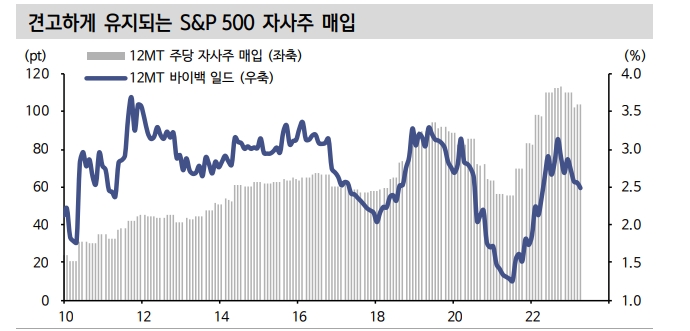
김 연구원은 "항상 주식을 사주고 있었던 주체들도 있다. 자사주 매입"이라며 "S&P 500 기업들은 작년 8,500억달러 규모의 자사주를 매입했고 이는 시가총액의 2.5% 수준에 해당하는 주식 공급 감소를 의미해 사실상 미국 주식시장에서 가장 강력한 수급 주체로 볼 수 있다"고 했다.
자사주 매입이 이익에 후행하고 최근 12MF EPS가 반등하는 점을 감안하면 이 추세는 올해 내내 이어질 공산이 크다고 분석했다.
그는 "자사주 매입을 더욱 빛나게 하는 것은 IPO로 대변되는 오버행 리스크가 거의 없기 때문"이라며 "미국 IPO 시장은 작년 이후 역대급으로 냉각됐고 신주 공급은 거의 없다시피하다"고 했다.
자사주 매입이 고스란히 수급 개선으로 이어질 수 있다는 것이다.
김 연구원은 "펀드플로우로 대변되는 재량적 수급은 주가 반등 과정에서 주식을 거의 사지 않았다. 불과 5월까지만 해도 비관적 경제전망과 위험회피가 만연했기 때문에 이들은 대부분 채권시장으로 향했다"면서 "과거 패턴을 보면 펀드플로우는 경제 전망이 좋아지고 실적이 턴어라운드하는 것을 확인한 이후에야 주식시장으로 돌아오는 경향이 있다"고 밝혔다.
따라서 이들은 하반기 주식시장을 지탱할 것으로 기대되는 주요 수급이라고 평가했다.
김 연구원은 또 "S&P 500 선물에는 투기적 선물의 순매도 포지션이 지난 10년내 최대 수준으로 벌어졌다가 최근 몇주간 급격하게 되돌림되기 시작했다"며 "시장이 상승 추세로 전환했고 숏 포지션은 이미 많이 쌓여있어 더 이상 숏을 쌓기 쉽진 않은 여건"이라고 밝혔다.
그는 "개인들의 신용 매수는 고점대비 30% 하락한 후 아직 반등하지 않았다. 주가 과열이 진정되면 이들 수급 역시 주식시장으로 유입될 가능성이 있다"고 덧붙였다.
올해 미국 주식시장 상승엔 풋 옵션 베팅 되돌림 영향 작용 - 신한證
올해 미국 주식시장 상승엔 풋 옵션 베팅 되돌림 영향 작용 - 신한證
자료: 신한투자증권
올해 미국 주식시장 상승엔 풋 옵션 베팅 되돌림 영향 작용 - 신한證
장태민 기자 chang@newskom.co.kr







