주식시장 전방에 방지턱 있어...반도체, 방어주 위주 접근 유효 - 신한證
[뉴스콤 장태민 기자] 신한투자증권은 1일 "주식시장 전방에 방지턱이 있다"고 밝혔다.
노동길 연구원은 '6월 주식시장 전망 보고서'에서 "반도체와 방어주 위주 접근 전략은 유효하다"면서 이같이 조언했다.
KOSPI 변동성이 향후 재발했을 때 깊이 자체는 과거 부채한도 협상 사례들보다 얕을 것으로 봤다.
노 연구원은 "이익 모멘텀이 바닥에서 7.4% 반등했다. 6월 및 3분기 변동성 재발 시 비중 확대 계기로 삼을 수 있다"면서 "반도체 및 유틸리티 대표주를 제외한 PER을 계산했을 때 KOSPI 2,400pt 중반 이하는 가격 매력 상위 7%에 해당한다"고 풀이했다.
6월 FOMC가 주식시장의 중요 변곡점이 될 가능성은 아직 높지 않다고 평가했다.
노 연구원은 "주식시장은 금리 상승에도 하반기 이익 개선 기대에 더 집중하며 추가 긴축 위험의 가격 반영을 꺼리고 있다"며 "FOMC 의사록 내용만 놓고 보면 일견 타당하다"고 풀이했다.
그는 "연준은 대출태도 강화에 따른 실물 경기 영향을 가늠하기 어려운 상황에서 추가 금리 인상이 당장 필요하지 않다는 견해"라며 "연준이 긴축을 서두를 정도로 데이터 확인에 충분한 시간이 주어지지 않았다"고 평가했다.
긴축 우려가 6월 중 현실화할 가능성은 높지 않다는 주장이다.
부채한도 협상 타결은 투자심리 측면에서 우호적이나 상당 부분을 선반영했다고 진단했다.
영향력은 장기와 단기로 구분 가능하다고 했다. 장기적으로는 재정지출 약화 측면에서, 단기적으로는 유동성 효과 축소 측면에서 위험자산 투자 심리에 부정적이라고 했다.
과거 부채한도 협상이 잡음을 일으켰던 2011년, 2015년, 2021년 모두 타결 이후 두 달간 변동성 확대를 겪었다고 상기했다.
그는 "과거 변동성을 전부 부채한도 협상 이후 유동성 위축 효과로 단정하기 어렵다. 주목할 점은 상반기 주식시장에 우호적으로 작용했던 유동성 효과가 일부 축소될 수 있다는 사실"이라며 "한국은 특히 더 유동성 변화에 민감했다"고 덧붙였다.
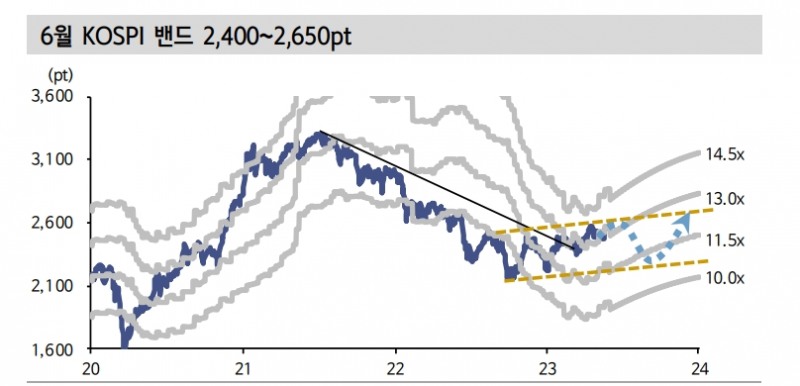
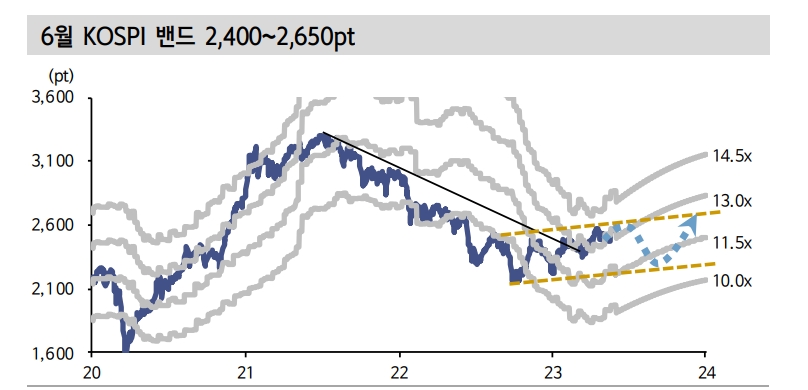
6월 KOSPI 밴드를 2,400~2,650pt로 제시했다.
장태민 기자 chang@newskom.co.kr







