[뉴스콤 장태민 기자] 메리트증권은 21일 "크레딧스위스 AT1 자본 상각은 대마불사를 경계한 준비된 G-SIB 정리 과정으로 봐야 한다"고 밝혔다.
황수욱 연구원은 "G-SIB 관리의 목적은 주요 은행 부실/도산 가능성 축소, 도산시 시스템 충격 최소화"라며 이같이 밝혔다.
따라서 크레딧스위스 정리 과정에서 AT1 상각은 구제금융 사용 최소화를 위한 예정된 과정이라는 것이다.
황 연구원은 "AT1 상각에 따른 연쇄 부실을 피할 확산 예방책은 대비돼 있다"며 "시스템리스크로 확대해석하지 않아도 될 것이나, G-SIB 파산 절차 진행 가운데 변동성 구간을 통과 중임은 인지할 필요가 있다"고 했다.
■ 금융위기 이후 갖춰진 현 체제
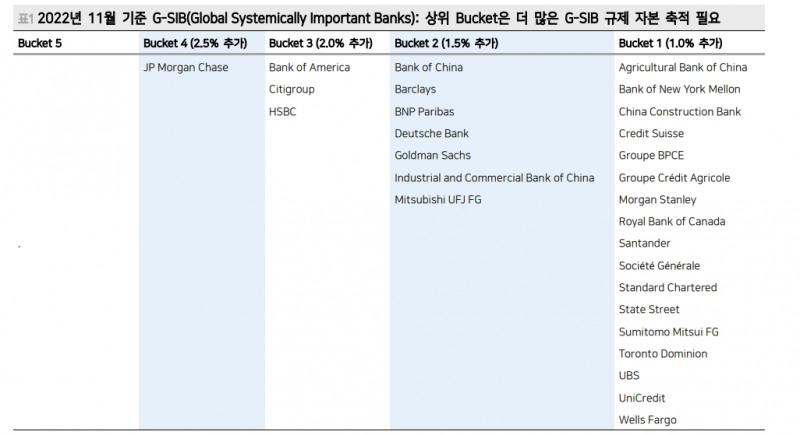
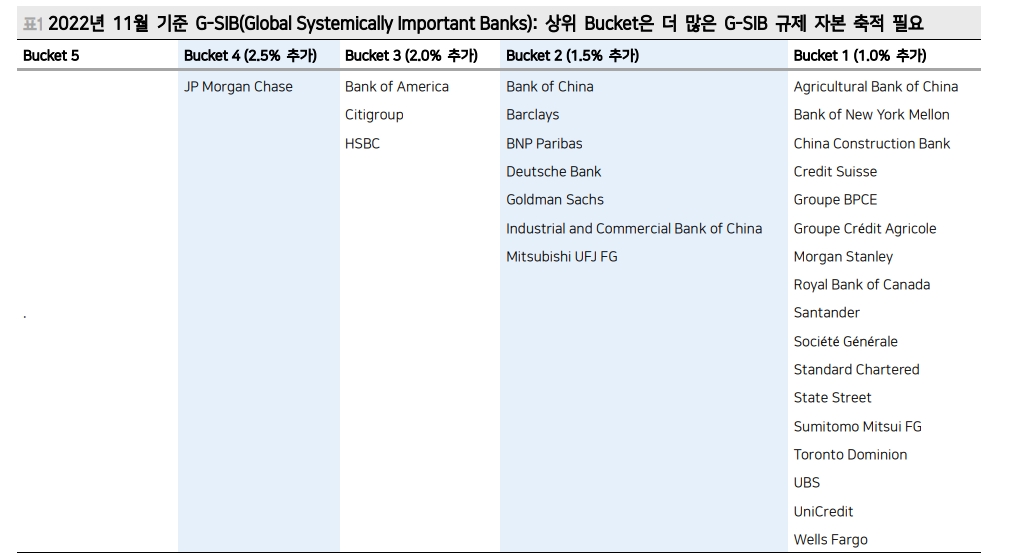
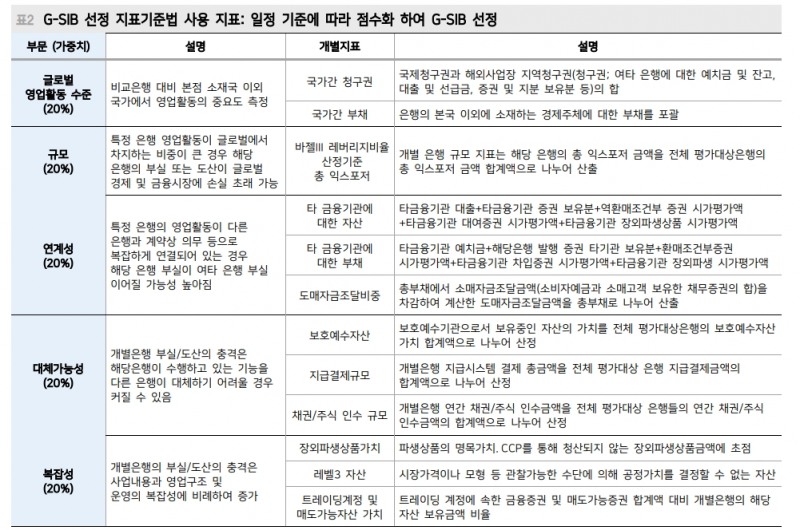
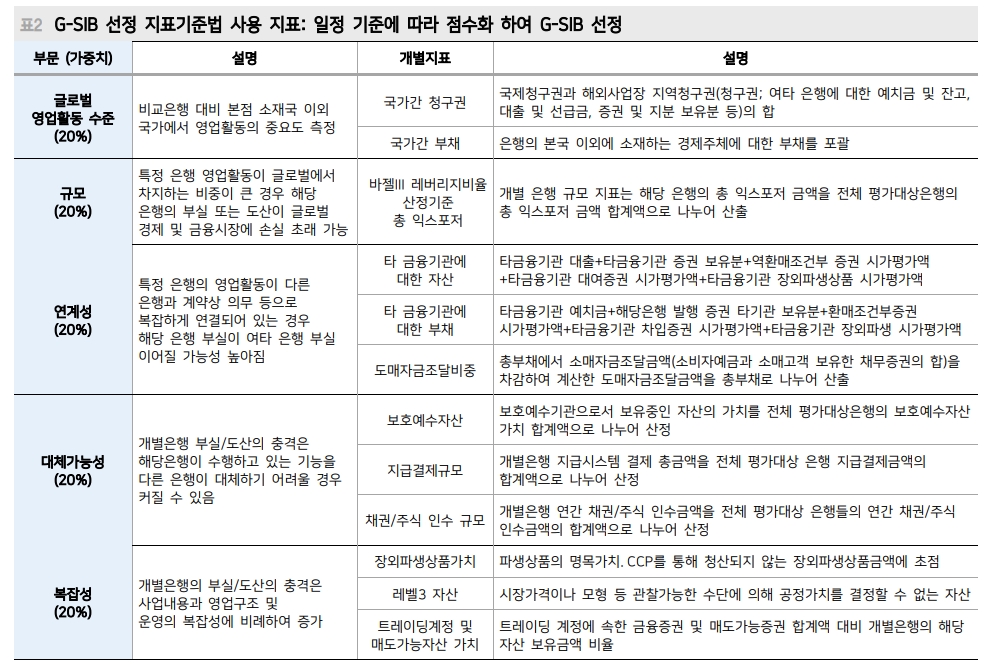
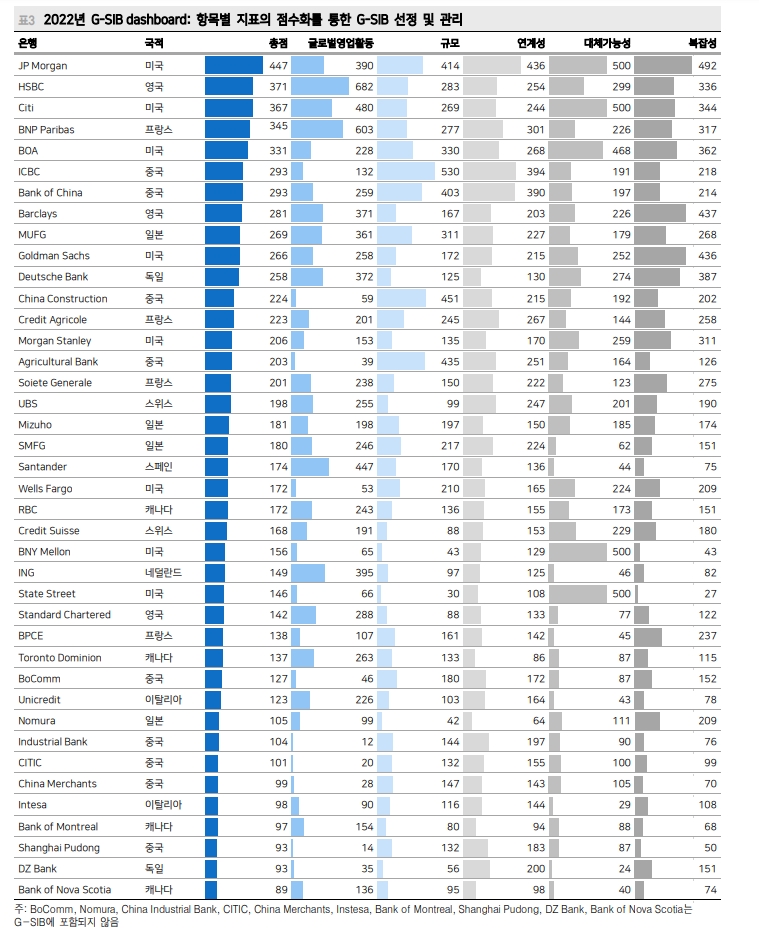
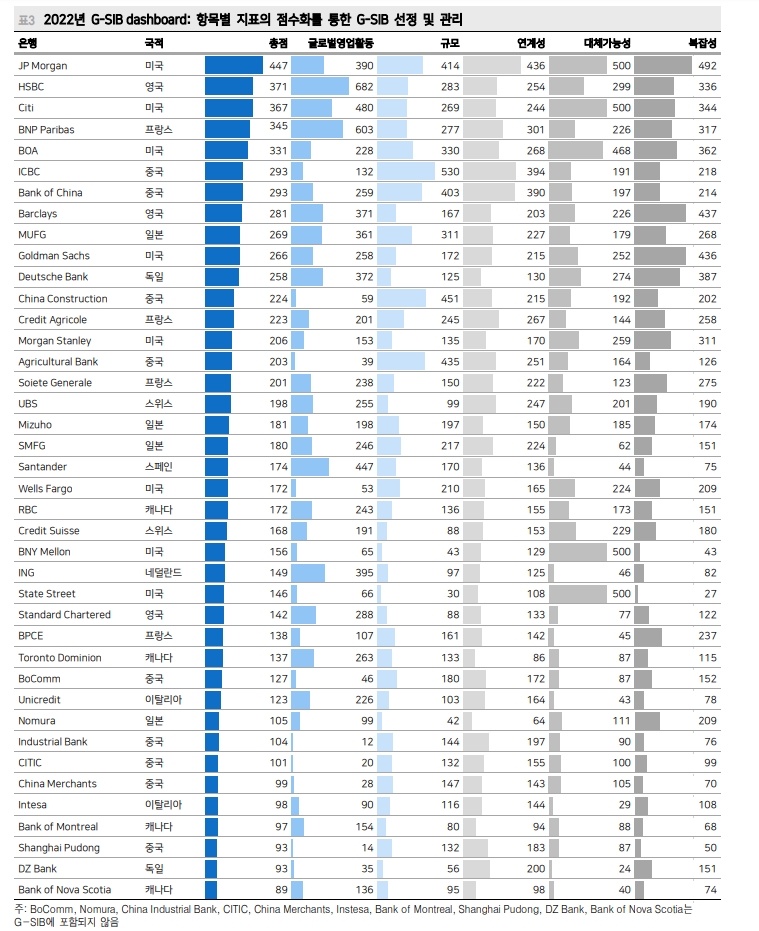
금융위기를 겪고난 뒤 2011년 이후 국제기준 제정기구인 금융안정위원회(Financial Stability Board, FSB)와 바젤은행감독위원회(Basel Committee on Banking Supervision, BCBS)는 글로벌 주요 은행의 부실화 혹은 도산시 세계 경제 전반에 충격을 줄 수 있는 대형 은행을 '글로벌 시스템적 중요 은행(Global Systemically Important Bank, G-SIB)'로 선정해 관리하는 중이다.
G-SIB 관리의 목표는 시스템적으로 중요한 은행의 부실화 혹은 도산 가능성을 축소시키는 것과, 도산하더라도 그로 인한 금융시스템의 손실 및 충격을 최소화시키는 것이다.
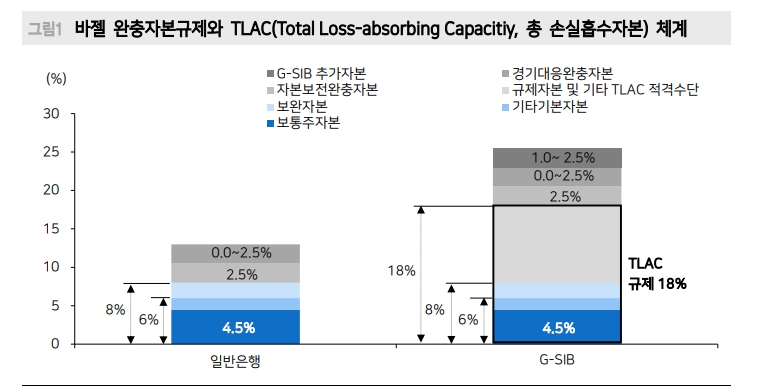
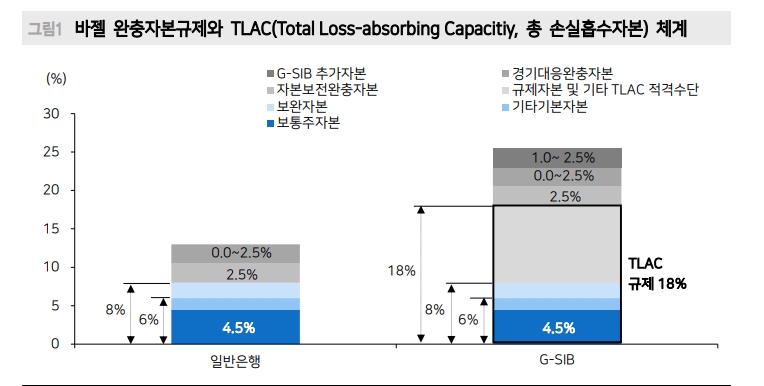
이를 목적으로 은행들에게 완충자본과 손실흡수자본을 쌓도록 규제한다. 여기에 G-SIB는 일반은행보다 중요하기 때문에 더 많은 완충자본을 쌓고 더 타이트한 손실흡수력을 갖출 수 있도록 통제 받는다.
CET1 자본은 보통주, 자본잉여금, 이익잉여금, 기타포괄손익누계액으로 구성된다.
은행이 자본 구조상 손실을 가장 먼저 보전할 수 있는 핵심 자본을 포괄한다. BIS는 글로벌 은행들에게 최소 4.5% 이상의 CET1 비율 유지를 규제한다.
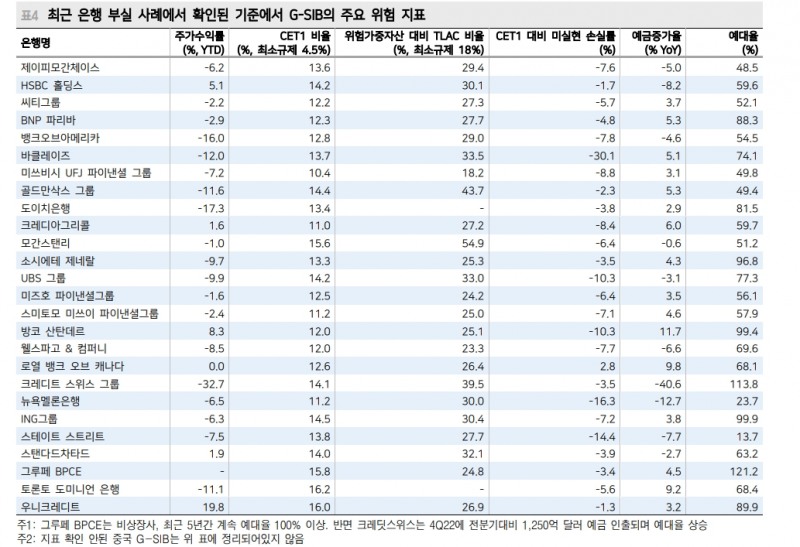
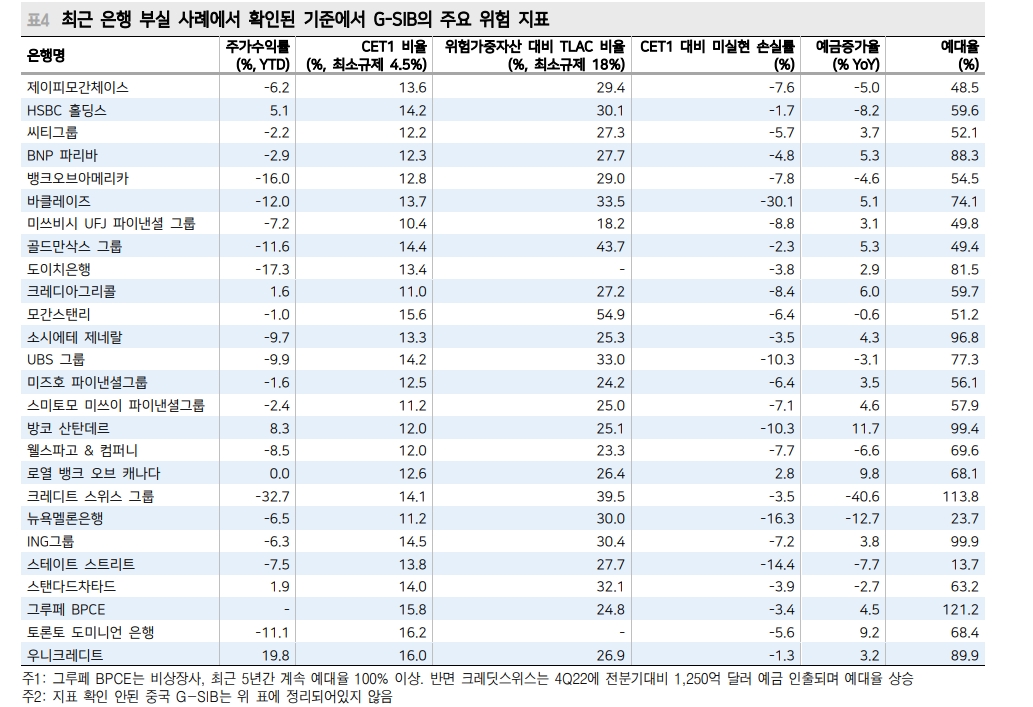
G-SIB에게는 추가적으로 1.0~2.5%의 자본 축적을 요구하는데, 이를 감안해도 평균적으로 13%가 넘는 높은 CET1 자본 비율을 유지하고 있다.
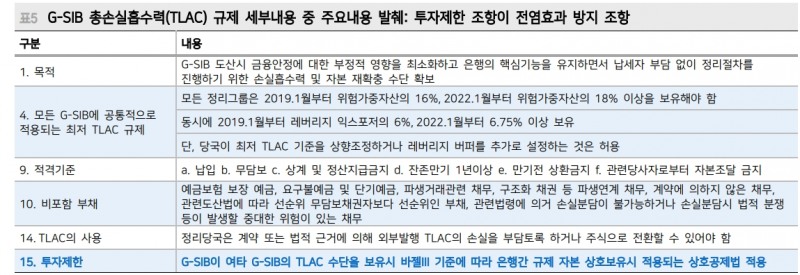
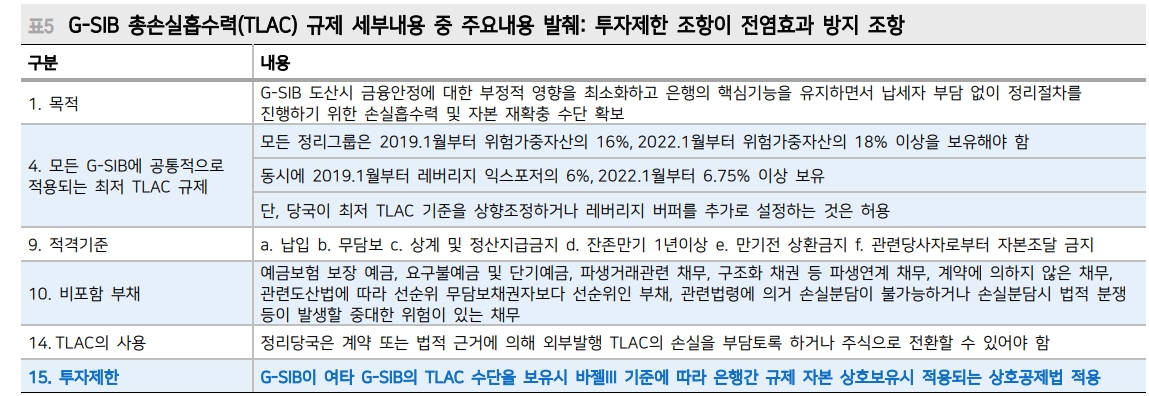
손실흡수력을 평가할 수 있는 위험가중자산 대비 TLAC 비율도 높다. BIS는 G-SIB가 해당 비율을 2019년 이후 16%, 2022년 이후 18%의 비율을 유지하도록 규제하고 있다.
2022년말 G-SIB들의 평균적인 TLAC 비율은 29.7%로 규제 수준을 크게 웃돌아 당국의 요구 대비 높은 손실흡수력을 유지하고 있다.
황 연구원은 "미국의 SVB 사태나 유럽의 크레딧스위스 사태는 각각 다른 이유로 문제가 심화됐고, 해당 문제를 스크리닝할 수 있었던 기준(미실현 손실규모 확대, 예금인출 심화에 따른 현금부족 및 자금조달 실패) 지표를 살펴보면 향후 바클레이즈 같은 은행이 유럽 금리 인상에 따른 채권 가격 하락이 문제될 수 있는 우려가 확인되나 평균대비 높은 현금 보유 비중(24.4% vs G-SIB 평균 11.8%)을 고려할 때 유동성 위기에 따른 뱅크런 문제가 당장 부각되지는 않을 것"이라고 분석했다.
■ 크레딧스위스 AT1 자본 청산은 준비된 절차에 의거한 것
금융위기 이후 함께 부각된 문제는 대마불사였다. 은행의 욕심과 도덕적 해이가 유발한 손실에 공적 자금 투입이 불합리하다는 것이다.
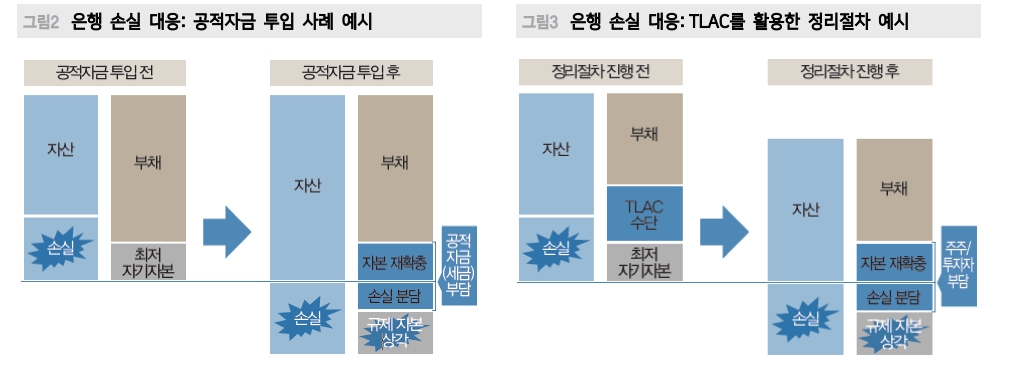
그래서 G-SIB의 TLAC 규제에서도 제1조는 G-SIB 도산시 금융안정에 대한 부정적 영향을 최소화하고 은행의 핵심 기능을 유지하면서 납세자 부담 없이 정리절차를 진행하기 위한 손실흡수력 및 자본 재확충 수을 확보하는 것이 목적이라고 명시하고 있다.
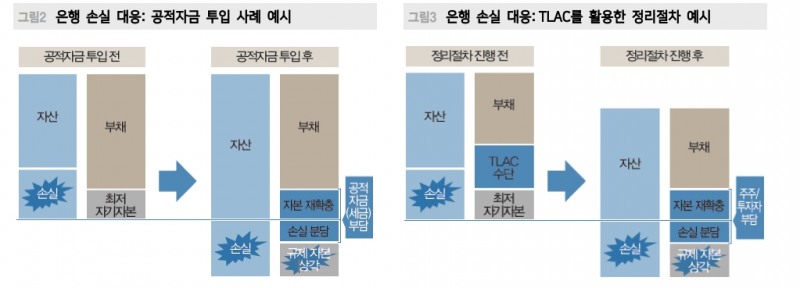
구제금융(Bail-out)에서는 정부가 투입한 구제금융으로 자본을 확충하기에 채권자, 예금자는 안전했다.
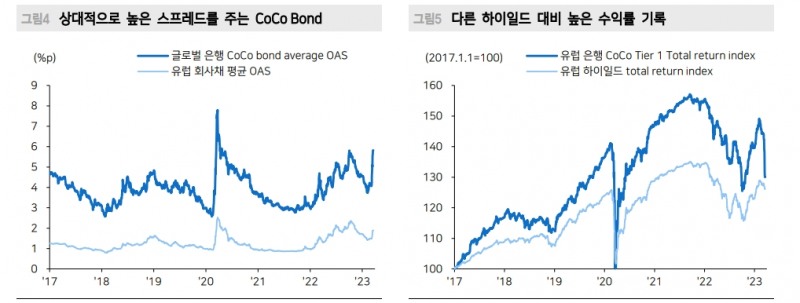
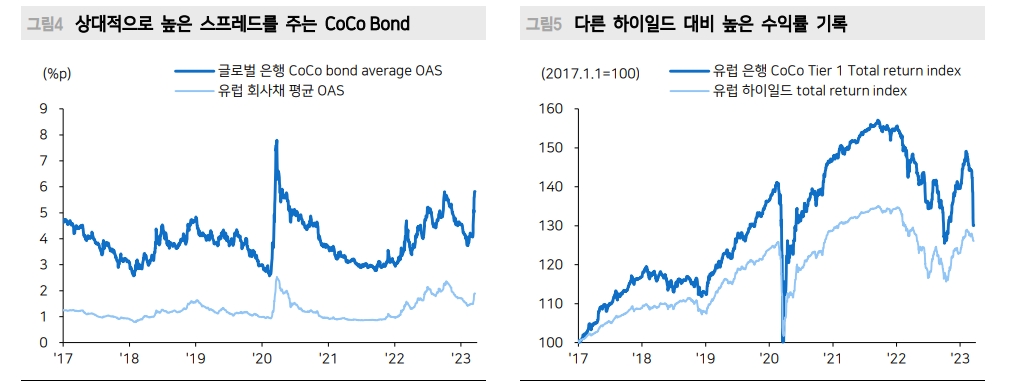
이후 마련된 채권자 손실분담제도(Bail-in) 하에서는 일부 채권과 예금이 손실을 분담한다. 여기에 대표적으로 해당하는 자산이 조건부자본증권(코코본드: 채권 발행시 미리 명시한 조건(부실 등)이 발생하면 채권자에게 원금을 갚지 않고 상각되거나 주식전환)이다.
Tier 1 자본(Additional Tier 1, AT1)으로 인정돼 은행들의 자본 확충을 위해 주로 발행되었고, 은행 부실시 정리 비용을 분담하기 때문에 상대적으로 높은 금리를 보장받는다.
3월 20일 스위스은행감독청은 UBS의 크레딧스위스 인수와 관련해 CS의 160억 스위스프랑 규모 AT1을 모두 상각처리했다고 밝혔다. 채권자 손실 분담의 일환으로 대마불사를 견제하고 투자자가 책임을 져야한다는 원칙에 의거한 것이다.
황 연구원은 "시장의 관심은 시스템리스크의 확산 가능성일 것"이라며 "상각처리는 가치가 0이됐다는 것인데, 해당 자산을 보유한 다른 은행들의 추가 부실이 연쇄적으로 나타날 가능성을 우려할 수 있다"고 밝혔다.
그는 그러나 "이는 일어날 가능성이 낮다. G-SIB 및 일반 은행이 다른 G-SIB의 비규제 자본 TLAC에 투자하는 경우 같은 투자 규모를 은행의 보완자본에서 차감하도록 하고 있다"며 "이렇게 되면 G-SIB가 발행한 TLAC에 투자하는 은행은 규제자본 부담이 증가하므로 투자 유인이 낮다"고 밝혔다.
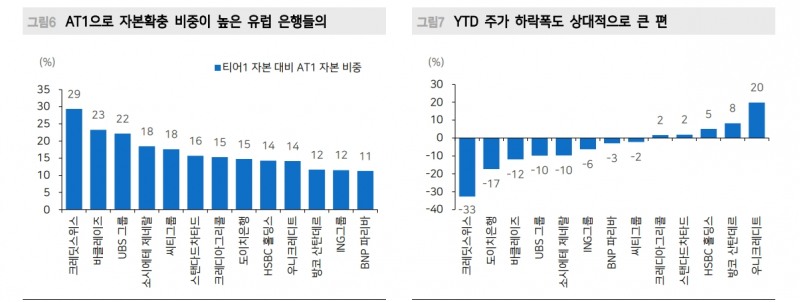
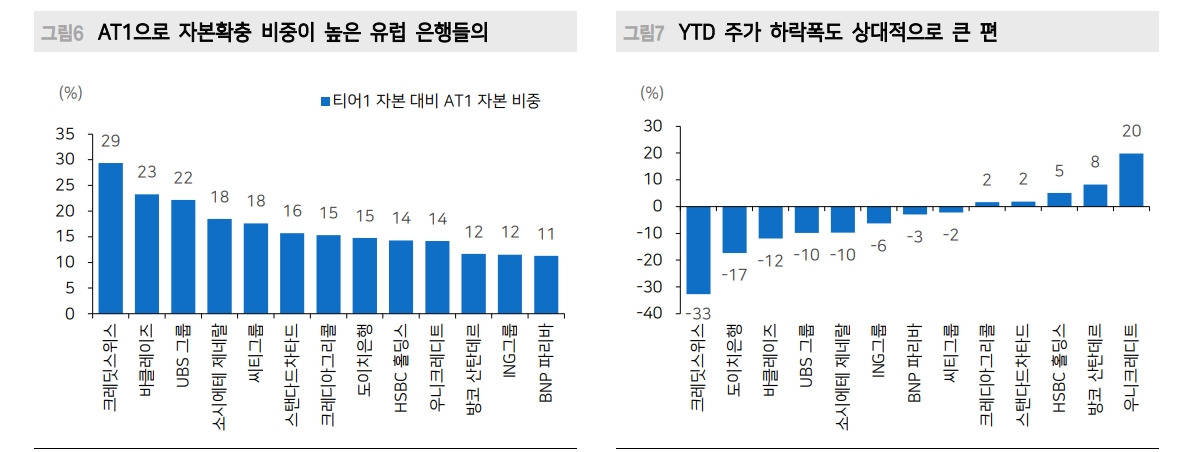
그는 "크레딧스위스의 AT1 상각으로 타 은행 AT1 채권 가격 하락이 변동성 요인으로 작용할 수 있다"며 "유럽은행들의 주가 반응도 신종자본으로 자본조달한 비율이 높은 은행들의 주가 낙폭이 상대적으로 큰 것이 확인된다"고 밝혔다.
시스템리스크 확산을 우려할 필요는 없으나 G-SIB 부실에 따른 정리 과정에 있음은 인지해야할 것이라고 덧붙였다.
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
크레딧스위스 AT1 자본 상각은 대마불사 경계한 G-SIB 정리 과정 - 메리츠證
장태민 기자 chang@newskom.co.kr







