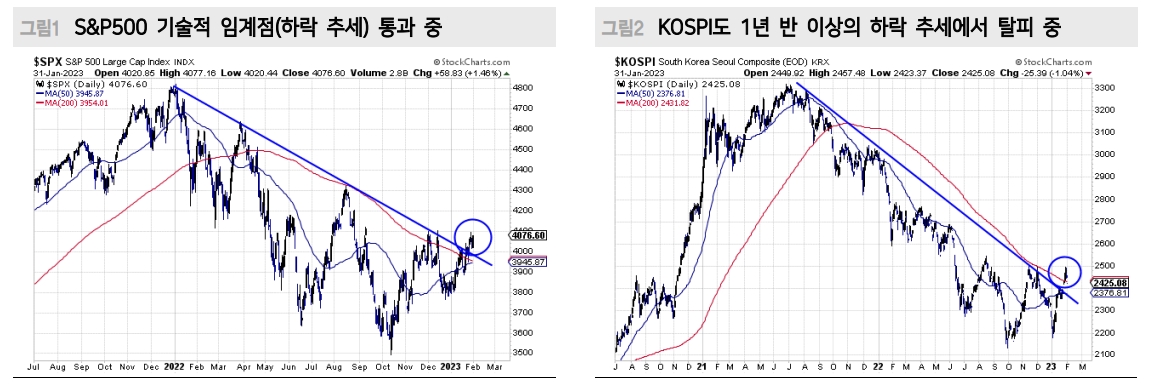
[뉴스콤 장태민 기자] 메리츠증권은 21일 "미국과 한국 주식 모두 1년, 1.5년간 진행됐던 하락 추세(Trend)의 상단을 돌파했고 아직 기존 추세로의 복귀(반락)는 진행되고 있지 않다"고 평가했다.
이진우 연구원은 "현 추세가 유지된다면 기존의 하락 Trend는 종료된 것으로 본다"며 이같이 진단했다.
더불어 주가가 경기(經紀)선이라 불리는 200MA(이동평균선)을 동시에 상향돌파하고 있다는 점도 긍정적이라고 봤다.
그는 "아직 경기선 자체가 아직 하향 Trend는 점은 아쉬운 점"이라며 "상승 추세 본격화 여부를 동 지표로 판단하기 이르다"고 진단했다.
추세 상승 Trend가 아직은 형성되기에는 너무 초기 단계이기 때문이라고 했다.
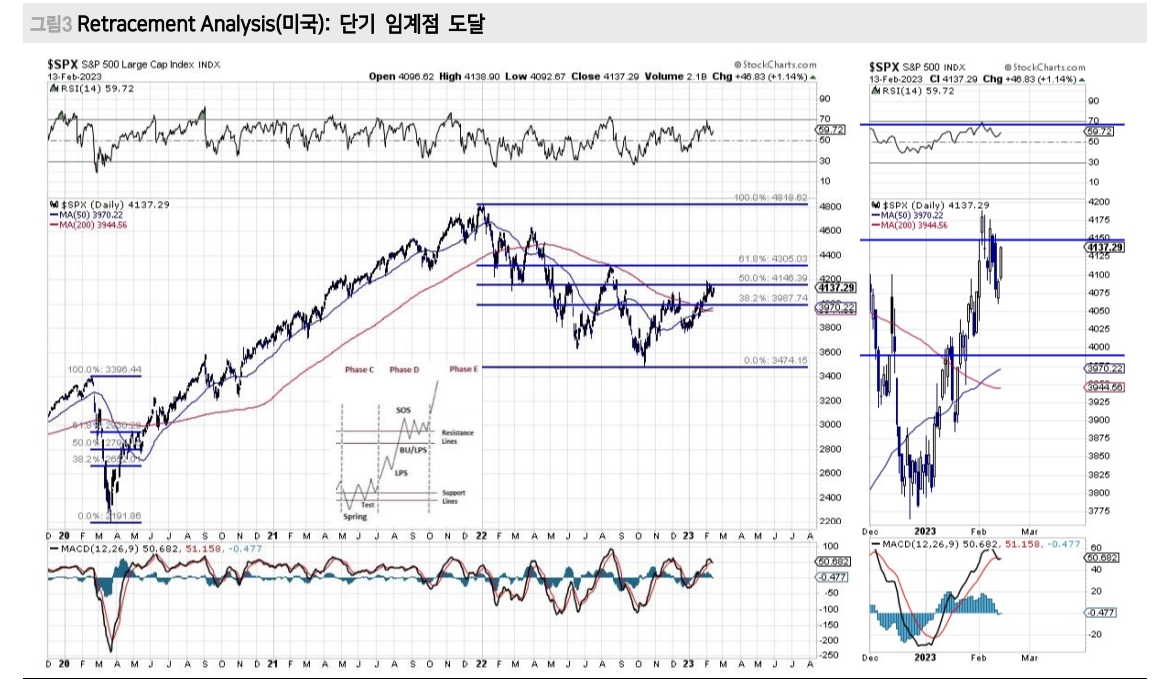
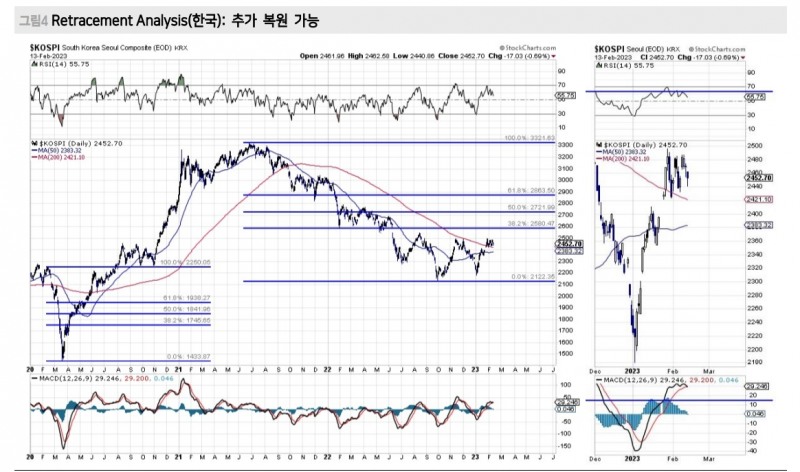
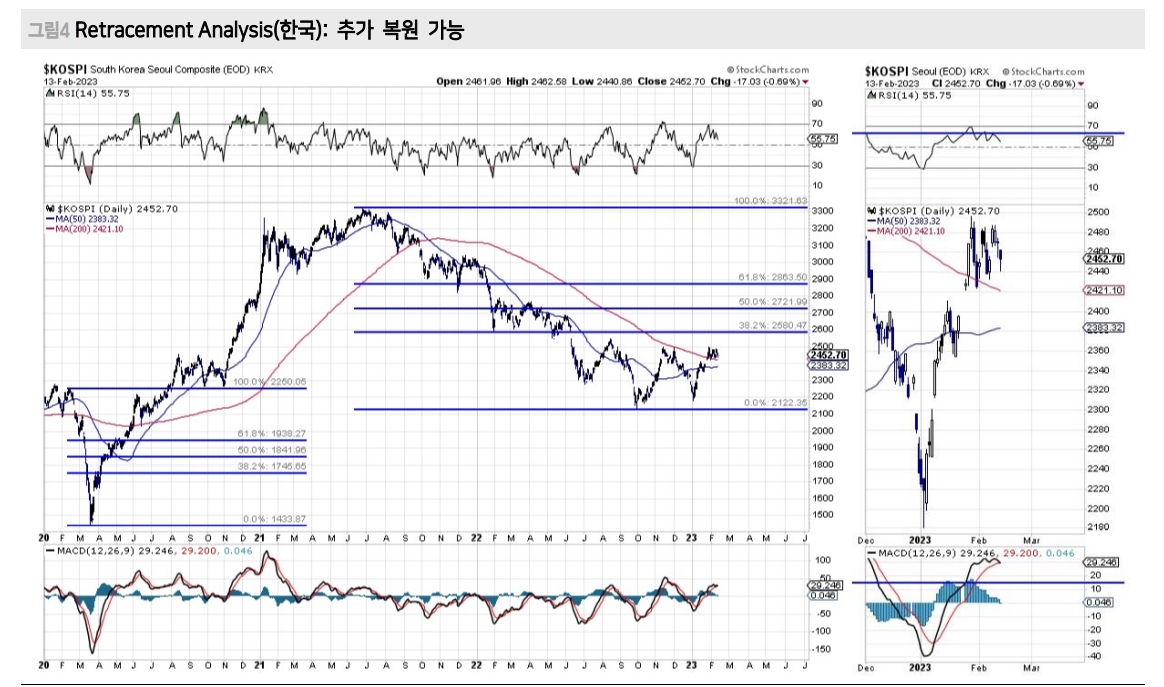
되돌림(Retracement) 측면에서 미국은 낙폭의 50%, 한국은 38.2%에도 못 미친다고 밝혔다.
되돌림은 충격 이후 주가의 되돌림의 강도를 이해하는 관점이다. 마치 공을 높은 곳에서 떨어뜨렸을 때 바닥 도달 후 Bounce가 나오는 것처럼, 주가도 경험적으로 일정 수준까지는 기술적 반등의 영역에 있다는 의미다.
다만 반등에 있어 약한 반등부터 강한 반등으로 구분되며, 각각의 반등 수준을 넘어가면 다음 반등의 목표치가 설정된다. 만약 가장 강한 반등 수준을 넘어간다면 기술적 반등의 범주를 벗어난 것으로 본다.
각각의 목표치는 1차: 낙폭의 38.2% 되돌림, 2차: 낙폭의 50% 되돌림, 3차: 낙폭의 61.8% 되돌림 수준에 해당하는 지수 레벨대다.
이 연구원은 "미국과 한국의 경우를 비교해 보면, 같은 되돌림이지만 위치는 조금 다르다"며 "S&P500은 낙폭의 50% 수준인 4150선까지 반등이 전개된 이후 저항을 받고 있고, 한국(KOSPI)은 낙폭의 38.2%에도 아직 못 미치는 수준"이라고 밝혔다.
그는 "먼저 S&P500이 반등 이후 숨 고르기 국면이라면 4000선(38.2% 되돌림 수준)을 유지하는 것이 반등을 이어가는 데 중요하고, 4150선을 다시 돌파한다면 다음 반등 목표치는 4300선으로 상향 조정된다"고 밝혔다.
현재가 임계점이라는 분석이다.
그는 반면 "한국은 아직 1차 반등의 허들에도 근접하지 못했다. 미국에 비해 조정의 깊이가 그만큼 컸던 면도 있지만 향후 기술적 반등은 미국보다 좀더 자유롭다고 할 수 있다"며 "같은 논리로 KOSPI의 1차 반등 목표치는 2600선 수준이고, 2차는 2720pt로 도출된다"고 밝혔다.
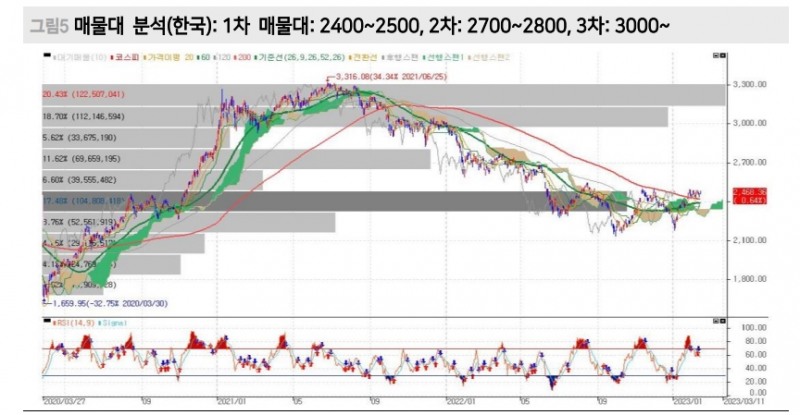
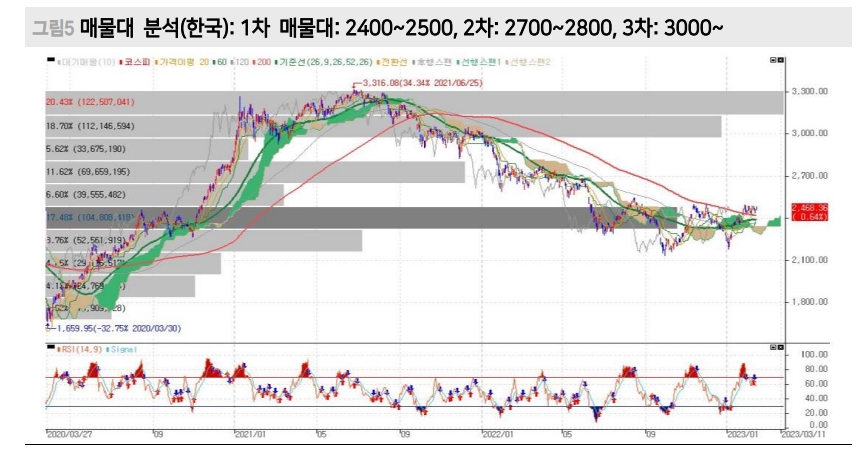
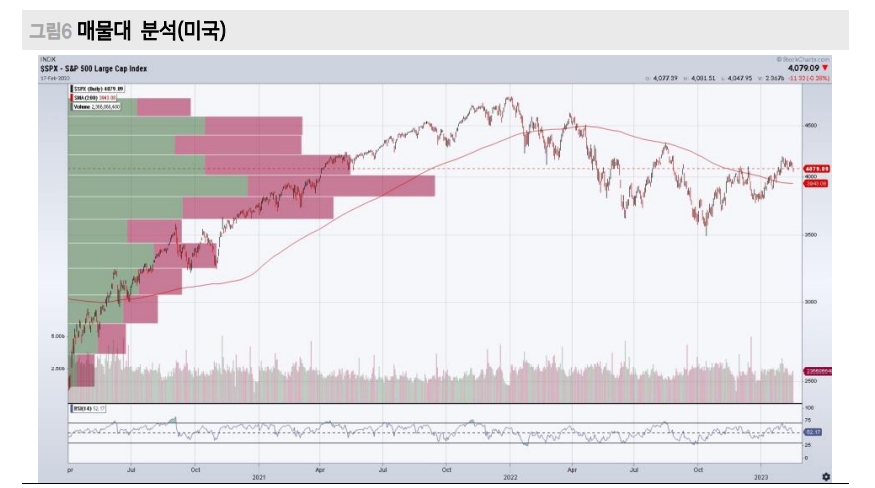
매물대(Volume Price)와 관련해 한국은 아직 매물을 소화 중이라고 평가했다. 2500선 돌파가 중요하고 밝혔다.
이 연구원은 "미국과 한국이 되돌림의 강도가 다른 이유 중 하나는 매물대의 차이로도 볼 수 있다"고 밝혔다.
지수 조정 국면이 장기화 되는 과정에서 지수 대마다 ‘매물’의 규모가 다르다는 의미다. 많은 투자자들이 거래를 한 지수대라면 매물이 많고, 신고가의 가격대라면 매물이 없는 것과 같은 이치다. 따라서 어떤 지수대에 매물이 많이 쌓여 있는 지가 포인트이고, 해당 매물대를 벗어나야 시장이 숨통이 트인다는 것으로도 해석할 수 있다.
이 연구원은 "2020년 저점국면부터 현재(상승~하락 사이클)까지로 한정해서 보면, 미국은 현재 매물부담에서 상대적으로 자유롭고, 한국은 2400~2500선에 매물대가 상대적으로 많이 포진해있다"며 "2020년 9월 전후 주가 정체기, 2022년 하반기에 가장 많이 거래된 지수대이기 때문"이라고 밝혔다.
그는 "상대적으로 미국보다 되돌림의 폭이 더딘 이유는 매물 소화 과정이 원인으로도 볼 수 있다. 매물대 분석으로 보면 관건은 2500선"이라고 지적했다.
KOSPI가 2500선을 돌파한다면 2700선까지는 큰 매물 부담이 없기 때문이라는 것이다. 가장 많은 매물대가 쌓여 있는 지수대는 3000선 이상이지만 2500선을 돌파하면 2700선까지 반등은 상대적으로 수월할 수 있다는 의미다.
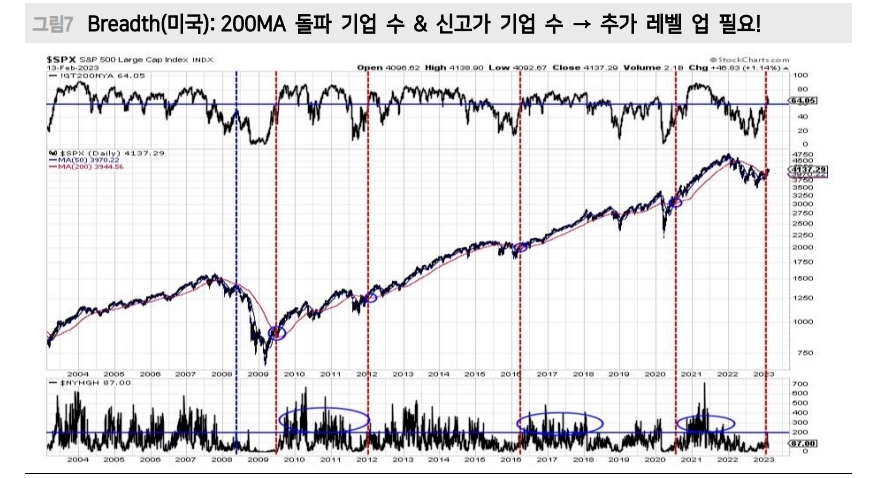
기세(Breadth, 氣勢) 측면에선 추가 레벨 업이 필요하다고 진단했다.
반등의 질적인 측면을 고려하는 것이 Breadth, 즉 기세(氣勢)다. 소수의 종목보다 다수의 종목이 반등이 나올수록, 신고가를 내는 기업(매물 부담이 적은 기업)이 많아질수록 반등의 신뢰성이 높다. 경기(經紀)선인 200MA를 상회한 기업수와 52주 신고가 기업 수가 대표적 보조지표다.
이 연구원은 "편의상 미국의 사례만 살펴보면, 이번 반등은 거짓 반등(약세장 속 일시적 반등)보다는 진성 반등에 가깝지만, 추세적인 상승을 기대하기에는 추가적인 종목의 레벨 업이 수반되어야 한다는 것을 시사한다"고 밝혔다.
그는 "2008년 S&P500이 기술적 반등이 전개될 때, 지수는 반등했지만 200MA 이상 주가가 회복되는 기업 수는 제한적이었고, 신고가 기업의 확산은 없었다. 반면 2009년, 2012년, 2016년, 2020년의 경우 200MA 이상 주가 회복 기업 수와 신고가 기업 수가 한 단계 레벨 업 했다"고 상기했다.
현재는 초기 반은 후자에 가깝지만 추가적인 기세의 확산이 더 필요한 국면이라고 짚었다.
■ 일목균형표로 현 상황 진단하기
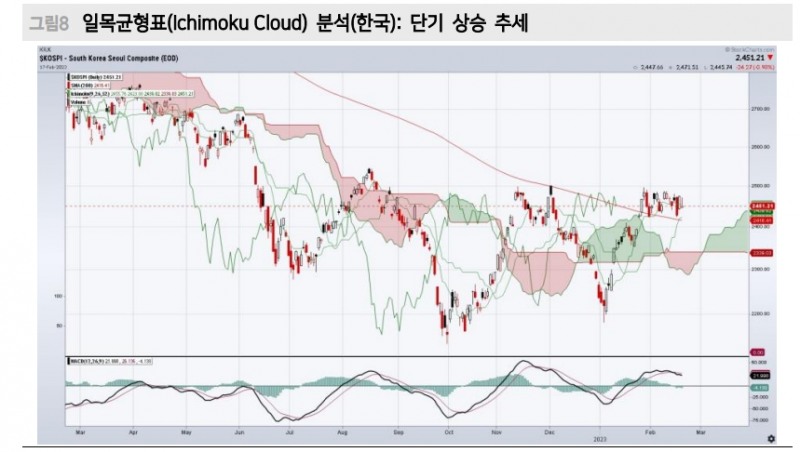
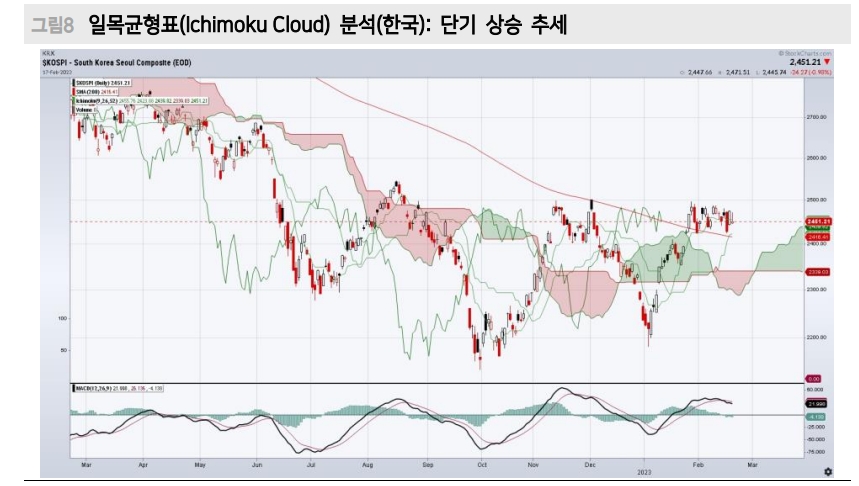
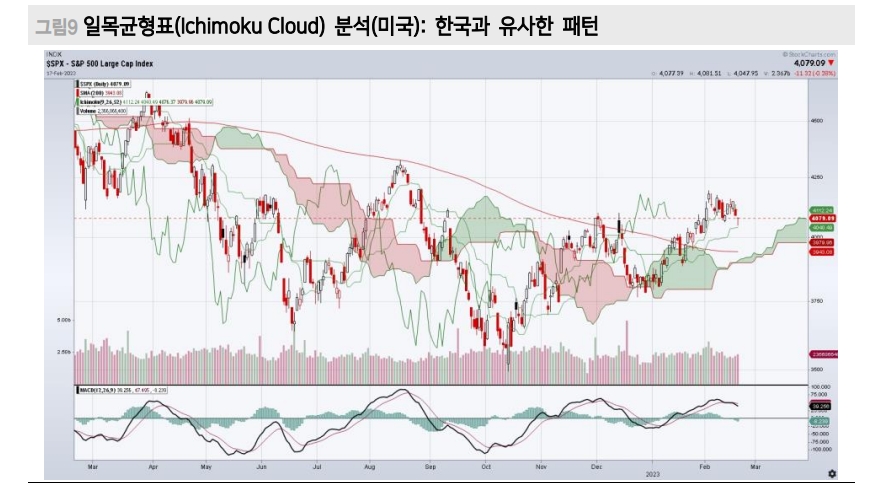
이 연구원은 일목균형표(Ichimoku Cloud)를 통해서 보면 단기 상승 추세는 유지 중이라고 평가했다.
기술적 분석에 익숙하기 않은 투자자들이 가장 해석하기 어려운 지표 중 하나가 ‘일목균형표’다. 표기가 복잡한 부문도 있지만, 다른 기술적 지표와 달리 ‘미래’와 ‘과거’의 개념이 같이 포함되어 있기 때문이다.
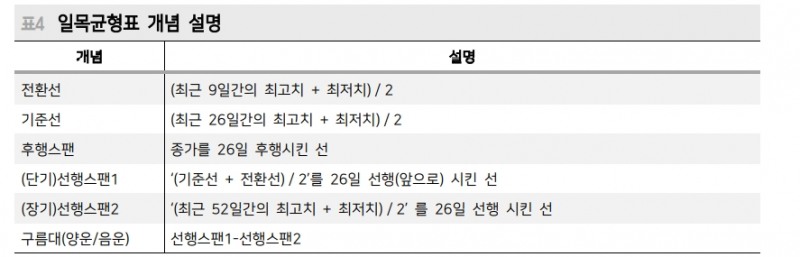
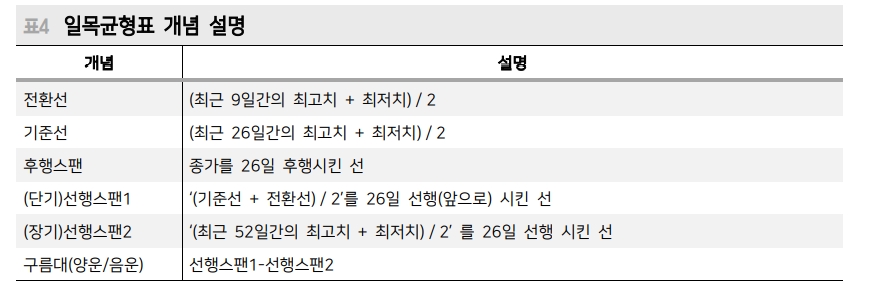
일목균형표에선 1) 전환선 & 기준선(단기 추세 관점), 2) 구름대(지지/저항/돌파), 3) 후행스팬이 기본적인 툴이다.
일목균형표에서는 26일과 9일을 중요하게 생각한다.
단기 상승 추세 여부는 전환선과 기준선으로 판단한다, 1) 주가가 전환선 보다 위에 있는지, 2) 전환선(단기 추세) 역시 기준선(현 추세)을 웃돌고 있는지 그리고 3) 기준선 자체가 우상향하고 있는지이다. 즉 단기, 중기 이동평균선이 우상향하고 있는 지를 보는 식이다.
이 연구원은 "결론적으로 한국과 미국 모두 최근주가 조정이 있었지만 단기 추세는 유지되고 있다(2, 3번 조건 충족)"고 평가했다.
구름대는 주가의 지지선, 저항선 역할을 하며, 구름대 진입 후 상향 돌파는 매수 신호, 하향 돌파는 매도 신호로 간주한다. 구름대 층이 두터울수록 신뢰도가 높다.
이 연구원은 "현재 이 기준을 적용해보면 아직은 구름대가 얇고, 주가와 거리가 있어 시그널로 판단하기는 어렵다"고 해석했다.
다만 현재 주가가 급락세로 전환되지 않는다면 구름대는 저항 보다는 지지선 역할로 할 가능성이 높다는 정도의 시사점은 있다고 풀이했다.
후행스팬은 주가를 26일 전으로 후행해서 표시한 지표로, 당시 주가를 상향 돌파하면 매수 신호, 하향 돌파하면 매도 신호로 본다. 지난 1월 중순 매수 신호를 보인 이후 현재는 저항은 없어 중립적인 상태라고 짚었다.
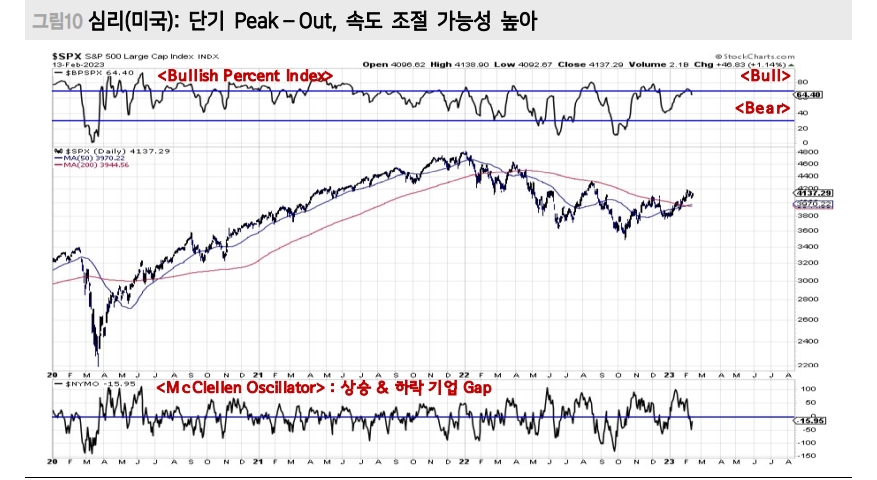
심리지표(단기 Peak-ou)는 시장의 낙관/비관의 비율(ex. Bullish Percent Index), 그리고 상승 종목과 하락 종목간의 일중 진폭 차이(ex. McCellen Osillator)로 계산되는 보조지표다.
이 연구원은 "미국의 경우 심리지표로 본 주식시장은 단기 Peak – out을 시사한다. 상승 기대가단기 정점을 형성했고, 상승 종목들의 상승 폭이 하락 종목의 하락 폭을 압도하지 못하고 있기 때문"이라며 "이 지표 상으로 보면 단기 숨 고르기 가능성을 시사한다"고 평가했다.
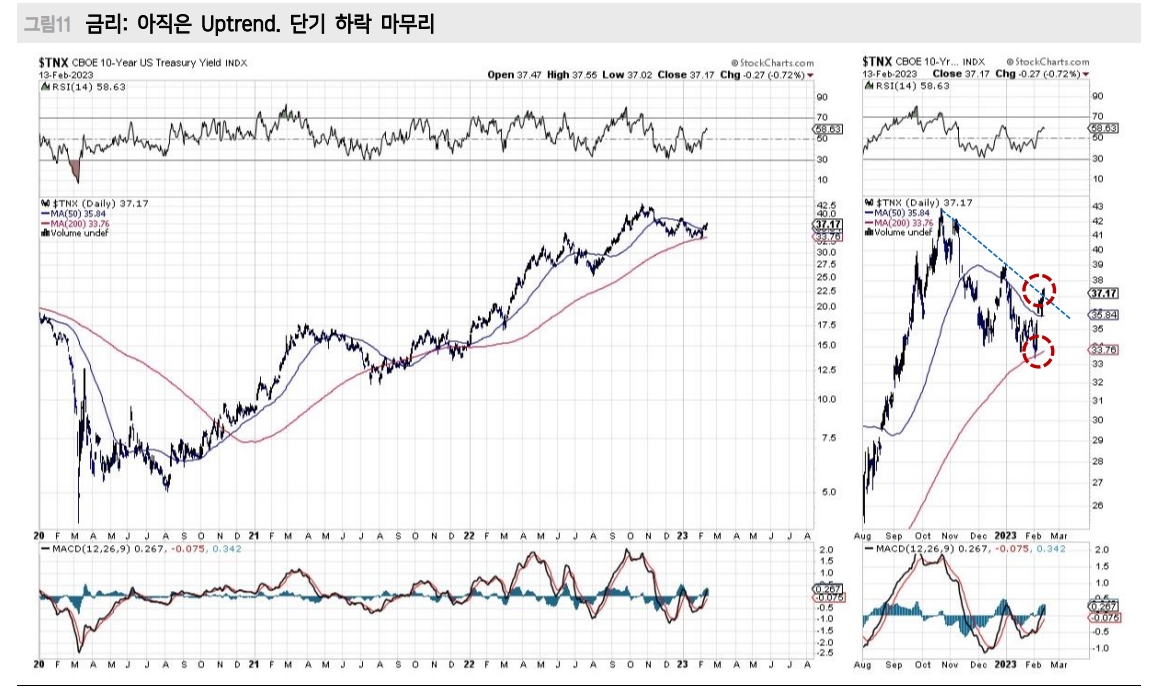
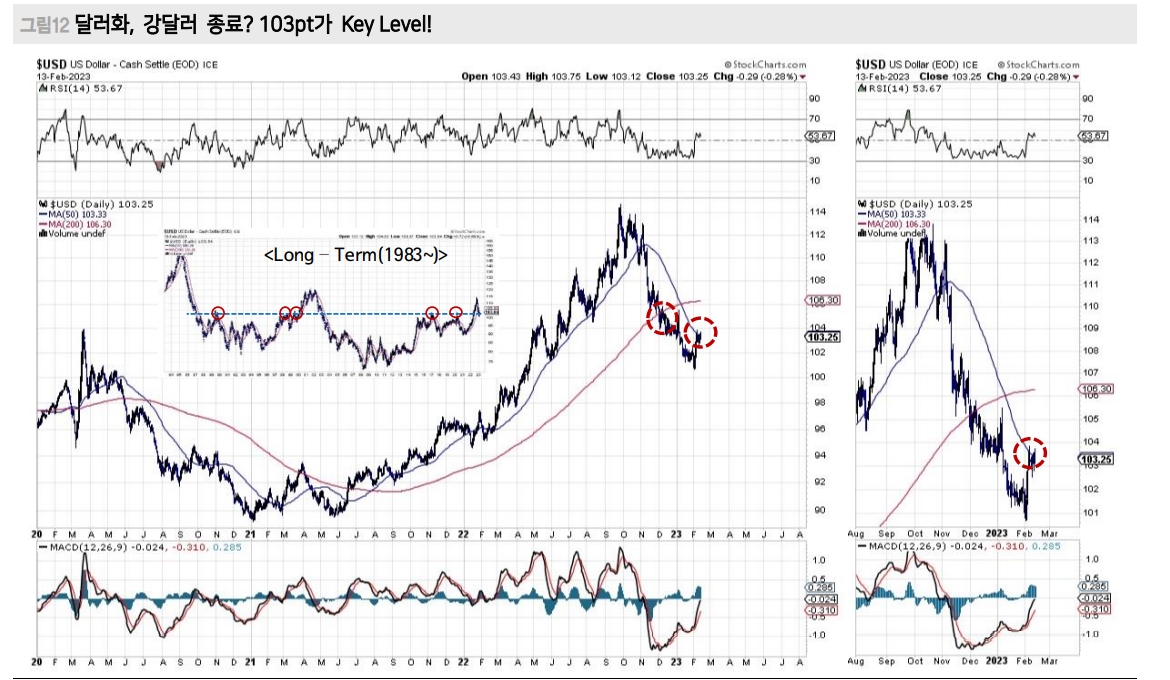
주식 자체만이 아닌 주변 환경도 기술적으로 접근해 볼 수 있다고 했다. 예컨대, 금리, 달러화, 지역 및 섹터 로테이션도 감안할 필요가 있다고 제안했다.
이 연구원은 "현재 금리는 하락 Trend가 본격화되지 못했고, 달러화는 하락 Trend 가능성이 높으나 달러화 지수 103pt가 중요한 Key Level로 판단된다"며 "103pt 하향 이탈 시 기술적으로는 약세 압력이 커지기 때문"이라고 밝혔다.
그는 "지역 및 섹터 로테이션은 수익률의 상대강도 개념으로 도식화 할 수 있는데, 현재까지는 유럽, 신흥국의 성과가 자산군에서 우위에 있었으나 미국 자산의 Catch–up 가능성이 있다"고 풀이했다.
섹터에서는 경기방어주에서 경기민감주(경기소비재, 반도체 등)의 상대 강도가 개선되고 있다고 짚었다.
그는 "결론적으로 S&P500은 4150선을 돌파 시 4300으로 눈높이를 올려야 하며, 현재 반등 기조를 이어가려면 조정을 받더라도 4000선의 지지력이 확인돼야 한다"며 "KOSPI는 같은 맥락에서 2500선을 돌파하는 것이 중요하고, 2400의 지지력 확인이 관건"이라고 풀이했다.
섹터 및 종목은 경기민감주로의 순환매 가능성이 높아지고 있다고 진단했다.
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
주식시장, 하락트렌드 상단 돌파 후 기존 추세 복귀는 진행되지 않는 상황 - 메리츠證
장태민 기자 chang@newskom.co.kr







