[뉴스콤 장태민 기자] - 13.1원/kWh의 요금 인상을 결정. 2023년 적자 -4.95조원으로 크게 축소 전망
- 기재부의 긍정적인 코멘트 감안 시 2Q23 이후 추가 인상 요금 가능성 높게 평가
- 원가 개선세 하반기로 갈수록 두드러지며 계절적 성수기인 3Q22 흑전 가시권
- 주가 현 밸류에이션 0.37배로 흑자 전환에 대한 기대감도 반영되지 않은 수준
- 투자의견 Buy, 적정주가 28,000원 유지
■ 요금 인상, 단발성 이벤트 아닙니다.
한국전력은 12월 30일 총 13.1원/kWh의 요금 인상을 결정했다. 2023년 판매단가 상승률은 +22.0%에 달할 것으로 예상되는데, 이는 역대 최고 상승률인 2022년의 +11.6%의 2배이다. 주목할 점은 이것이 마지막 인상이 아니라는 점이다. 연내 인상에 대한 가이드라인이 주어지지 않은 점은 아쉽지만, 한국전력의 누적적자를 2026년까지 해소하려는 정책 방향, 2027년 말까지 한전채 발행한도 확대법 일몰을 감안한다면 적정 이익을 보장해주기 위한 추가적인 인상 가능성이 높다.
■ 판가 상승, 원가 개선 동시에 이뤄지며 하반기 흑자 전환 가시권
2023년 한국전력의 영업적자는 -4.95조원으로 크게 줄어들 전망이다. 1원/kWh의 요금 인상은 약 5,500억원의 영업이익 개선효과가 있는데, 이로 인해 약 14.5조원의 영업이익 개선이 예상된다. 이에 더불어 SMP 등 원가 지표 역시 1Q23부터 개선될 전망이다. 글로벌 원자재 가격 하락 및 환율 하락을 1~2분기 후행하여 반영하기 때문이다. 3Q22에는 계절적인 요인이 겹쳐져 흑자전환도 가시권에 있다.
■ 아직 턴어라운드도 반영 못한 주가, 2024년까지 보면 Upside 더욱 확대
당사 추정치 기준 12개월 선행 PBR은 0.37배이다. 과거 턴어라운드 시기 0.4~0.5배에 못미치는 수준이다. 이에 근거하여 투자의견 Buy, 적정주가 28,000원을 유지한다. 1차적인 목표인 흑자전환 이후 2024년까지 바라본다면 Upside는 더욱 커진다. 과거와 비교할 수 없이 자본총계가 줄어든 상황에서 적정 이익을 보장받는다면 기대할 수 있는 ROE와 PBR이 높아지기 때문이다.
(문경원 메리츠증권 연구원)


[코멘트] 한전, 요금인상 이번이 끝 아니다...3분기 흑전 가시권 - 메리츠證


[코멘트] 한전, 요금인상 이번이 끝 아니다...3분기 흑전 가시권 - 메리츠證


[코멘트] 한전, 요금인상 이번이 끝 아니다...3분기 흑전 가시권 - 메리츠證
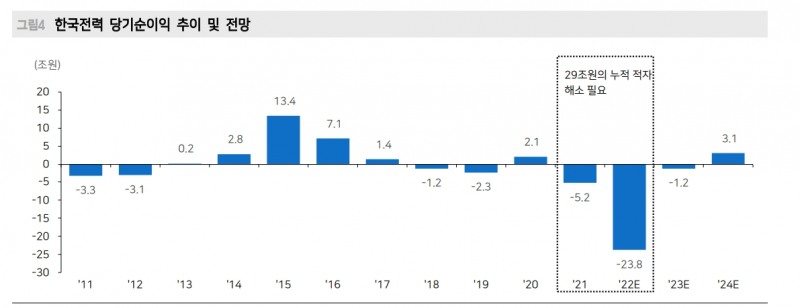
자료: 메리츠증권
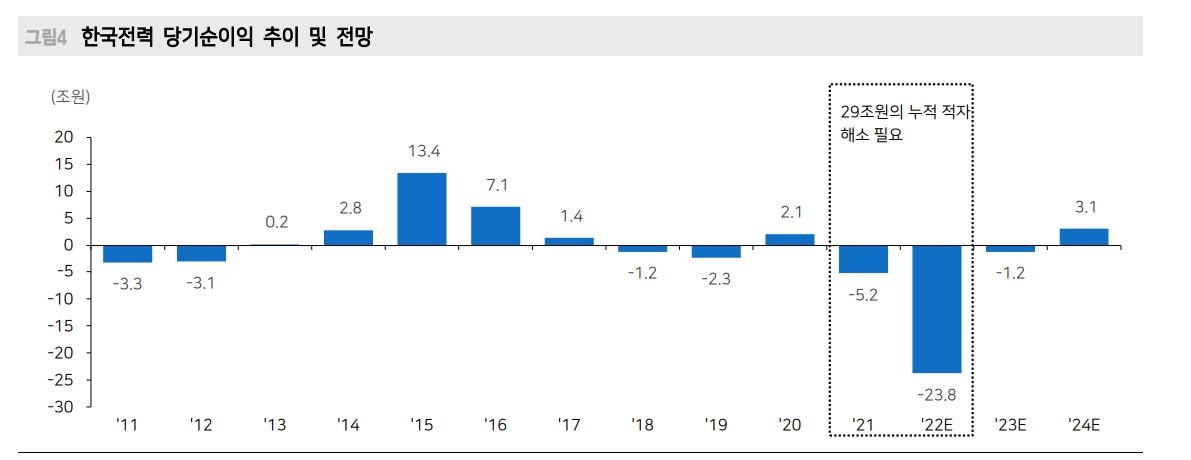
[코멘트] 한전, 요금인상 이번이 끝 아니다...3분기 흑전 가시권 - 메리츠證
장태민 기자 chang@newskom.co.kr







