[뉴스콤 장태민 기자] 메리츠증권은 6일 "주식투자자들은 경기상황이 파괴적으로, 즉 경기침체로 흘러가지 않는다면 Macro 지표에 대한 과도한 몰입은 자제해야 한다"고 밝혔다.
이진우 연구원은 "Macro와 Micro(기업)간에 괴리가 발생할 수 있다는 점을 염두에 두자"면서 이렇게 제안했다.
이 연구원은 "과거 스마트폰, 온라인 플랫폼, 전기차 유관 산업 등이 경기의 좋고 나쁨의 함수인가를 생각해보자"며 "하루하루의 지표와 이벤트에 일희일비 하는 시장에 스트레스 받지 말자는 뜻"이라고 밝혔다.
돌이켜보면 지긋지긋한 ‘Macro’와 갑갑한 ‘Micro(기업)’는 종종 반복되는 현상이기도 하다고 밝혔다.
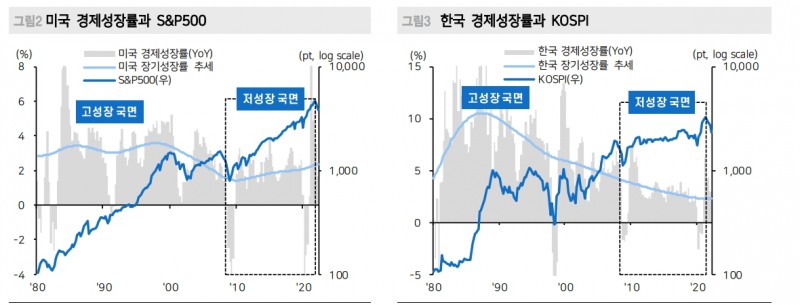
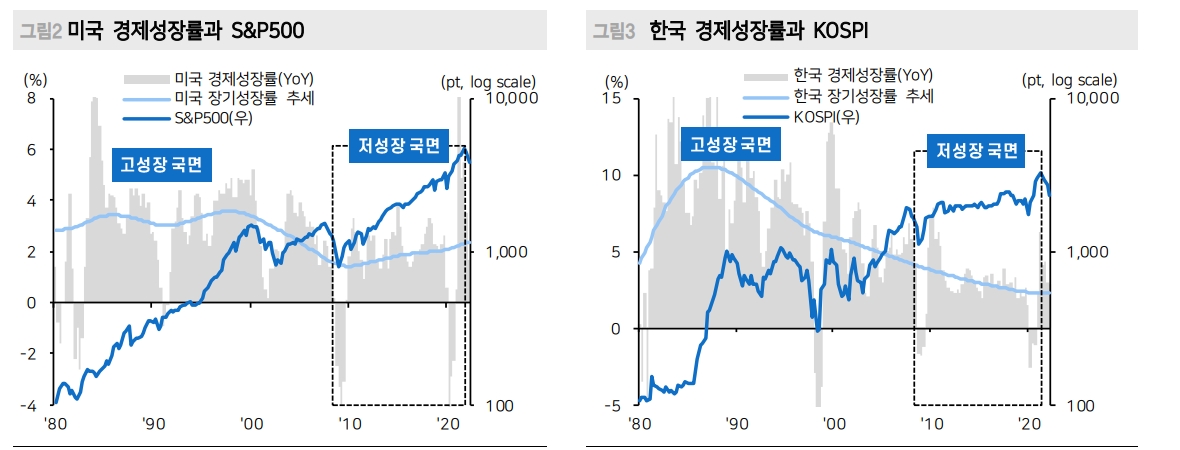
이 연구원은 "경제성장의 높고 낮음은 주식시장에 어떤 의미를 지니는가. 연관성이 매우 높다고 말하기는 어렵다"며 "오히려 저성장 국면에서 주가 성과가 좋았던 국가(미국)가 있지만 그렇지 못한 국가(일본, 유럽)도 공존한다"고 밝혔다.
결국 기업의 문제라는 것이다. 얼마나 ‘많은’ 기업이 ‘오래’ 성장했느냐를 반영하는 것이 주식시장의 핵심이라고 짚었다.
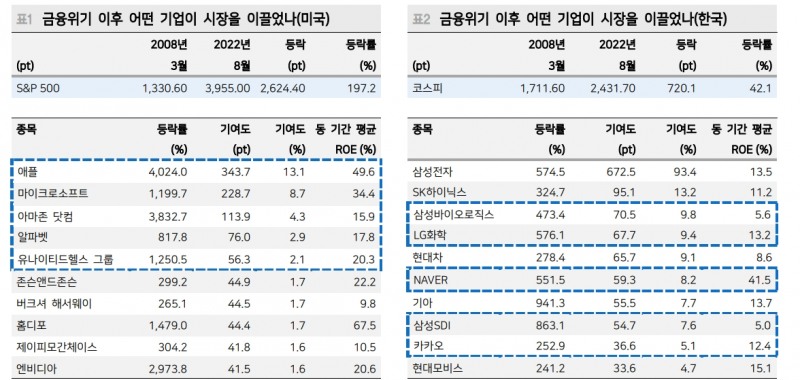
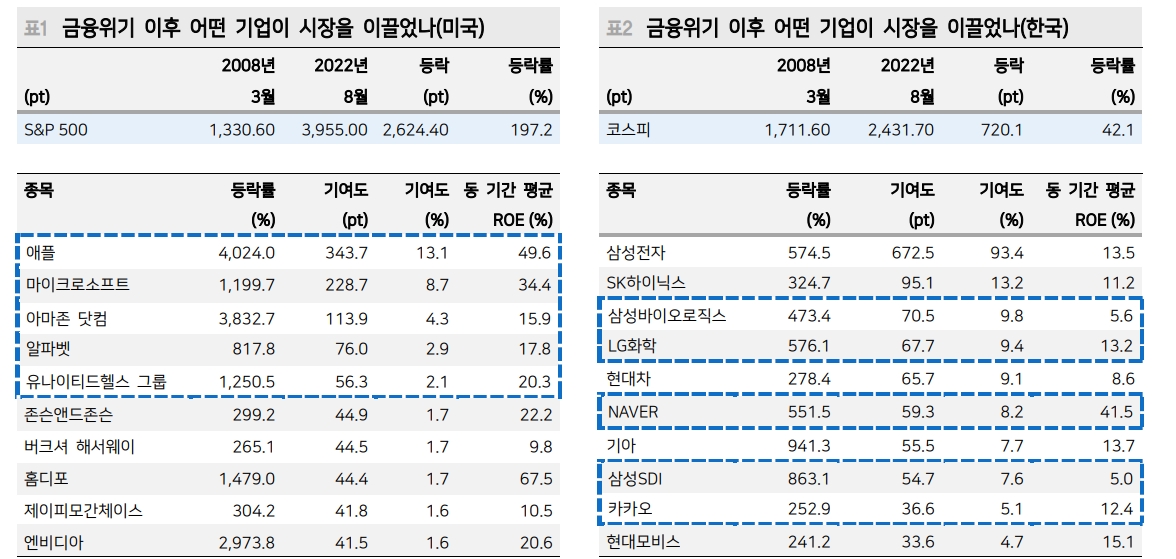
이 연구원은 "저성장 국면의 고착화를 걱정했던 금융위기 이후 현재까지의 모습을 되돌아보면 분명해진다"며 "S&P500은 2008년 저점 대비 200% 가까이 상승했지만 이 시장을 이끈 기업은 경기와는 연동성이 적은 기업이 대부분"이라고 밝혔다.
애플이 같은 기간 4,024%, 아마존이 3,833% 상승한 것이 지수 상승에 결정적 역할을 했고 상위 5개 기업의 지수 상승 기여도는 30%에 이른다는 것이다.
사실 한국도 사정은 비슷하다. 금융위기 저점 이후 KOSPI는 42% 상승했지만 이중 삼성전자가 지수 상승의 대부분(93.4%)을 기여했고, 지수 기여도 상위 Top 10 기업 내에 반도체, 자동차를 제외하면 대부분 경기와 무관한 혹은 새로운 기업(삼성바이오로직스, NAVER 등)이 포진해 있다.
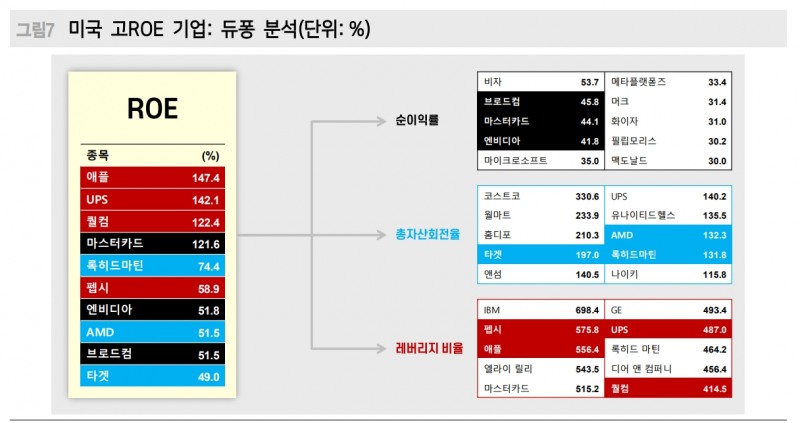
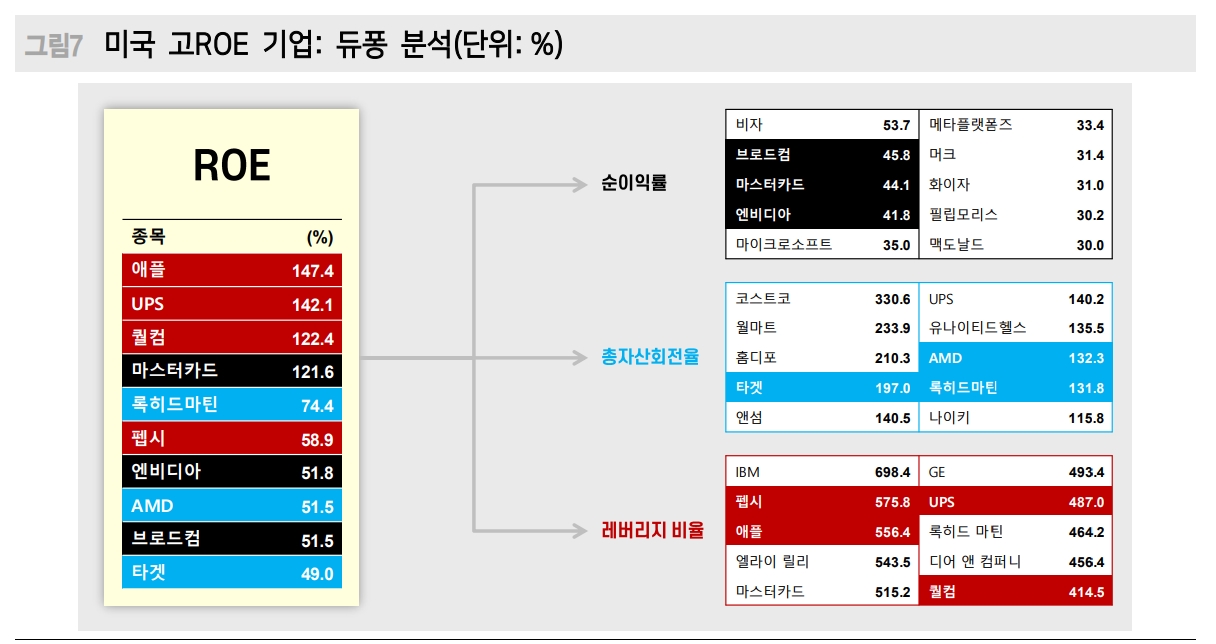
지수 상승 기여도 상위 기업들의 공통점은 ‘높은 ROE(Return On Equity)’다. 장기간 높은 ROE를 유지하는 기업이 결국 시장 주도주 역할을 했다는 뜻이다. 경제 성장률이 둔화되어도 혹은 지금과 같이 비용(Cost)이 올라가는 국면이라도 이를 극복하는 기업이 많은 국가일수록 해당 주식시장이 선전하고 있다.
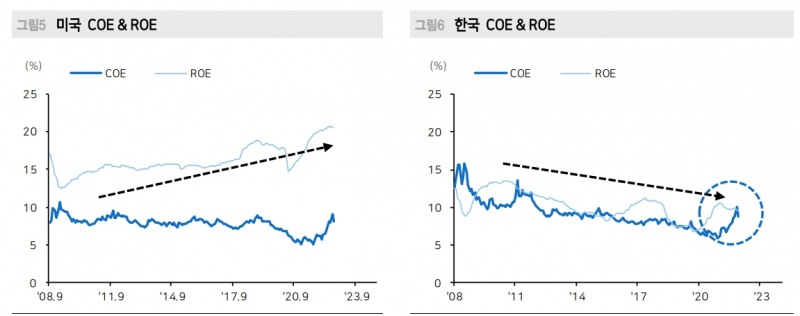
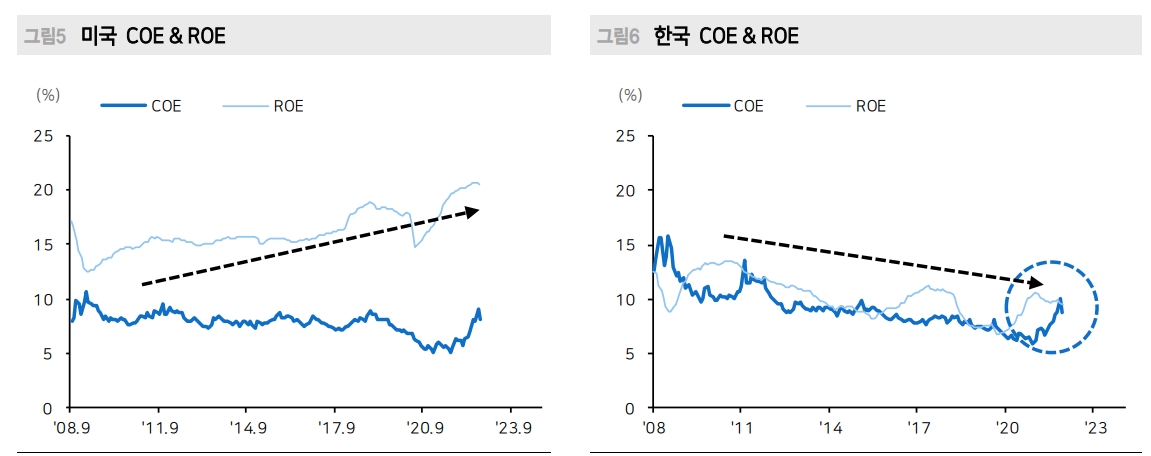
이 연구원은 "미국이 한국 주식시장에 비해 나은 성과를 보이는 이유도 비용(COE: Cost of Equity) 대비 높은 수익성(ROE)을 보이고 있기 때문"이라고 정리했다.
그는 "미국의 COE는 2020년 5%에서 현재 8%까지 급등했지만 ROE(12개월 예상)는 2009년 4월 12.4%를 저점으로 현재 20.6%로 레벨업 됐다"며 "최근 Cost가 높아졌지만(COE 상승) ROE가 여전히 높은 레벨을 유지하고 있는 중"이라고 밝혔다.
그는 "반면 한국은 COE와 ROE가 유사한 수준으로 수렴 중이다. COE는 8.8%, ROE는 9.4%로 COE는 급등한 반면 ROE는 주춤한 탓"이라며 "미국이 상대적으로 높은 밸류에이션을 부여 받는 이유"라고 지적했다.
상대적으로 미국은 다양한 방식으로 ROE를 높이고 있는 기업이 포진해 있다고 분석했다.
그는 1) 산업 본연의 높은 수익성을 지니고 있거나(마진↑), 2) 효율적인 매출관리를 통해 ROE를 높이고 있거나(총자산회전율↑), 3) 부채(Debt) 및 적극적인 주주환원을 통한 수익성 개선(레버리지↑)에 나서는 방식이라고 밝혔다.
사업의 이익률이 높은 IT S/W(엔비디아, 마이크로소프트), 바이오 산업(머크, 화이자) 및 독과점적인 산업이 여기에 해당된다고 밝혓다.
총자산회전율 상위 기업은 범유통(코스트코, 월마트)과 의류업체(나이키)가 주로 포진해 있고, 레버리지 상위 기업은 부채활용도(GE)가 높거나, 오히려 높은 현금보유 비중으로 인해 대규모 자사주 소각에 나서는 ‘애플’ 같은 기업이 대표적이라고 밝혔다.
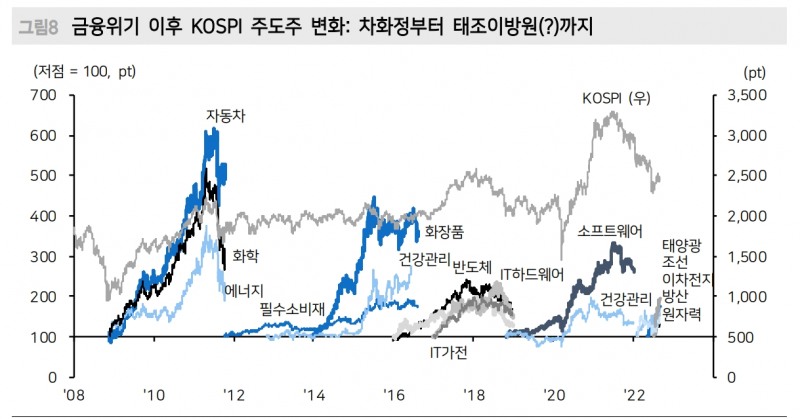
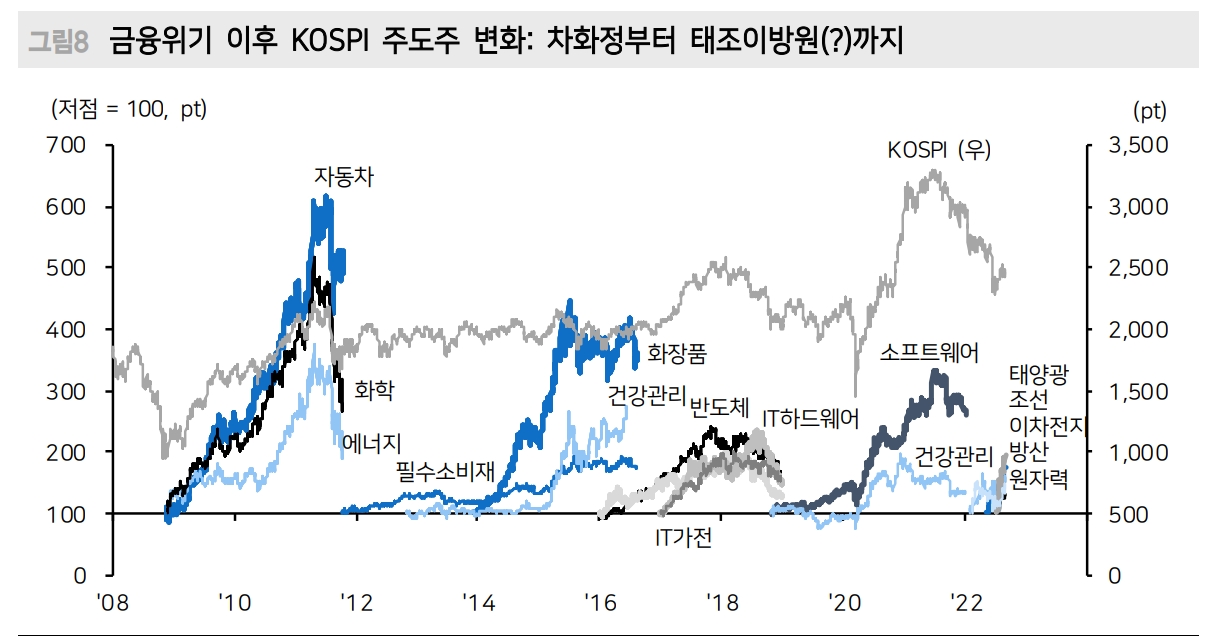
이에 비해 한국은 산업 본연의 Cycle(마진 팩터)에 의존하는 경향이 많은 탓인지, 주도주는 2~3년 주기로 교체되는 경향이 있다고 지적했다.
그는 "아직은 자산의 효율성을 통해 ROE를 제고하는 기업이 많지는 않은 탓이기도 하다"며 "2010년 자동차·화학·정유, 2014년 소비재(화장품), 2017년 반도체, 2020년 온라인 플랫폼이 KOSPI의 새로운 주도주로 자리매김 한 것도 산업의 성장(개화) 이후 찾아오는 마진 Cycle로 풀이된다"고 진단했다.
변동성 큰 시장 환경에서도 고민해 봐야 할 것은 혼란한 Macro 환경에서도 Micro가 강한 기업을 찾는 것이라고 조언했다.
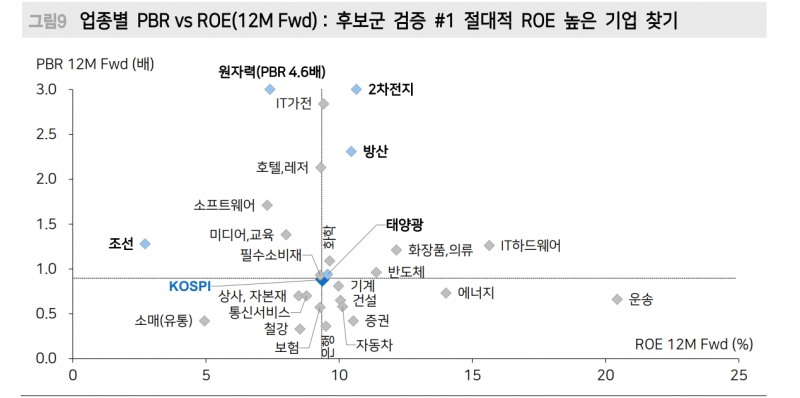
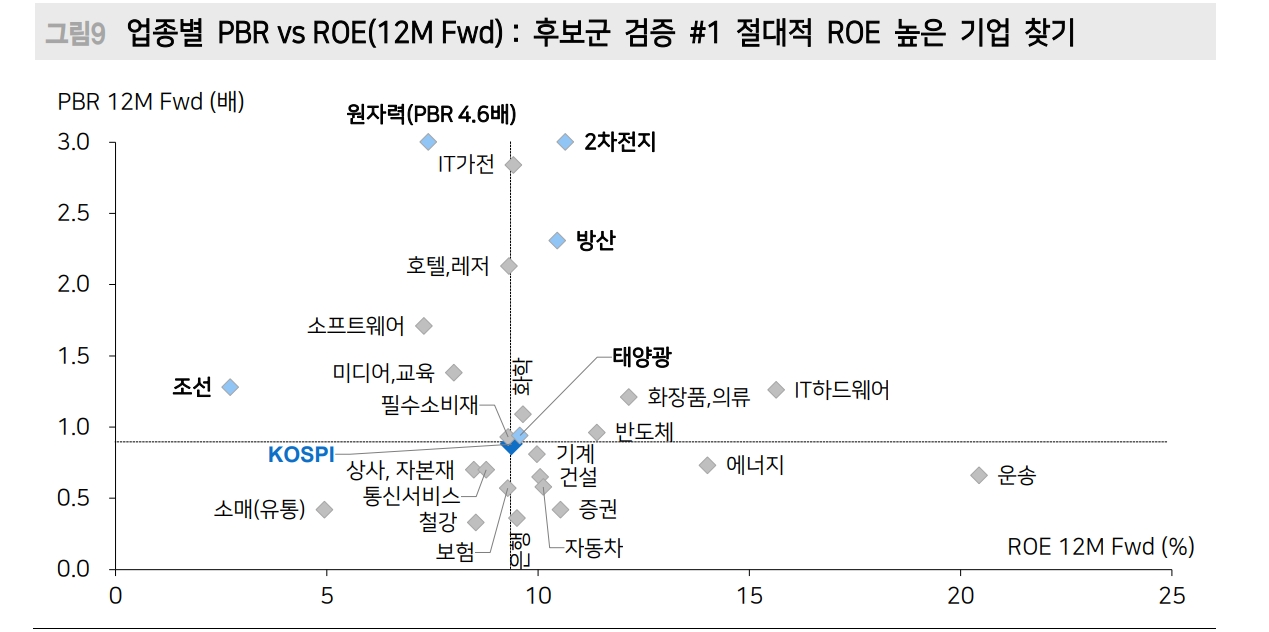
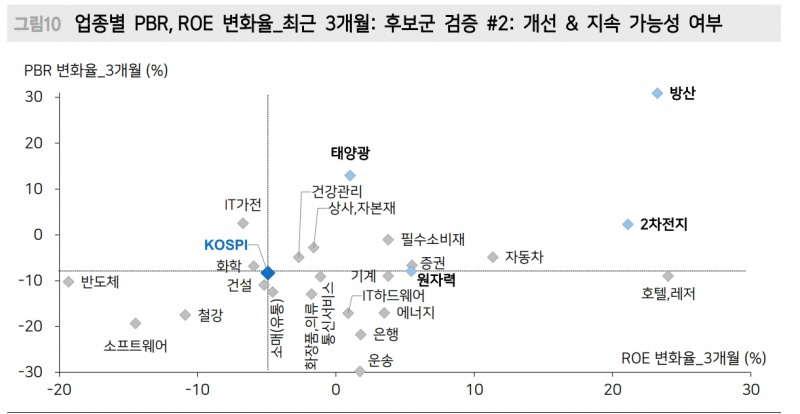
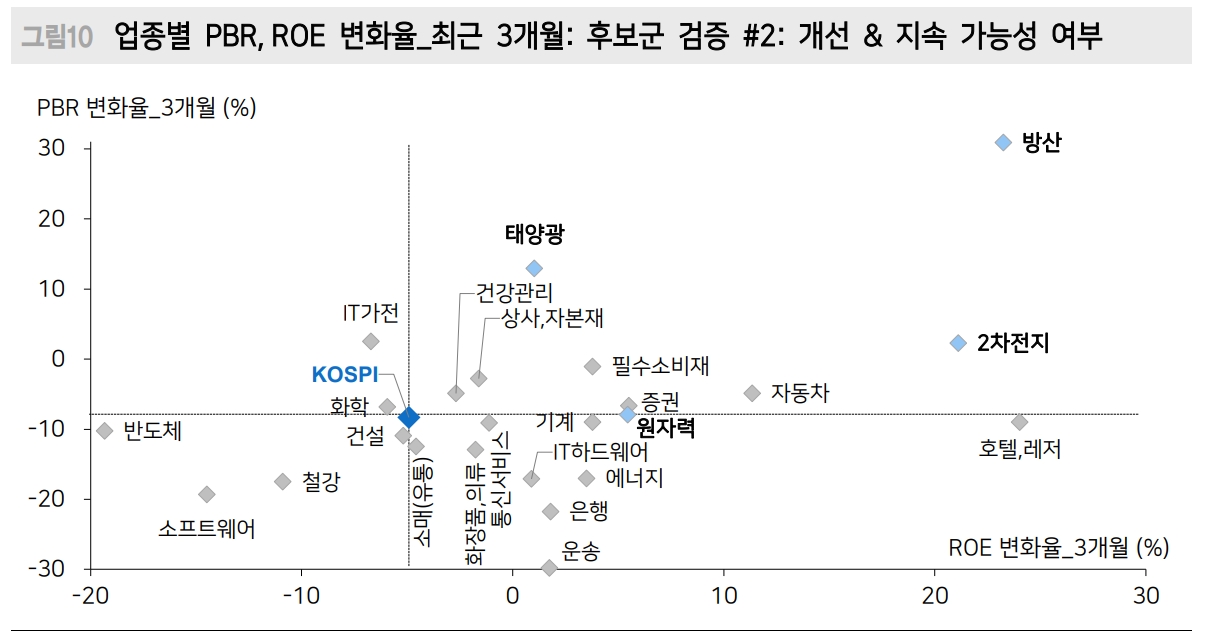
이 연구원은 "요즘 태양광·조선·이차전지·방산·원자력이 새로운 후보군으로 거론되고 있지만 중요한 것은 내러티브 뿐만 아니라 ‘숫자’가 증명되는 후보군을 구분해 내는 것"이라고 밝혔다.
절대적인 ROE 수준이 높으며, ROE 전망 개선과 더불어 밸류에이션의 팽창(PBR 상향)이 수반되는 기업을 우선순위로 볼 수 있다는 것이다.
이 연구원은 "5개 산업 중 이차전지, 방산이 상대적으로 우위에 있다고 본다. 태양광·원자력·조선은 수익성의 증명(추가 개선)이 필요하다"고 밝혔다.
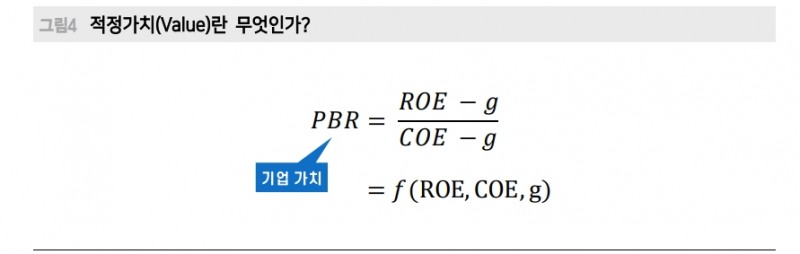
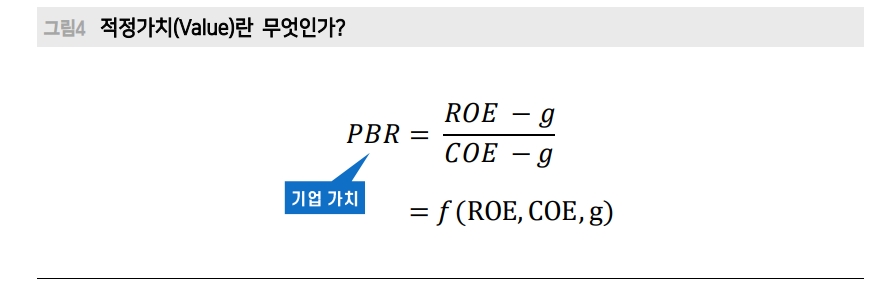
Macro 변수는 환경적인 요인이고 Micro(기업) 변수는 직접적인 요인이며, 기업의 적정가치에 빗대서 표현하면 Macro는 COE에 대응되는 함수이고, Micro는 ROE와 연결된다고 강조했다.
그는 "단순하게 보면 주식투자에 있어 가장 효과적인 것은 COE를 극복할 수 있는 높은 ROE 기업을 찾는 것"이라며 "COE를 통해 시장의 변곡점을 찾으려 하지 말 것"을 당부했다.
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
주식투자자가 할 일은 혼란한 Macro 환경에서도 Micro가 강한 기업 찾는 것 - 메리츠證
장태민 기자 chang@newskom.co.kr







