[뉴스콤 장태민 기자] 신한금융투자는 22일 "시장금리에 반영된 내년 하반기 연준의 기준금리 인하 기대가 무리하다고 볼 수 없다"고 밝혔다.
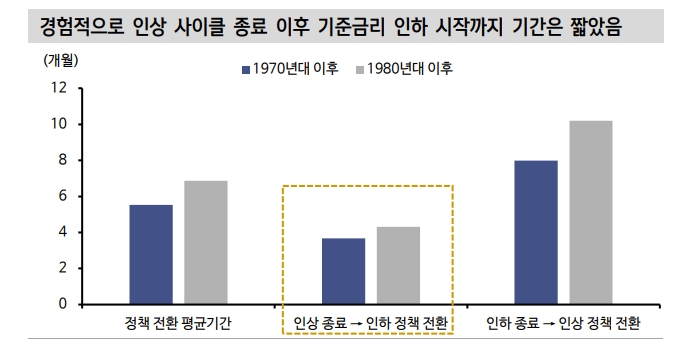
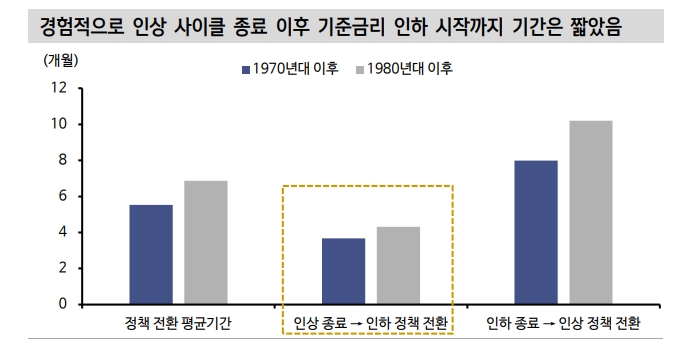
박민영 연구원은 "과거 기준금리 인상 종료 이후 인하로 전환되는데 소요되는 기간은 인하 종료 이후 인상 전환 기간보다 짧았다"면서 이같이 밝혔다.
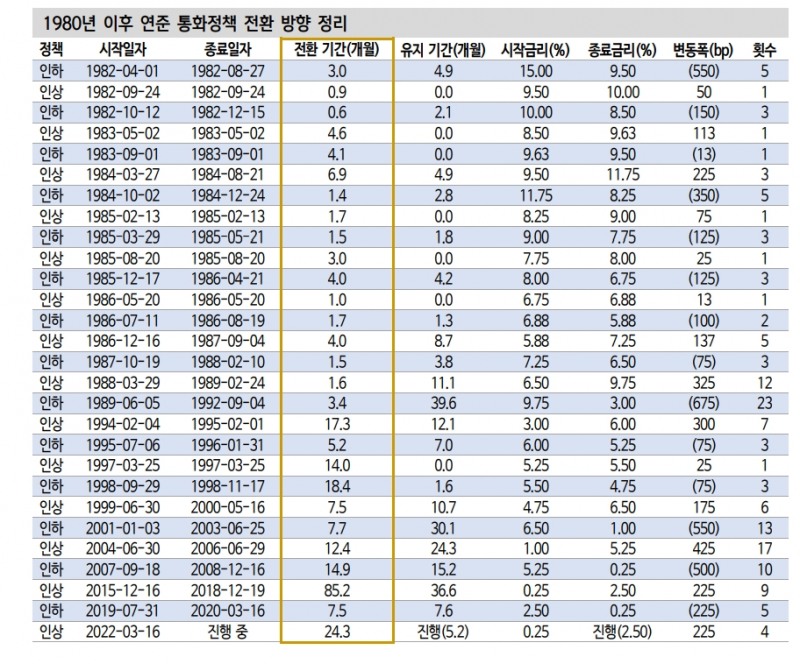
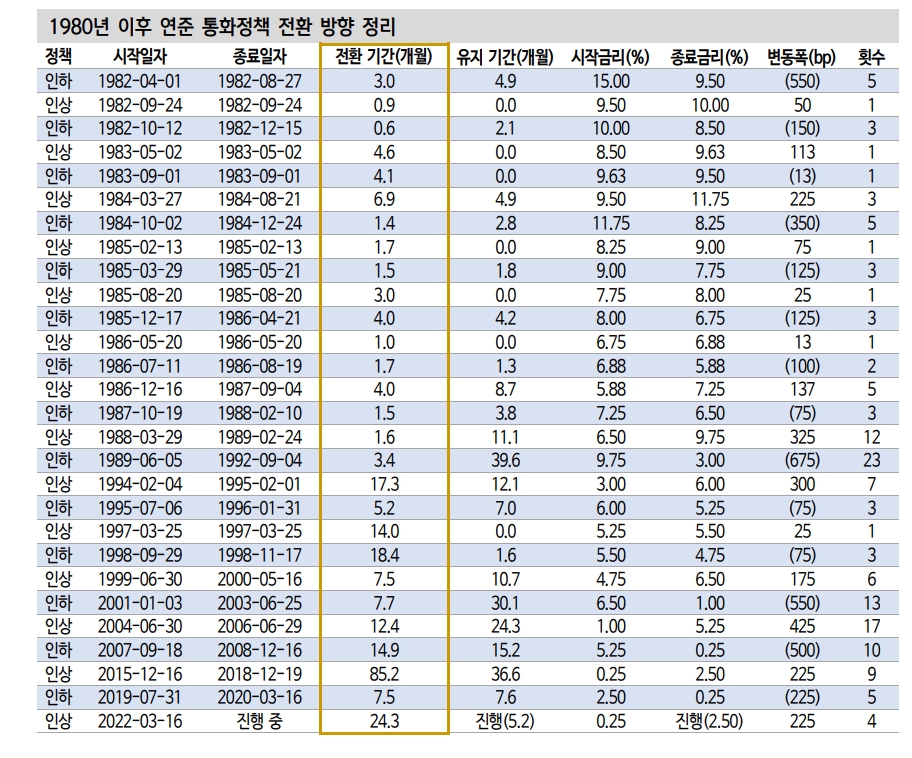
1980년대 이후 인상에서 인하로 전환되는 기간은 평균 4.3개월이며 12개월 이상 소요된 사례는 98년 9월, 07년 9월 뿐이었다고 밝혔다.
두 사례 모두 경기 확장 국면이었다는 점에서 현재 상황과 다르다고 했다. 이런 역사적 경험을 감안할 때 현재 시장금리에 반영돼 있는 금리인하 기대가 과도하다고 보긴 어렵다고 평가했다.
향후 기준금리 동결이 예상되면 경험적으로 인하 기대감도 높아지지만, 연준은 일단 물가 지표가 2%에 도달할 때까지 제약적인 통화정책 기조를 유지할 것이라 밝힌 상태다.
박 연구원은 "현재 미국의 고용지표 및 소비 경기를 고려하면 내년말에도 2% 도달은 쉽지 않다"면서 "다만 내년 전망에 대한 불확실성은 높은 상황이며, 긴축 정책 영향으로 4분기부터 고용둔화, 내년 고용위축이 가시화된다면 인플레이션 둔화 속도도 가팔라질 수 있다"고 내다봤다.
아울러 기준금리 인상 후반기라는 인식은 장단기 금리차 역전을 넘어 기준금리와 시장 금리의 역전을 유발할 수 있다고 밝혔다.
이미 미국 국채 10년물 금리와 기준금리 차이는 50bp 이하다. 9월 FOMC에서 50bp 인상만 단행되도 역전될 수 있다.
박 연구원은 "연준의 기준금리 인상 속도 조절이 확인된다면 연말 기준금리 인상 종료 기대감이 높아지며 시장금리의 상승폭은 제한적일 가능성이 높다"며 "과거 기준금리 인상 사이클 후반기에 기준금리과 시장금리는 50~100bp 수준의 역전이 빈번했다"고 지적했다.
그는 "인하가 예상되는 시점을 앞두고는 200bp까지 역전폭이 확대되는 경우도 다수"라고 밝혔다.
이번 사이클에서 연말 기준금리가 3.5%에서 종료된다면 현재 3% 내외의 시장금리은 낮다고 볼 수 없다는 것이다.
그는 "연준이 최종적으로 중립금리 수준까지는 인하하려고 할 것이라는 가정과 과거 평균적인 기준금리 인하 사이클 전환 시점을 고려한다면 연말까지 시장금리의 추가 하락을 기대할 수 있을 것"이라고 내다봤다.
다만 시장의 기대가 합리적임에도 불구하고 인플레 둔화 등을 너무 빠르게 선반영한 측면이 있다고 진단했다.
박 연구원은 "인플레이션 완화 기대가 이어지고 경기 둔화 흐름을 고려할 때 기준금리 인상 속도 조절 및 연말 인상 사이클 종료 기대는 유효하다. 파월 연준의장이 속도 조절을 언급했다는 점도 시장의 상상으로 치부할 수 없는 이유"라며 "중기적으로 금리 하락 전망은 유지할 수 있다"고 밝혔다.
그는 그러나 "이를 반영하는 시점이 다소 빠르다. 여전히 견조한 고용 시장 환경, 높은 물가 상승률 레벨이 지속되는 환경에서 연준 피봇(Pivot) 기대가 기대인플레이션 상승으로 연결됐다"며 "과거 인플레이션 통제 실패를 반복하지 않기 위해서 연준은 더 강한 긴축 정책을 강조할 것"이라고 예상했다.
다가오는 잭슨홀 미팅에서 인플레이션 진화를 위해 공격적인 긴축 정책 유지 필요성을 재강조할 것으로 전망했다.
그는 "단기적으로 긴축 스탠스 재평가와 시장금리 추가 상승을 경계할 필요가 있다"고 조언했다.
시장금리에 반영된 내년 하반기 연준 인하 기대는 합리적..당장은 추가 금리 상승 경계 - 신금투
시장금리에 반영된 내년 하반기 연준 인하 기대는 합리적..당장은 추가 금리 상승 경계 - 신금투
장태민 기자 chang@newskom.co.kr







