[뉴스콤 장태민 기자] 국제금융센터는 7일 "오랜 저금리 기조로 자금흐름의 금리 민감도가 높아진 가운데 고금리 환경이 소비 및 투자 심리 위축 등 긴축 부작용을 확대시킬 가능성에 유의할 필요가 있다"고 밝혔다.
국금센터는 "하반기 자금흐름 전망은 상반기중 자산가격의 큰 폭 조정에도 불구하고 당분간 ‘성장’ 민감 자산의 매도 압력이 지속될 것"이라며 이같이 밝혔다.
투기등급 부채, 가상화폐, 취약신흥국 등을 유동성 축소시기의 취약한 고리라고 평가했다.
강영숙 연구원은 "신용시장은 경기침체 위험을 제한적으로 반영하고 있는 모습"이라며 "성장둔화 확인 시 레버리지론, 하이일드채 투자 수요가 크게 위축될 가능성이 있다"고 풀이했다.
가상화폐의 경우 아직까지 결제 수단으로 널리 사용되고 있지 않아 유동성 축소에 취약하다고 밝혔다. 양적 긴축(QT) 본격화 및 위험자산 인식 확산 시 자금이탈 압력이 지속될 소지가 있다고 평가했다.
취약신흥국은 선진국 대비 성장과 금리(실질)우위가 축소되며 자금 유입 유인이 약화됐다고 해석했다.
■ 하반기 금융시장의 내러티브 '경기침체'로 이동
올해 상반기엔 인플레이션 급등에 따른 고강도 통화긴축(front loading)으로 주가가 급락하고 금리는 급등했다. 미 달러화 강세가 나타나면서 팬데믹 국면(20~21년)의 자금흐름이 되돌림됐다.
주요 자산가격이 동반 하락하는 가운데 미국채, 달러화(현금) 매수세가 확대됐다. 중국에선 외국인 증권자금이 이례적으로 크게 유출됐다. 여타 신흥국도 외국인 자금 유출이 재개됐다.
투자자들의 포트폴리오도 조심스러워졌다. 주식자금의 경우 성장주에서 가치주로의 이동이 뚜렷했으며, 금리 상승에 민감한 기술 업종 선호는 약화됐다. 우크라이나 전쟁의 반사이익으로 원자재 업종 선호가 강화됐다.
강 연구원은 이런 상황에서 하반기엔 통화 긴축 속도가 빨라지면서(faster frontloading) 성장하방 위험이 확대될 수 있다고 내다봤다.
그는 "미국 장기금리(10년)는 고강도 긴축을 선반영해 성장둔화 우려 등이 큰 폭 상승을 제한하겠으나, 인플레이션 전망에 대한 불확실성으로 높은 변동성을 지속될 것"이라며 "달러화는 Fed의 고강도 긴축, 안전자산 선호 등 강세 여건이 우세하다"고 평가했다.
다만 달러는 그간의 매수 포지션 확대로 추가 강세 폭은 크지 않을 가능성도 있다고 했다.
그는 "Fed의 인플레이션 강력 대응 시사로 투자자들은 성장하방 위험을 확대 반영하기 시작했다"며 "금융시장의 주요 내러티브는 ‘인플레이션’에서 ‘경기침체’로 이동 중"이라고 밝혔다.
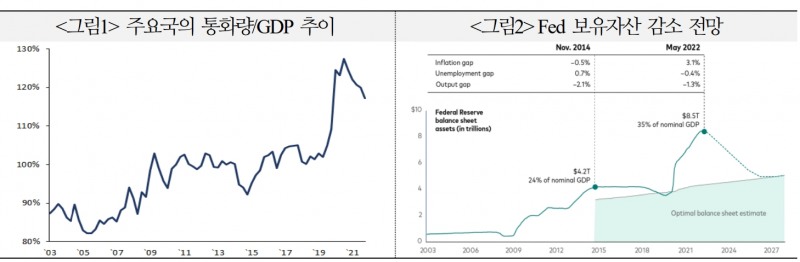
자료: 국제금융센터
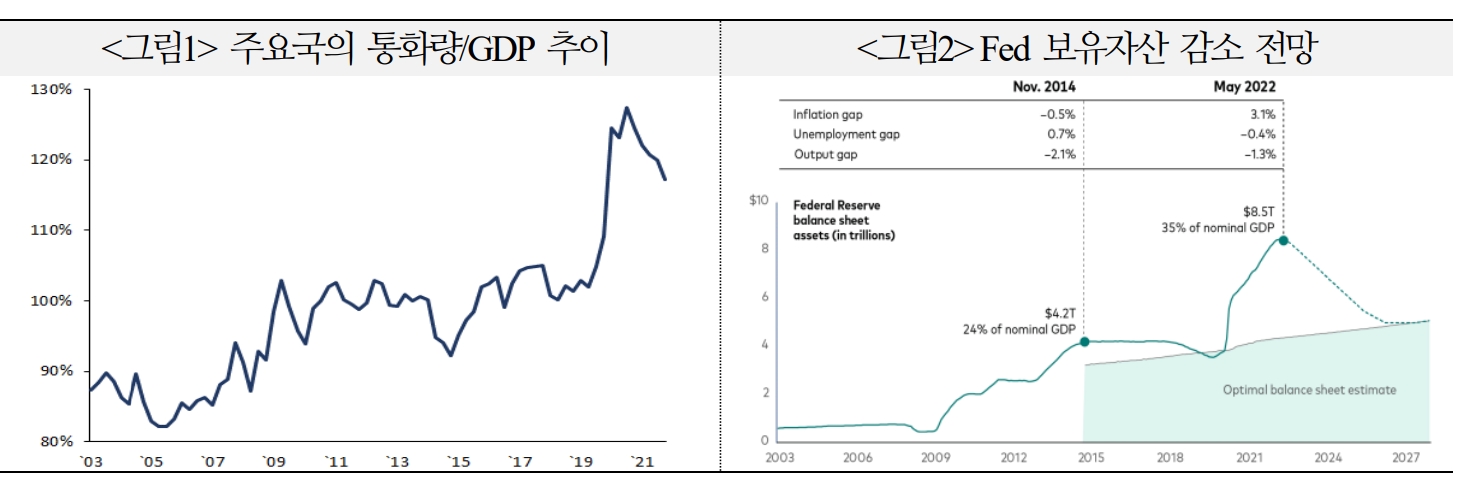
하반기 자금흐름, 성장 민감 자산에 대한 매도 압력 지속될 것 - 국금센터
장태민 기자 chang@newskom.co.kr







