[뉴스콤 장태민 기자] 대신증권은 14일 "과거 오일쇼크 시기의 경험을 통해 주식시장에 접근할 필요가 있다"고 조언했다.
문남중 연구원은 "우크라이나 사태가 유가 급등을 초래하면서 물가가 상승하고 경기가 둔화되는 상황에 대한 우려가 커지고 있다"면서 이같이 밝혔다.
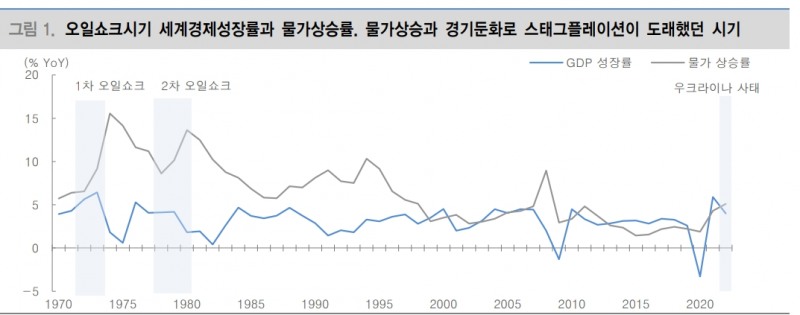
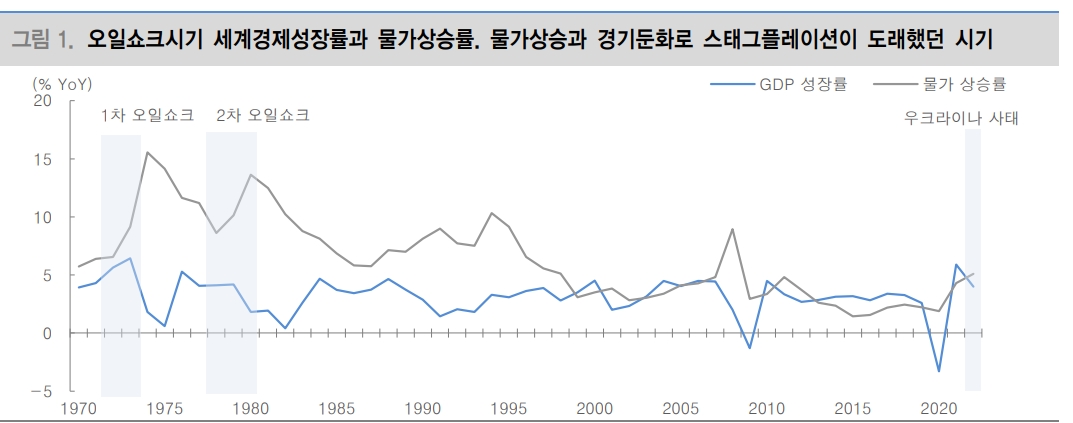
약 49년 전 1, 2차 석유파동 시기에 이와 유사한 경험을 한 바 있다고 밝혔다.
당시 세계 경제의 물가수준은 이전 평균치에 비해 4~6%P 증가했고, 평균 성장률은 2~6%P까지 둔화된 바 있다.
문 연구원은 "유가 상승과 같은 공급 충격은 정부의 총수요 관리로는 한계가 있다"며 "물가 상승을 억제하는 긴축 정책은 경기 침체를 야기하고 침체를 막으려는 확장 정책은 추가적인 물가 상승을 유발해 신중한 접근이 필요하다"고 밝혔다. 과거 두차례의 오일쇼크 시기, 일부 선진국들은 인플레이션 기대심리 확산으로 물가가 유가 상승분 이상으로 높게 상승하고, 고인플레이션 지속기간이 길어지는 현상이 나타났다.
1973년 4분기 이후의 1차 석유파동시기에 영국과 일본은 20% 이상의 높은 물가 상승률을 보였다. 영국의 경우 4년 동안 두 자릿수의 물가상승률을 경험했다.
1979년 2분기 이후의 2차 석유파동 시기에는 미국과 영국이 두 자릿수의 높은 인플레이션을 겪었으며 지속기간도 3년이나 됐다. 이러한 물가 상승은 유가 상승으로 설명할 수 있는 것보다 가파른 흐름으로, 여러요인 가운데 적절한 통화정책으로 대응을 하지 못한 것이 중요한 요인으로 지적되고 있다.
문 연구원은 "1, 2차 오일쇼크 시기는 충격 이전부터 경기활황에 따른 인플레이션 우려로 선진국들의 통화정책이 긴축으로 전환되던 시점이었다"며 유가 충격이 왔을 때 각국의 대응 방향은 두가지였다고 했다.
경기후퇴를 우려해 긴축 기조를 완화하는 정책을 폈던 국가들과 긴축 기조를 유지하여 인플레이션을 통제하려고 한 국가들이다.
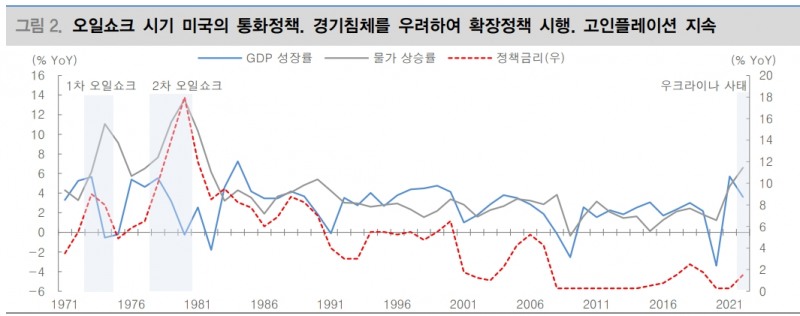
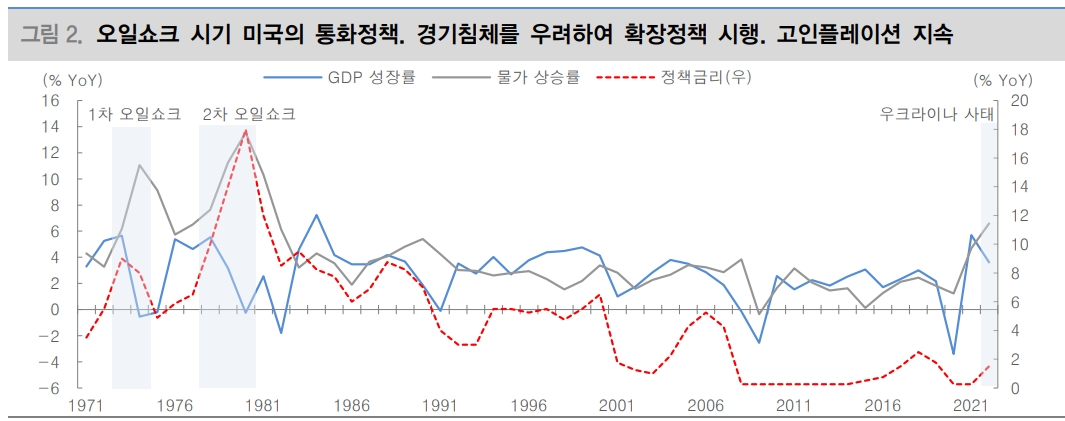
미국과 영국은 1차 오일쇼크 이전부터 재할인율과 단기이자율을 단계적으로 인상시키며 긴축 기조를 유지했으나, 유가 충격이 오자 경기침체를 우려해 단기이자율을 낮추는 확장정책을 시행했다.
이에 따라 두 국가는 두 자릿수의 고인플레이션을 경험했고 미국은 충격 후 2년, 영국은 4년이 지나서야 위기 이전의 수준으로 진정시킬수 있었다.
2차 오일쇼크 시기에도 두 국가는 충격이 온 초기에 긴축정책을 펼쳤으나 경기침체 심화를 우려해 1980년들어 확장정책으로 전환했다. 그 여파로 고인플레이션이 지속되자 더욱 강한 긴축정책을 수행해야 했고, 82년 들어 인플레이션을 진정시킬 수 있었다.
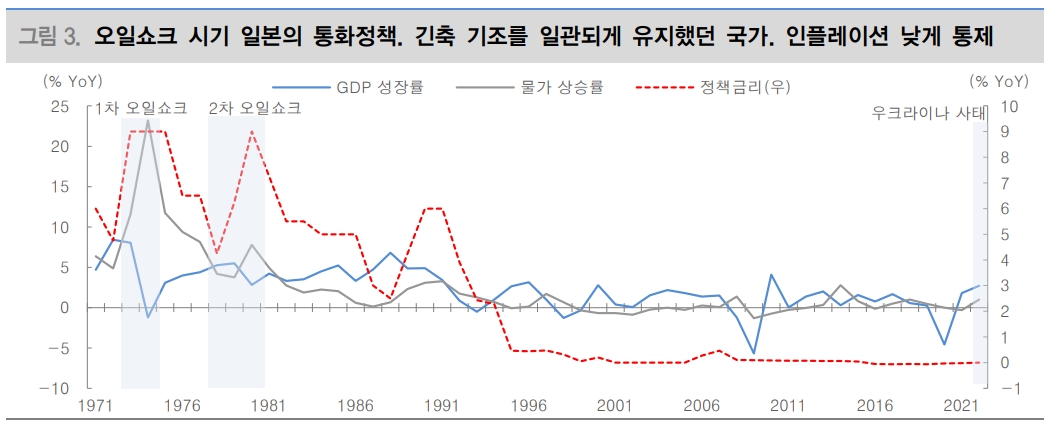
독일과 일본은 오일쇼크 후에도 긴축 기조를 일관되게 유지했던 국가였다. 1차 위기 이전부터 긴축정책을 수행했던 두 국가는 유가 충격이 발생하자 재할인율을 높은 수준에서 계속 유지하는 긴축정책을 펼쳤다.
독일의 경우 1, 2차 오일쇼크 기간 모두 인플레이션을 상대적으로 낮게 통제할 수 있었다. 일본의 경우
1차 위기 중에는 긴축정책에도 불구하고 두 자릿수의 고인플레이션을 경험했지만, 2차 위기 시에는 물가상승률을 한 자릿수로 유지할 수 있었다.
문 연구원은 "과거 경험을 감안하면 일관된 긴축 통화정책의 수행 여부가 스태그플레이션기의 물가 안정을 좌우했음을 알 수 있다"면서 "올해 일관된 긴축정책을 수행할 연준의 행보가 시작될 3월 중순 이후, 주식시장도 물가우려에서 벗어나며 상승할 수 있다고 본다"고 했다.
오일 쇼크 경험 통해 주식시장 접근할 필요..물가안정엔 일관적 긴축 중요 - 대신證
오일 쇼크 경험 통해 주식시장 접근할 필요..물가안정엔 일관적 긴축 중요 - 대신證
오일 쇼크 경험 통해 주식시장 접근할 필요..물가안정엔 일관적 긴축 중요 - 대신證
장태민 기자 chang@newskom.co.kr







