원자재·방어주 중심 가치주 비중 확대 전략 유효 - 신금투
[뉴스콤 장태민 기자] 신한금융투자는 7일 "주식투자자들은 원자재와 방어주 중심의 가치주 비중 확대 전략을 가져가는 게 유효하다"고 진단했다.
노동길 연구원은 "1973년 7월~1980년 6월 미국에 주목할 필요가 있다"면서 이같이 조언했다.
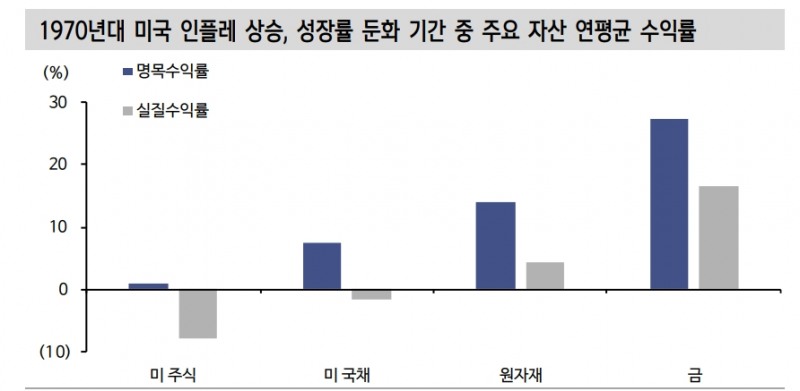
노 연구원은 "이 기간은 컨퍼런스보드 미국 경기선행지수가 하락하고 10년 추세 이상 인플레이션이 동행했던 구간"이라며 "주요 자산을 미국 주식, 미국 채권(총수익 기준), 원자재(블룸버그 원자재 지수), 금 등 네 가지로 분류해 보니 주식과 채권은 인플레이션을 고려한 실질수익률 기준으로 해당 기간 마이너스 성과를 보였다"고 밝혔다.
그는 "당시 원자재와 금, 리츠는 플러스 실질수익률을 기록했다. 주식시장 내 스타일 기준으로 가치주가 성장주를 아웃퍼폼했다"며 "특징적 부분은 가치주 내에서 경기방어주 위주로 실질수익률이 높았다는 점"이라고 밝혔다.
지금은 인플레와 원자재 가격 불안이 성장 둔화 우려를 확대하고 있다고 평가했다.
그는 "채권시장은 장단기 금리 차를 통해 경고음을 울리고 있다. 미국 10년과 2년 금리 차는 지난 2년 중 최저 수준인 23.2bp로 하락했다"며 "지정학 위험과 원자재 가격 상승에 따른 성장 둔화 가능성이 반영된 움직임"이라고 진단했다.
그는 "1970년대 미국 사례를 고려할 경우 금융시장 투자자가 구사해야 할 전략은 명확하다"면서 "위험자산 포지션 헤지를 위해 상품을 포트폴리오에 편입해야 한다는 점"이라고 밝혔다.
노 연구원은 "주식시장 투자자 입장에서는 원자재에 민감한 주식이나 금 등 비철 가격과 베타가 큰 업종과 종목을 포트폴리오에 편입할 필요가 있었다"며 "인플레이션 부담에 따라 역사적으로 마진 변동성이 낮았던 업종도 우선 고려할 만하다"고 밝혔다.
해당 업종은 구조적으로 원가 부담이 높지 않거나, 비용을 전가하기에 유리한 산업이었을 가능성이 높다고 밝혔다. 상사, 비철 등 원자재 관련과 통신, 필수소비재가 이에 해당한다고 조언했다.
장태민 기자 chang@newskom.co.kr







