[뉴스콤 장태민 기자] 신한금융투자는 8일 "지금은 주식 포트폴리오의 이자율 민감도에 주목해야 하는 상황"이라고 밝혔다.
박우열 연구원은 "채권가격은 듀레이션과 금리 변동의 곱으로 변화하며, 금리 상승기 채권시장은 가격 하락을 방어하기 위해 포트폴리오 듀레이션을 축소시키는 논리를 주식투자에도 대입할 수 있다"면서 이같이 밝혔다.
금리 인상기 주식시장은 밸류에이션이 높은 종목 보다 낮은 종목을 선호하는 경향이 있다. 고밸류 종목이 금리 상승에 민감하기 때문이다. 이는 채권시장에서 포트의 듀레이션을 축소시키는 이유와 동일한 논리로 작용한다.
박 연구원은 "주식시장에서는 어떻게 듀레이션을 산출할 수 있을까. 듀레이션은 미래 현금흐름을 가중치로 사용한 가중평균 만기일로써 투자금 회수까지 걸리는 기간"이라며 "주식의 경우 산업별 사이클이 상이하고 성장성과 관련해 가정할 요소들이 많기 때문에 듀레이션을 산출하는 통일된 방법이 존재하진 않는다"고 지적했다.
다만 몇몇 대안이 존재하고, 그 첫 번째는 밸류에이션이라고 밝혔다.
그는 "밸류에이션이 낮은 기업은 기업가치에서 근 미래의 현금흐름이 차지하는 비중이 크다고 볼 수 있다"며 "반대로 밸류에이션이 높은 기업은 먼 미래의 현금흐름이 기업가치에서 차지하는 비중이 크다고 볼 수 있으며, 이는 고밸류 종목이 금리 상승에 취약한 이유가 된다"고 밝혔다.
듀레이션과는 다른 개념이지만, 과거 금리와 자산가격의 민감도를 살펴보는 것도 또다른 대안이라고 조언했다.
그는 "실제로 금리 인상기 투자자의 관심은 '투자금액 회수까지 걸리는 기간'이 아니라 주가의 금리 민감도에 있을 수 있다"며 "이때 과거 주가 데이터를 이용해 금리 변동에 따른 자산가격 민감도를 살펴보는 것이 의미를 가진다"고 밝혔다.
1990년 이후 세번의 기준금리 인상기 구간에서 주가의 금리 민감도를 구한 후 1) 금리 민감도가 낮은 종목은 매수, 2) 금리 민감도가 높은 종목은 매도하는 전략을 백테스트해본 결과, 유의미한 성과가 확인된다고 소개했다.
금리인상 구간에서 금리 민감도 하위 종목은 연평균 3.5% 상승했고, 금리 민감도 상위 종목은 연평균 0.6% 상승했다고 밝혔다. 둘 간의 수익률 차는 2.9%p에 달한다는 것이다.
방법론으로는 첫 기준금리 인상 직전 개별종목의 일간수익률과 국채 10년 금리의 일간 변화율의 과거 1년치 데이터를 사용해 민감도를 계산했다고 밝혔다. 그리고 금리 인상이 종료될 때까지 금리 민감도 하위 10%와 상위 10%의 수익률을 비교했다.
박 연구원은 "2015년 말 금리인상기의 경우 가치주보다 오히려 성장주가 우수한 성과를 거두면서 금리인상기의 가치주 우위에 대한 근거를 약화시켰었다"며 "반면 이자율 민감도가 낮은 포트폴리오의 경우 세 번의 금리인상기에서 모두 민감도가 높은 포트폴리오에 비해 일관적인 초과성과를 기록했다"고 밝혔다.
즉 금리 상승 방어 포트폴리오는 성장주 대비 가치주 성과에 비해 일관적인 초과 성과를 거뒀다는 것이다.
그는 "밸류에이션만 고려할 것이 아니라 이자율 민감도도 같이 고려할 경우 금리 인상기 포트폴리오 성과를 제고시킬수 있다"고 강조했다.

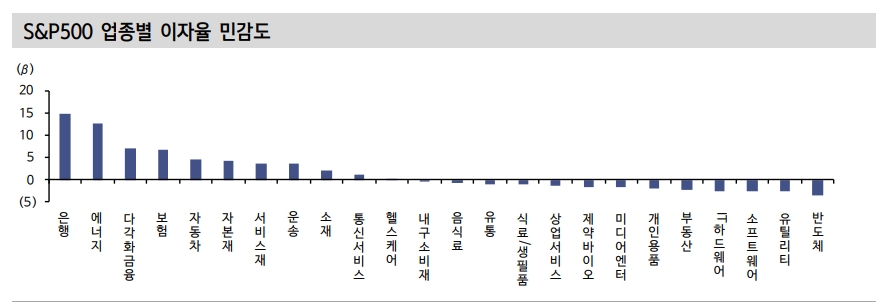
주식 포트폴리오, 지금은 이자율 민감도에 주목해야 하는 상황 - 신금투
장태민 기자 chang@newskom.co.kr







