주식시장, 15년 방불케하는 큰폭의 조정 재현 가능성 낮아 - 신금투
[뉴스콤 장태민 기자] 신한금융투자는 21일 "주식시장에서 2015년을 방불케하는 큰 폭의 조정이 재현될 가능성은 낮다"고 전망했다.
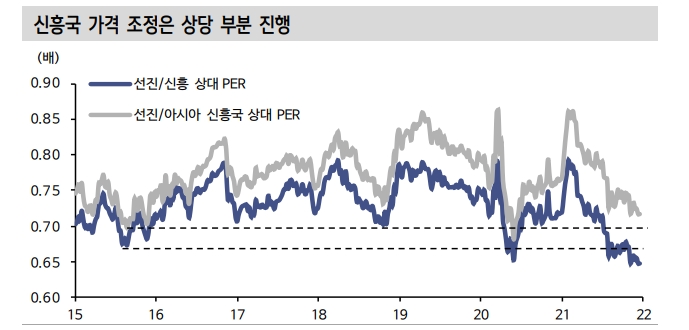
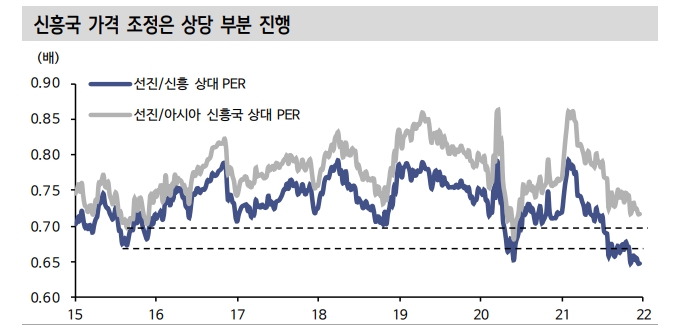
노동길 연구원은 "신흥국 주식시장과 아시아 신흥국 주식시장(MSCI Asia Ex Japan) 가격 조정은 상당 부분 진행됐다"면서 이같이 평가했다.
선진 대비 신흥국 주식시장 상대 PER은 0.65배로 2015년 위안화 평가절하 당시보다 낮다고 지적했다.
선진국 통화정책 정상화 가능성을 가격에 상당 부분 반영한 상황이라는 것이다. 선진 대비 아시아 신흥국 주식시장 상대 PER은 0.72배로 위안화 평가 절하 당시(0.7배)에 근접했다고 밝혔다.
둘째, 경기 레벨 자체가 당시보다 높다고 설명했다.
노 연구원은 "ISM(공급자관리협회) 제조업 지수는 2015년 기준금리 인상 사이클 당시 기준선을 하회하는 소침체 영역이었다. 중국 제조업 PMI도 마찬가지로 기준선을 하회했다"면서 "기준금리 인상에 따른 실물 경기 영향이 지금보다 클 수밖에 없었다"고 지적했다.
하지만 현재는 다르다고 밝혔다. 미국 ISM 제조업 지수는 11월 61.1을 기록하며 여전히 확장 국면에 있다는 것이다. 중국 PMI도 2015년 당시 수준보다 높다고 밝혔다.
노 연구원은 "금리 인상에 따른 실물 영향은 경기 국면을 고려하면 당시보다 작을 것"이라며 "신흥국의 큰 폭 조정 가능성을 축소하는 요인"이라고 분석했다.
셋째, 중국 경상수지 흑자 규모도 살펴볼 필요가 있다고 밝혔다.
4개분기 누적 중국 경상수지는 2015년 말 당시보다 현재 27.9% 증가했다. 중국 경상수지 흑자 규모 증가는 코로나19 국면에서 위안화 안정화에 크게 기여한 바 있다.
노 연구원은 이 부분을 미국과 중국 시중금리 차 축소에도 위안화 변동성이 2015년 당시보다 작을 수 있는 이유로 꼽았다.
그는 "관건은 선진국 통화정책과 중국 경기 상황"이라며 "선진국 인플레이션이 연말을 지나 2022년 초 둔화할 수 있을지 여부가 중요하다"고 밝혔다.
중국 경기 상황도 LPR 인하를 우호적으로 받아들일 수 있을 만큼 악화하지 않았다는 확인이 필요하다고 밝혔다.
그는 "시간이 필요한 재료들이다. 선진국과 중국 통화정책 디커플링 우려 해소를 당장 기대하기 어렵다"고 했다.
장태민 기자 chang@newskom.co.kr







