(상보) 램리서치, 역대급 실적에도 시간외 6%대 급락...높아진 눈높이
[뉴스콤 김경목 기자] 미국 반도체 장비업체 램리서치가 인공지능(AI) 반도체 투자 확대에 힘입어 사상 최대 분기 실적을 기록했지만 시간외거래에서 주가는 6% 넘게 급락했다. 매출과 이익, 향후 실적 전망이 모두 시장 예상치를 웃돌았지만 높아진 투자자들의 기대를 충족하기에는 부족했다는 평가다.
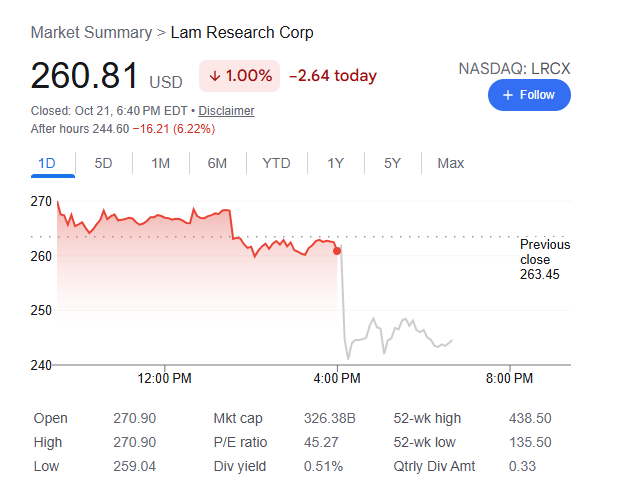
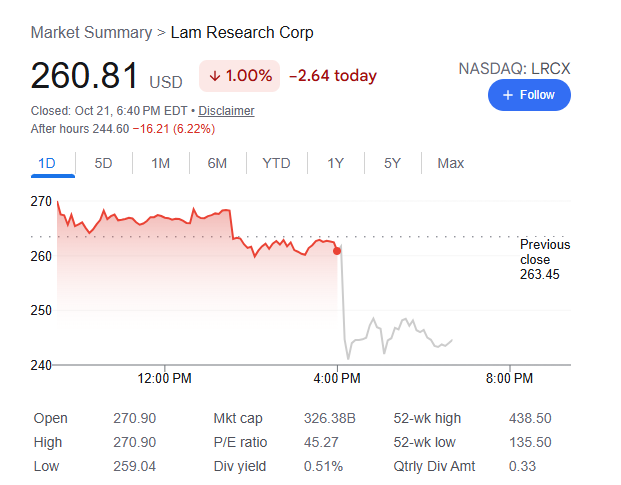
22일 오전 7시40분 전후 기준 램리서치 주가는 미국 시간외거래에서 정규장 종가인 260.81달러보다 6.22% 하락한 244.60달러를 기록했다.
정규장에서도 전장보다 1.00% 하락한 가운데 실적 발표 이후 낙폭을 크게 확대했다.
램리서치는 21일(현지시간) 발표한 2027회계연도 1분기 실적에서 매출액이 82억1,942만달러를 기록했다고 밝혔다.
이는 전년 동기 대비 54.4%, 전분기 대비 22.3% 증가한 수준으로 분기 기준 사상 최대 매출이다. 시장 예상치인 81억3천만달러도 웃돌았다.
일회성 항목을 제외한 조정 주당순이익(EPS)은 2.20달러로 시장 예상치인 2.18달러를 상회했다.
수익성도 개선됐다. 미국 일반회계기준(GAAP) 영업이익은 32억8,373만달러로 전년 동기 대비 79.5% 증가했다. 순이익은 27억5,314만달러로 75.5% 늘었다. 조정 매출총이익률은 52.4%로 전분기보다 0.4%포인트 상승했으며 조정 영업이익률은 40.2%를 기록했다.
특히 첨단 반도체 제조에 필요한 증착·식각 장비 수요 확대가 실적 개선을 주도했다.
신규 반도체 제조장비 판매를 포함하는 시스템 부문 매출액은 57억3,291만달러로 전년 동기 대비 61.6%, 전분기 대비 34.9% 증가했다.
전체 매출에서 시스템 부문이 차지하는 비중도 전분기 63.2%에서 69.7%로 확대됐다.
반면 유지보수와 부품 공급 등을 포함하는 고객지원 및 기타 부문 매출액은 24억8,651만달러로 전분기 대비 0.6% 증가하는 데 그쳤다.
지역별 매출 비중은 중국이 35%로 가장 높았다. 직전 분기 26%에서 9%포인트 상승했다.
한국은 20%로 전분기와 같은 수준을 유지했으며 대만은 27%에서 18%로 하락했다. 일본은 9%, 미국은 8%, 동남아시아는 6%, 유럽은 4%를 각각 차지했다.
팀 아처 램리서치 최고경영자(CEO)는 AI에 따른 반도체 수요 증가와 제조 공정의 복잡성 확대가 사상 최대 매출과 수익성 달성을 이끌었다고 설명했다.
다음 분기 실적 전망도 시장 예상치를 웃돌았다.
램리서치는 오는 12월 27일 종료되는 2027회계연도 2분기 매출액을 86억달러에서 위아래로 4억달러 범위로 전망했다. 전망치 중간값은 시장 예상치인 85억3,800만달러를 소폭 웃도는 수준이다.
조정 EPS 전망치는 2.33달러에서 위아래로 0.15달러 범위로 제시했다. 시장 예상치인 2.32달러보다 높은 수준이다.
다만 시장에서는 실적과 전망치가 모두 예상을 웃돌았음에도 주가 상승을 뒷받침하기에는 부족하다는 평가가 나왔다.
램리서치 주가가 최근 1년간 약 80% 상승하면서 AI 반도체 투자 확대에 따른 실적 개선 기대가 상당 부분 선반영됐기 때문이다.
특히 다음 분기 매출 전망치 중간값이 시장 예상치를 소폭 웃도는 데 그친 가운데 전망 범위도 82억~90억달러로 넓게 제시되면서 향후 성장 속도에 대한 경계감이 작용한 것으로 풀이된다.
AI 인프라 투자 확대에 따른 반도체 장비 수요는 견조하지만, 높아진 주가 수준에서는 시장 예상치를 소폭 웃도는 실적만으로 추가 상승을 이끌기 어려워졌다는 분석이다.
이날 뉴욕주식 시장에서 필라델피아 반도체지수는 전장보다 1.97% 상승한 11,505.56으로 마감했다.
엔비디아가 2.54%, AMD가 3.36%, ASML 미국 주식예탁증서(ADR)가 2.81% 각각 상승하는 등 주요 반도체주가 강세를 나타냈다.
반면 램리서치는 정규장에서 1.00% 하락한 데 이어 실적 발표 이후 시간외거래에서 6% 넘게 급락하며 반도체 업종 전반의 상승 흐름과 대조를 보였다.
김경목 기자 kkm3416@newskom.co.kr







