[뉴스콤 장태민 기자] NH투자증권은 12일 "한국은행 기준금리 터미널 레잇은 3.5%로 추정된다"고 밝혔다.
강승원 연구원은 "국내 수출 호황이 지속되더라도 채권시장 일각에서 우려하는 최종금리 3.75% 우려는 과도하다"면서 이같이 분석했다.
강 연구원은 한국은행의 중립금리 재추정과 낙수효과의 비대칭성을 감안해 보수적으로 추정해 본 결과 최종금리는 3.5%가 될 확률이 높다고 봤다.
그는 "반도체 시차를 두고 소비 낙수효과가 확대될 수 있을까"라며 "한국은행에 따르면 2027년 주요 반도체 업체 성과급이 2026년 대비 5배 늘어난다고 가정했을 때 2027년 GDP 제고 효과는 약 0.06~0.09%p로 추정된다"고 분석했다.
강 연구원은 "다만 2021년 한국은행 자료에 따르면 25bp 금리인상 시 1년 후 GDP를 약 0.1%p 하향 조정 효과가 있다. 한국은행이 7월, 8월 백투백 인상에 나선 가운데 11월 추가 인상이 예상된다"고 밝혔다.
통화정책이 소비에 미치는 시차를 감안하면 성과급 효과가 본격화되는 시점에 누적된 긴축 효과 역시 현실화될 가능성이 높다고 했다.
그는 "한국은행의 관리 목표는 GDP 디플레이터가 아닌 CPI"라며 "즉 반도체 수출이 시장 전망치를 지속적으로 상회하고 있는 점은 고무적이지만 낙수효과의 소비 제고 효과가 제한된 상황에서는 과도한 긴축 역시 지양해야 할 것"이라고 밝혔다.
■ 산업 생산, 낙수효과는 소비보다 투자에 집중
강 연구원은 "최근 산업 생산 데이터에서는 반도체 낙수효과의 양극화(투자, 소비)가 확인되고 있다"고 평가했다.
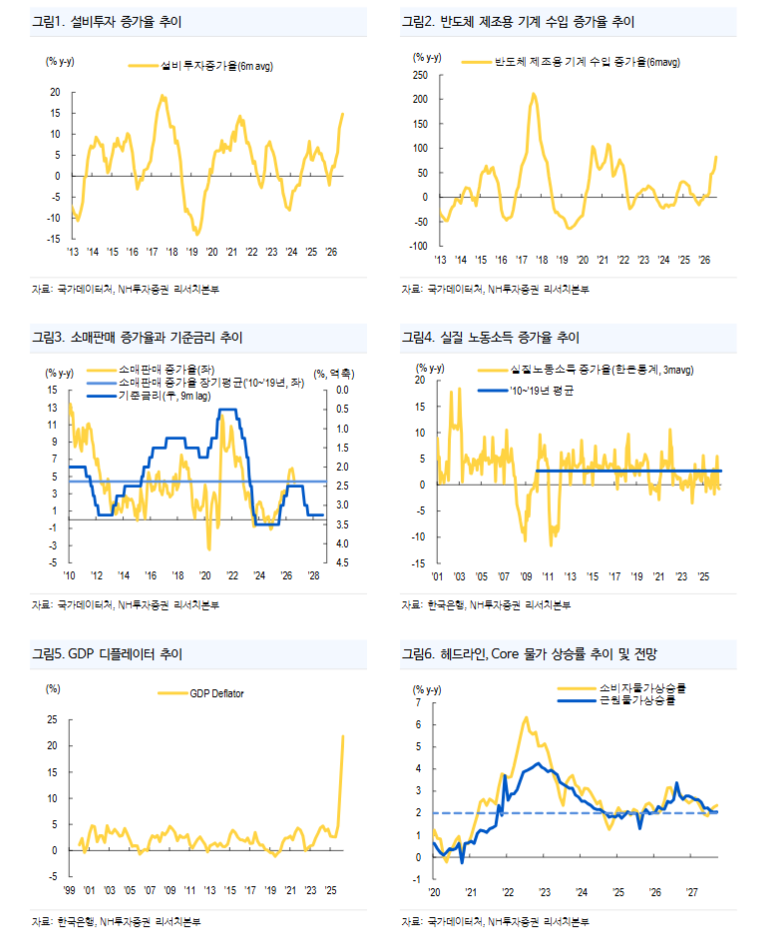
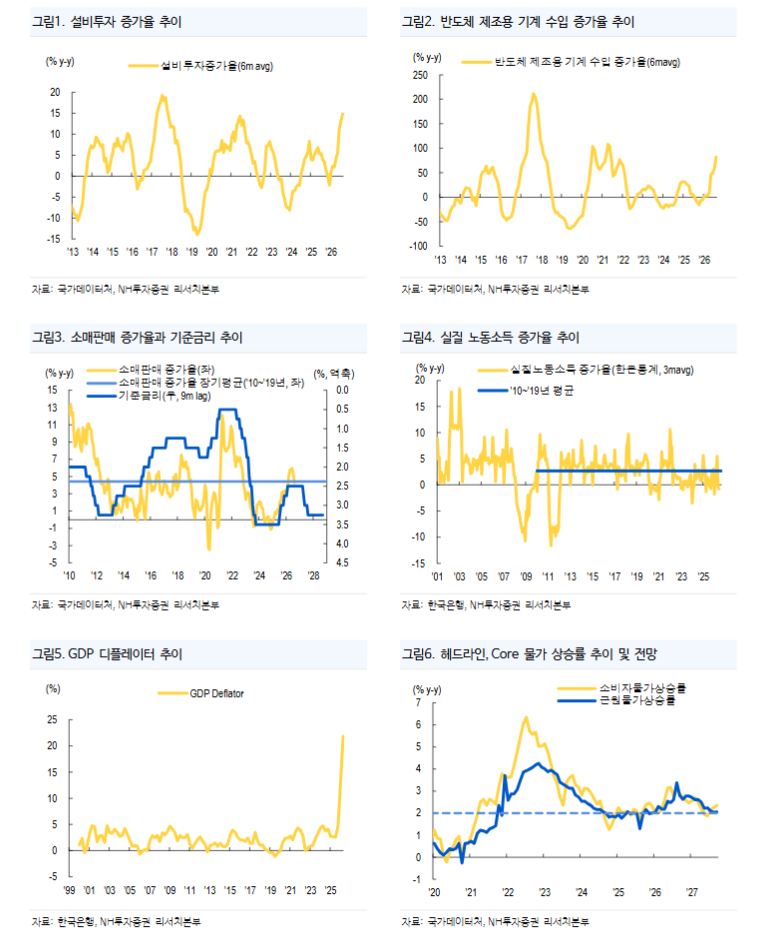
설비투자 증가율(y-y, 6m avg)은 15%까지 급등하며 코로나 특수 당시 수준을 상회하고 있다. 반도체 설비 투자의 핵심 선행지표인 반도체 제조용 기계수입증가율 역시 급등했다.
강 연구원은 "설비투자에서는 분명한 낙수효과가 확인되고 있다"면서 "하지만 소비 지수는 2개월 연속 전월대비 하락했다"고 지적했다.
그는 "전년동기대비 역시 2개월 연속 둔화됐다. 수출-소비 연결 고리인 임금 지표 역시 2분기까지 실질 노동소득 증가율 코로나 이전 평균 수준을 하회했다"면서 "소비에서는 아직 낙수효과 확인되지 않고 있다"고 했다.
통화정책 차원에서 주목하는 물가는 크게 두 가지라고 밝혔다.
강 연구원은 "첫 번째는 중앙은행 관리 목표인 소비자물가상승률이며, 두 번째는 명목 성장률 계산 시 활용되는 GDP 디플레이터"라며 "이때 소비와 투자 모두 총수요를 구성하지만, 물가 파급 경로는 상이하다"고 밝혔다.
그는 "지금처럼 반도체 낙수효과가 소비보다 투자에 집중할 경우 같은 수요 확대라고 하더라도 GDP 디플레이터는 급등할 수 있으나, 소비자물가상승률 영향력은 제한적일 수 있다"고 밝혔다.
그는 "실제로 2분기 GDP 디플레이터는 21.9%(y-y)로 집계 이후 사상 최고치를 기록했다. 이에 반해 9월 헤드라인 및 Core CPI(y-y)는 각각 2.9%, 2.8%에 그쳤다"고 덧붙였다.
기준금리 터미널 레잇 3.5%로 추정...최종금리 3.75% 우려는 과도 - NH證
장태민 기자 chang@newskom.co.kr







