[뉴스콤 장태민 기자] 신한투자증권은 17일 "내년 회사채 발행은 증가할 것이지만 기업부채는 양보다 질에 주목해야 한다"고 밝혔다.
김상인 연구원은 "기업부채를 양면적 시선으로 바라볼 수 있다. 양적 부채 규모만으로는 질적인 변화를 파악하기 어렵다"면서 이같이 조언했다.
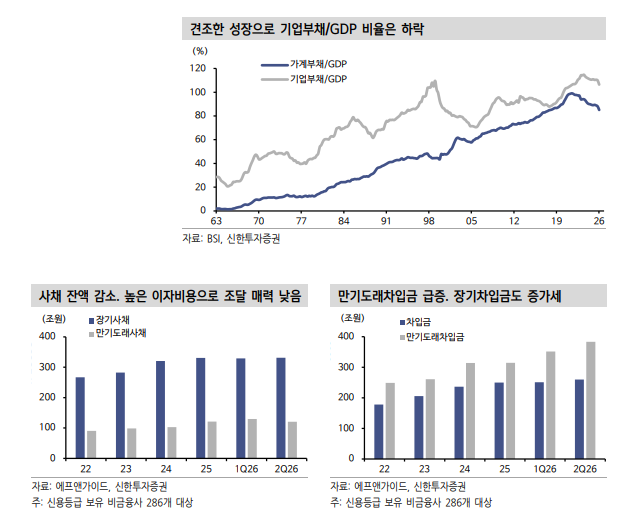
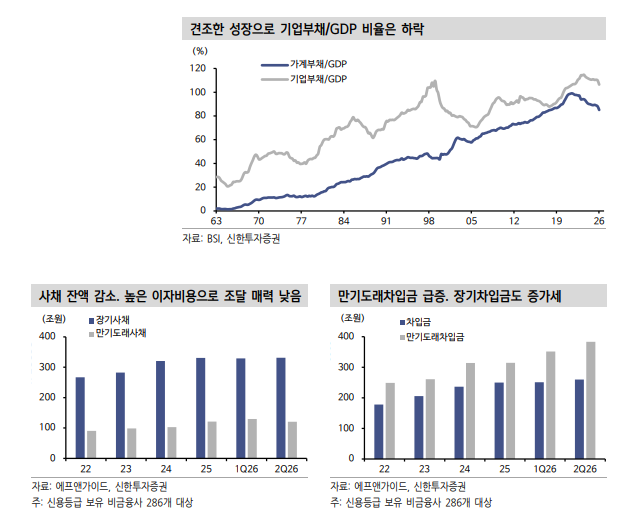
김 연구원은 "올해 286개 등급 보유 기업 차입금·사채는 75.2조원 큰폭 증가했다. 부채 증가를 이끈 것은 단기차입금"이라며 "금리 급등으로 기업들은 부채 듀레이션을 축소시켰다"고 밝혔다.
그는 "당장은 차환 주기가 짧아져도 낮은 이자 또는 금리 변동성이 잦아들 시기를 도모해 차후에 장기성 조달을 늘리겠다는 판단"이라며 "특히 수요 위축으로 회사채 발행이 줄며 자금 수요는 은행 단기차입으로 흘렀다"고 지적했다.
질적 부채 부담은 오히려 낮아졌다고 풀이했다.
올해 3월 말 기업부채/GDP 비율은 작년 말 대비 3.5%p 하락한 106.4%를 기록했고, 지속될 성장으로 추가 하락이 나타날 것이라고 예상했다.
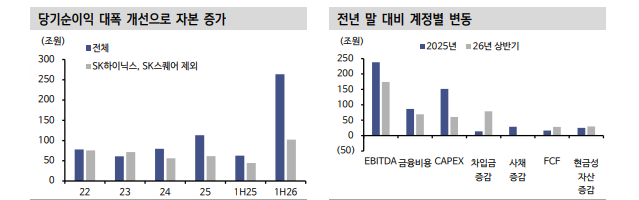
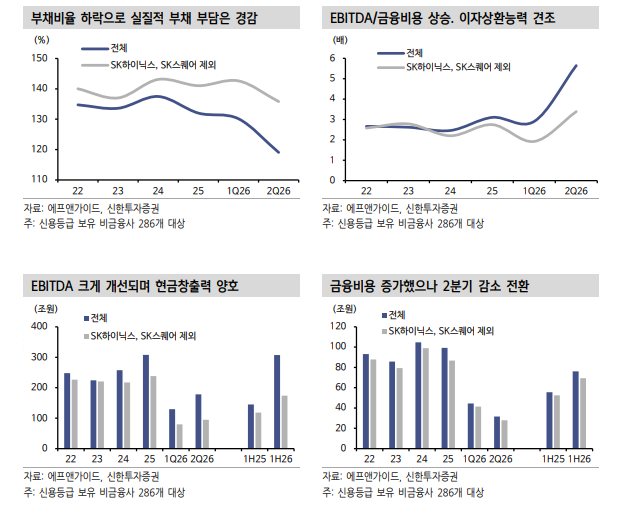
강 연구원은 "순이익 적립을 통해 기업들의 부채비율은 하락하면서 상대적 부담은 경감됐다. 부채 증가에도 기업들은 재무적 버퍼를 확보했다고 평가할 수 있다"면서 "개선된 재무안정성은 높아진 실적과 현금흐름 기반의 FCF 창출이 이끌었다"고 했다.
■ 개선된 실적과 FCF 창출..내년 회사채 차환 수요 높으나 대응 가능할 전망
질적 부채 판단에 중요한 지표는 EBITDA/금융비용이라고 소개했다.
강 연구원은 "급등한 금리는 금융비용 증가로 이어져 기업들의 이자상환능력 훼손에 대한 우려가 존재했다"면서 "그러나 실제 EBITDA 증가 속도는 금융비용을 상회하고 있다"고 했다.
2분기 금융비용은 오히려 감소하면서 EBITDA/금융비용은 SK하이닉스와 SK스퀘어를 제외해도 3.34배로 대폭 상승했다고 소개했다.
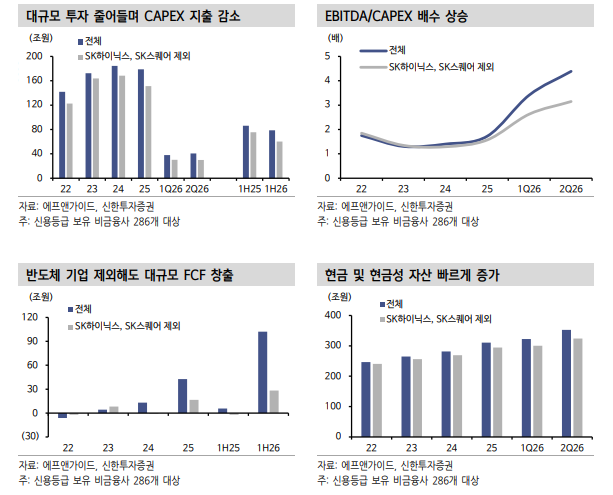
그는 "이에 올해 상반기 FCF는 28.4조원으로 대폭 증가했다. 향후 주목할 부분은 투자금 조달"이라며 "올해는 CAPEX 축소와 실적 개선이 가미되며 큰 폭의 잉여현금이 창출될 수 있었다"고 했다.
SK하이닉스와 SK스퀘어를 제외한 현금 및 현금성 자산은 올해 29.7조원 증가하면서 유동성 여력이 확보됐다고 풀이했다. 내년부터는 전략산업의 대규모 투자가 본격화되나 부채 증가는 제한될 가능성이 있다고 했다.
강 연구원은 "CAPEX 증가에도 영업현금창출을 통해 투자금 상당 부분을 충당할 수 있기 때문"이라며 "대규모 투자로 내년 회사채 발행이 급증할 가능성은 제한적"이라고 했다.
그럼에도 내년 차환 부담은 높을 것이라고 전망했다.
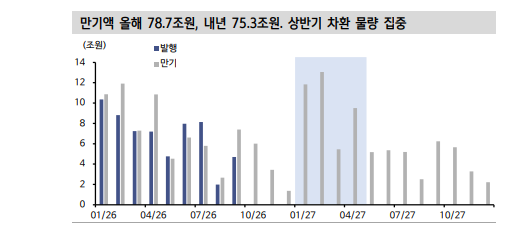
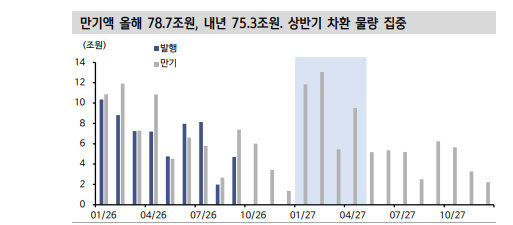
그는 "내년 회사채 만기액은 75.3조원으로 올해 78.7조원에 필적한다. 상반기에만 50.4조원 규모 만기로 차환이 집중될 것"이라며 "여기에 올해 1,2분기 각각 37.2조원, 31.8조원 순증된 단기차입금을 고려하면 차환 발행은 더욱 증가할 수 있다"고 했다.
물론 단기차입금을 단기채무로 돌려막거나 장기차입으로 전환할 여지가 있다고 했다. 최근 큰 폭 증가한 현금성 자산과 FCF를 바탕으로 대응할 수도 있다고 내다봤다.
다만 전반적 차환 수요가 커진 상황에서 금리 변동성이 완화되는 내년에는 기업들이 회사채 발행에 보다 적극적으로 나설 공산이 크다고 풀이했다.
강 연구원은 "확보된 재무버퍼와 연초 개선된 수요를 기반으로 차환 물량을 대체로는 원활히 소화하겠으나 발행시장 수급 변동성이 확대될 수 있어 유의가 필요하다"고 조언했다.
내년 회사채 발행 증가하나 기업부채 양보다 질에 주목해야 - 신한證
내년 회사채 발행 증가하나 기업부채 양보다 질에 주목해야 - 신한證
내년 회사채 발행 증가하나 기업부채 양보다 질에 주목해야 - 신한證
내년 회사채 발행 증가하나 기업부채 양보다 질에 주목해야 - 신한證
내년 회사채 발행 증가하나 기업부채 양보다 질에 주목해야 - 신한證
장태민 기자 chang@newskom.co.kr