[뉴스콤 장태민 기자] NH투자증권은 24일 "8월 금통위는 근소하게 기준금리를 동결할 것"이라고 전망했다.
강승원 연구원은 "과거 한국은행이 백투백 인상을 단행한 사례는 3번이었다"면서 이같이 밝혔다.
2007년 7~8월, 2021년 11월~1월, 2022년 4월~2023년 1월을 제외하면 백투백 인상을 없었다고 밝혔다.
강 연구원은 "이때 2021년과 2022년은 코로나19로 인한 특수한 사례였음을 감안하면 참고해 볼 수 있는 사례는 2007년이 유일하다"면서 "2007년 백투백 인상은 인상 사이클 마무리 국면에서 단행됐다는 것이 특징"이라고 밝혔다.
그는 "2005년 10월 첫 금리인상 이후 이미 다섯 차례의 금리인상 단행됐다. 당시 한국은행의 인상 목표는 물가 관리보다 시중 과잉 유동성을 억제하기 위함이었는데 문제는 다섯 차례의 금리 인상에도 은행 대출 및 유동성이 증가하며 금리 인상 효과 요원했다"고 상기했다.
자산시장 역시 2007년 7월 코스피가 2,000p를 돌파하고 부동산 시장 역시 버블 세븐 지역 중심으로 가격이 급등했던 때라고 밝혔다.
강 연구원은 "당시 금리인상 효과가 미진한 것이 확인되자 7월, 8월 연속 인상에 나선 뒤 10월부터 1년간 금리 동결했다. 즉 당시 백투백의 목적은 인상 사이클 초기의 선제적 대응이 아니라 인상의 효과를 점검한 뒤 인상 효과가 요원하자 인상 속도를 가속화했던 것"이라고 밝혔다.
백투백 인상 자체가 이례적 대응이고 과거 백투백 인상도 인상 효과를 점검한 뒤 단행됐음을 감안하면 백투백 인상의 허들은 역사적으로 상당히 높았다고 평가했다.
그는 "즉 8월 백투백 인상을 위해서는 총재의 기준을 감안하면 이례적 수준의 수요 견인 인플레이션 압력이 확인될 필요가 있다"고 밝혔다.
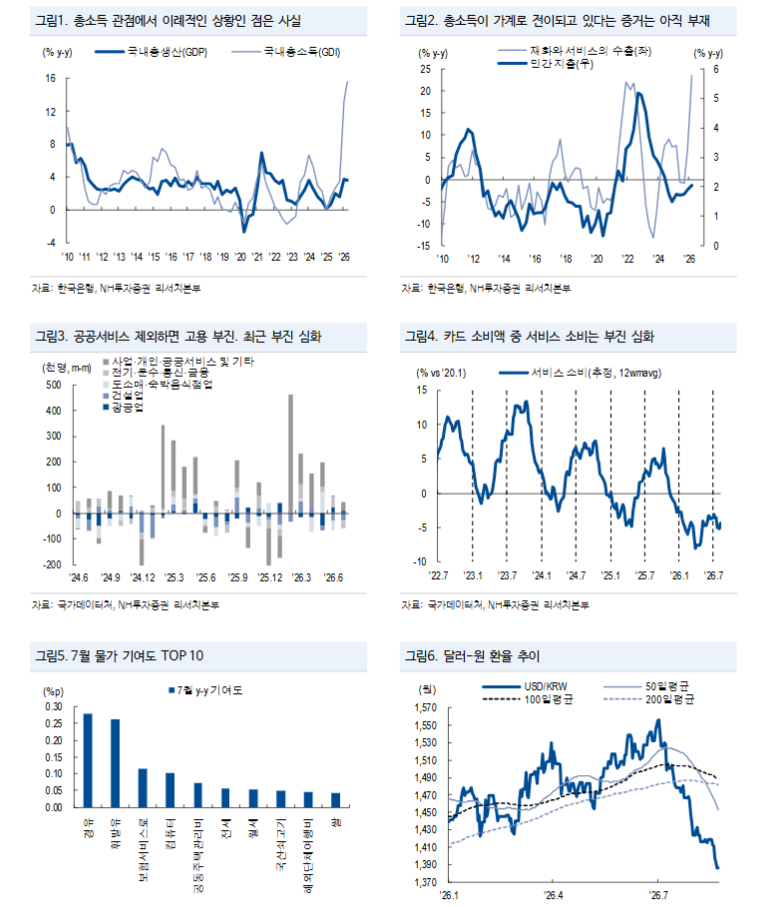
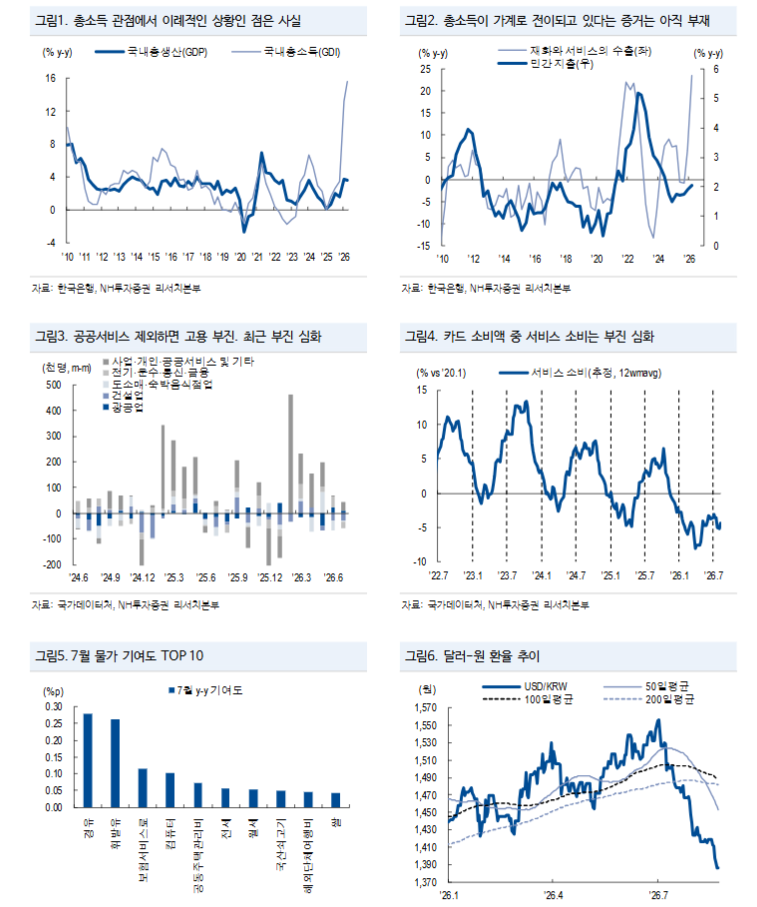
강 연구원은 "물론 2분기 GDI 서프라이즈 및 한국 수출의 대호황을 감안하면 현재 총소득 관점에서 이례적 수준이라고 할 수 있다. 이에 우리도 백투백 인상 가능성이 열려있음은 인정한다"면서 "다만 GDP 디플레이터(1Q) 및 고용 시장 부진을 감안하면 급증한 총소득이 아직 기업에 귀속되어 있고 가계로의 전이가 확인되지 않은 상황"이라고 밝혔다.
이에 더해 7월 물가 기여도 TOP10을 살펴보면 수요 견인 인플레이션 압력이 확대되고 있다는 증거로 보기는 어렵다고 평가했다.
그는 "클로스 콜(Close call)로 인상 소수의견이 있는 동결 가능성에 무게를 둘 수 있을 것"이라며 "한은은 데이터 확인 뒤 10월 금리 인상에 나설 것"이라고 덧붙였다.
8월 금통위, 근소한 우위로 기준금리 동결 예상 - NH證
장태민 기자 chang@newskom.co.kr