[뉴스콤 장태민 기자] NH투자증권은 18일 "연준의 6월 점도표는 연내 1회 인상으로 상향 조정됐으나 케빈 워시의 미제출 표를 감안하면 실제로는 동결의 미세한 우세"라고 밝혔다.
강승원 연구원은 "이에 더해 2027년 상반기 물가 안정화 가속과 3분기 고용의 계절성 역시 감안할 필요가 있어 연내 동결 가능성이 높아질 것"이라고 전망했다.
6월 FOMC 회의에서는 기준금리는 만장일치로 동결(3.75%)됐다. 케빈 워시 의장은 점도표에 본인의 전망치를 제시하지 않았다.
■ 연준 매파적 금리 동결
강 연구원은 "6월 FOMC는 매파적 동결과 케빈 워시 연준의 미래 청사진을 제시하는 자리로 요약된다"고 평가했다.
우선 SEP에서는 장기화된 고유가를 반영해 26년 PCE, Core PCE 전망치가 각각 2.7%→3.6%, 2.7%→3.3%로 대폭 상향 조정했다.
2026년 실업률 전망치 역시 4.4%→4.3%로 하향 조정됐다.
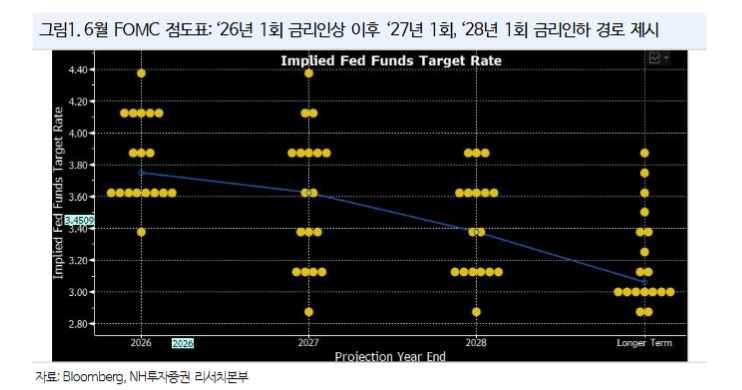
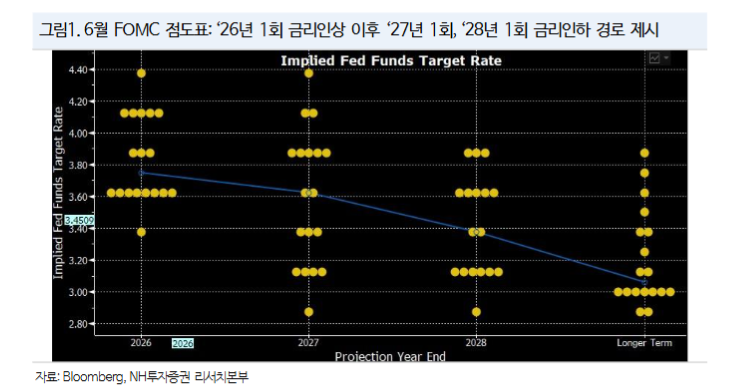
강 연구원은 "고용지표가 안정적인 가운데 물가 상방 리스크가 크게 높아졌다는 점에서 연준의 초점은 분명하게 물가로 이동했다"면서 "26년 점도표 중간값은 기존 동결에서 1회 인상으로 조정됐다"고 지적했다.
그는 "이는 3월 FOMC까지는 연준 내부적으로 동결과 인하 옵션을 두고 고민했다면, 현재는 동결과 인상 옵션을 두고 고민하고 있다는 의미"라며 "다만 최소 한 차례 인상과 동결 내지 인하 표는 9:9로 양분됐다. 표를 제출하지 않은 케빈 워시 표를 감안한다면 실제로는 동결이 미세한 우세라는 판단"이라고 밝혔다.
강 연구원은 "파월과 달리 워시는 기자회견을 통해 연준 내부의 성장과 물가 평가에 대한 ‘뉘앙스’를 제시해 주지 않았다"면서 "이에 더해 연내 인상을 제시한 위원들이 가정하고 있는 유가 시나리오에 대한 불확실성 역시 높은 상황"이라고 진단했다.
그는 "향후 통화정책 경로에 대한 실마리가 적지만 적어도 26년 4분기 전년 동기대비 3.6% 수준의 헤드라인 PCE 상승률 하에서 금리인하는 분명 쉽지 않을 것"이라며 "연내 동결 가능성이 높아졌다"고 밝혔다.
그는 "우리는 여전히 연내 인상 시나리오와는 분명한 거리를 두고 있다. 우선 SEP의 물가 궤적을 살펴보면 27년 물가 전망치는 큰 변화가 없었다. 이는 곧 연준 내부적으로 26년 물가 상승이 상당 부분 유가로 인한 ‘일시적 효과’로 평가하고 있음을 의미하는 것"이라고 했다.
실제로 27년 상반기에는 국제유가 역기저, 관세 역기저 효과가 맞물리는 가운데 주거비 하락세도 이어지며 물가 안정화 속도가 빨라질 것이라고 했다.
강 연구원은 "실제로 5월 하순 이후 미국의 장단기 기대인플레이션은 공히 하락했다. 즉 공급 충격으로 인한 2차 파급 효과 가능성이 제한된다"면서 "2차 파급 효과가 부재한 상황에서 인상 가능성은 제한적"이라고 주장했다.
고용 지표 역시 연준 금리인상의 허들로 작용할 것이라고 내다봤다.
그는 "2023년 이후 미국 비농업 신규 고용의 훌륭한 선행지표였던 NFIB 채용계획지수 감안하면 3분기 비농업 신규 고용은 둔화될 가능성에 무게를 둘 수 있다"면서 "이미 실질 임금 상승률이 (-)인 상황에서 양적 지표 둔화 시 시장의 금리인상 전망은 빠르게 후퇴할 수 있을 것"이라고 전망했다.
그는 "금번 매파적 연준과 제반 여건을 감안하면 당분간 커브 플래트닝 압력은 이어질 것"이라고 했다.
통화정책 외 금번 FOMC의 또 다른 화두는 연준 개혁이라고 했다.
워시는 1) 커뮤니케이션 2) 대차대조표 3) 데이터 4) 생산성과 직업 5) 인플레이션 프레임 워크 정비를 위한 TF를 만들고 이를 점진적으로 변화시킬 것이라고 발표했다.
강 연구원은 "우리는 점도표는 시차를 두고 없어질 가능성이 높다고 본다. SEP 역시 최근 영국의 변화처럼 시나리오 분석 위주로 변화할 것"이라고 전망했다.
연준 6월 점도표 연내 1회 인상으로 상향됐으나 케빈워시 미제출 표 감안시 동결 미세한 우세 - NH證
장태민 기자 chang@newskom.co.kr