[뉴스콤 장태민 기자] 신한투자증권은 10일 "글로벌 주도주들이 반등에 성공한다면 차익실현보다 지속적인 보유가 낫다"고 밝혔다.
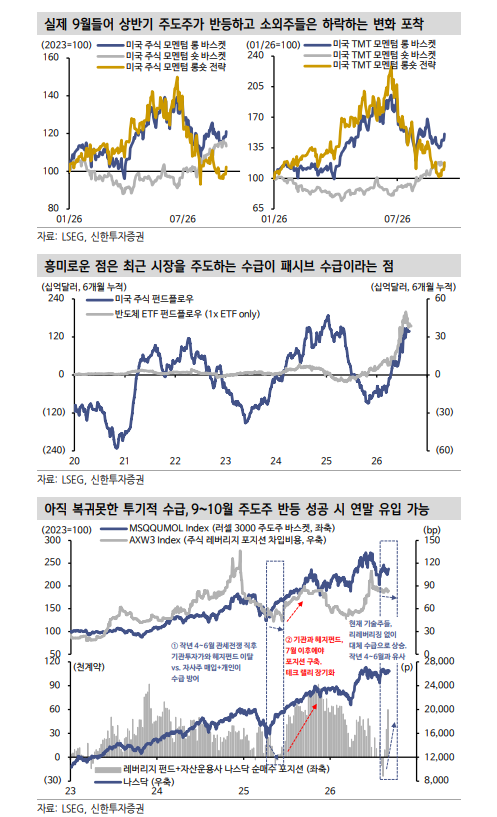
김성환 연구원은 "9월 들어 반도체, AI Capex 중심 상반기의 주도주들이 반등을 시도하고 있으며, 때를 같이해 7~8월 아웃퍼폼했던 소외주(소프트웨어, 가치주)는 숨을 고르고 있다"면서 이같이 밝혔다.
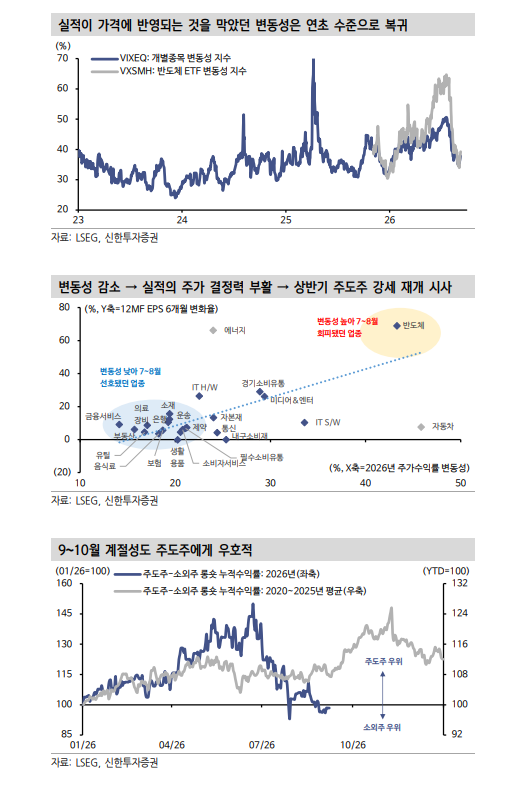
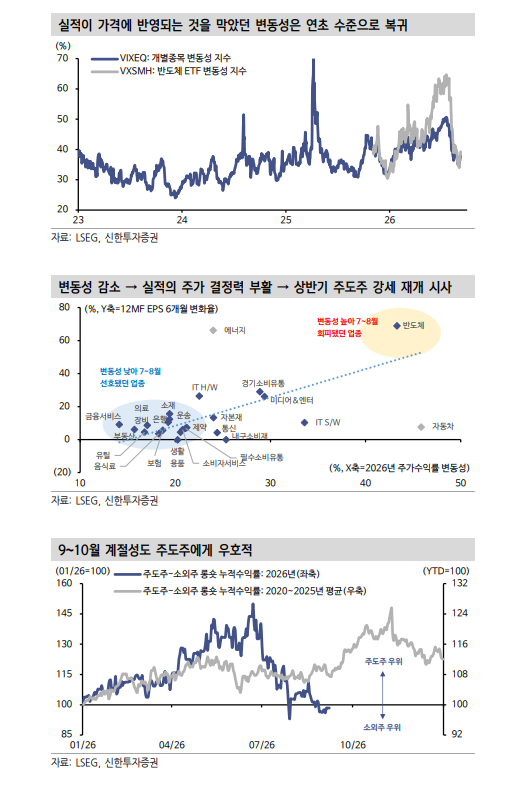
김 연구원은 "상반기의 주도주에 유리한 시황이 9~10월 펼쳐질거라 기대하고 있다. 이들의 실적, 밸류 우위가 7~8월 주가에 반영되지 못했던 이유는 치솟은 변동성과 청산되지 못했던 잔존 레버리지 때문이었다"면서 "변동성은 9월 들어 급감해 실적 플레이가 작동할 여지가 만들어졌다"고 밝혔다.
그는 "계절성은 9~10월 주도주에 우호적이다. 다만 반등 트리거가 필요했는데, OpenAI의 아스트라가 트리거로 작동한 듯 하다"면서 " 이제 다음 수순을 고민할 차례"라고 했다.
향후 펼쳐질 두 가지 경로를 상정해볼 필요가 있다고 했다.
먼저 주도주 반등이 실패하는 경로를 제시했다.
그는 "2023년부터 시작된 이번 강세장 구조는 추세 추종 전략이 지배적으로 작동하고, AI 섹터가 대부분의 실적 증분을 창출하며 아웃퍼폼하는 구조"라며 "변동성이 충분히 줄어들었는데도 주도주들의 실적/밸류 우위가 반등을 견인하지 못한다면 이는 시장의 구조가 지난 3년간과는 달라졌음을 의미할 것"이라고 밝혔다.
9~10월 주도주 반등이 실패한다면 새로운 판짜기가 필요하다고 했다.
두 번째 경로는 9~10월 구간에서 주도주들이 성공적으로 반등하는 경우라고 밝혔다.
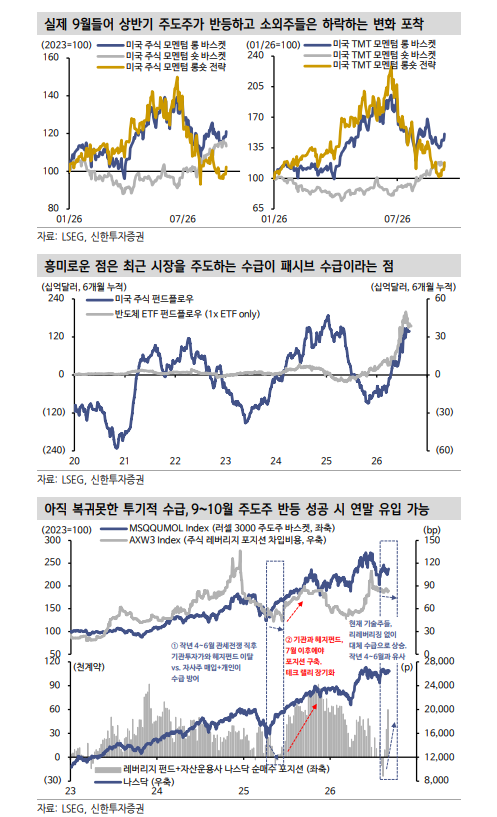
김 연구원은 "이 경로에서 주도주들은 9~10월을 넘어 연속적인 상승을 기대할 수 있다는 생각이며 이유는 수급"이라며 "지금까지 주도주 주가 방향성을 결정한 수급은 레버리지/투기성 수급이었다"고 지적했다.
그는 "7월 대규모 청산 이후부터 9월 초에 이르기까지 이들이 포지션을 본격 다시 쌓는다는 증거는 발견되지 않는다"면서 "최근 시장을 떠받치는 수급은 패시브 수급, 그리고 일부 자사주 매입"이라고 밝혔다.
기존 수급 주체가 포지션을 늘리지 못하는 가운데 새로운 수급이 이를 대체하면서 주가가 반등한다면, 주가가 상승한 이후 뒤늦게 레버리지/투기성 수급이 유입되면서 주가 상승이 길어질 개연성이 생긴다고 지적했다.
그는 "이런 사례에 부합했던 것이 2025년 4월의 관세 전쟁 직후 상황이다. 해방의 날 이후 4~6월 구간에서 기존 수급이었던 레버리지 펀드와 기관투자자들의 매도가 지속됐지만 자사주 매입과 개인투자자가 새롭게 유입되면서 가파른 반등이 일어났고, 레버리지 펀드들이 7월 이후 뒤늦게 매수 포지션을 쌓으면서 4월 시작된 상승세가 10월까지 이어졌다"고 상기했다.
그는 "레버리지성 수급은 청산이 시작된 후 4~5개월은 지나야 포지션을 쌓기 시작한다"면서 "청산은 6월 말부터 시작됐으며 만약 9~10월 새로운 수급의 힘으로 상반기 주도주가 반등한다면 연말 뒤늦게 이들이 복귀하면서 연속적인 상승이 가능해진다"고 분석했다.
주도주가 상승한다면 차익실현보다는 지속보유·추격매수가 유리해보이는 이유라고 했다.
글로벌 주도주 반등 성공한다면 차익실현보다 지속 보유 - 신한證
글로벌 주도주 반등 성공한다면 차익실현보다 지속 보유 - 신한證
장태민 기자 chang@newskom.co.kr