[뉴스콤 장태민 기자] 키움증권은 8일 삼성전자 목표주가는 39만으로 하향조정한다고 밝혔다.
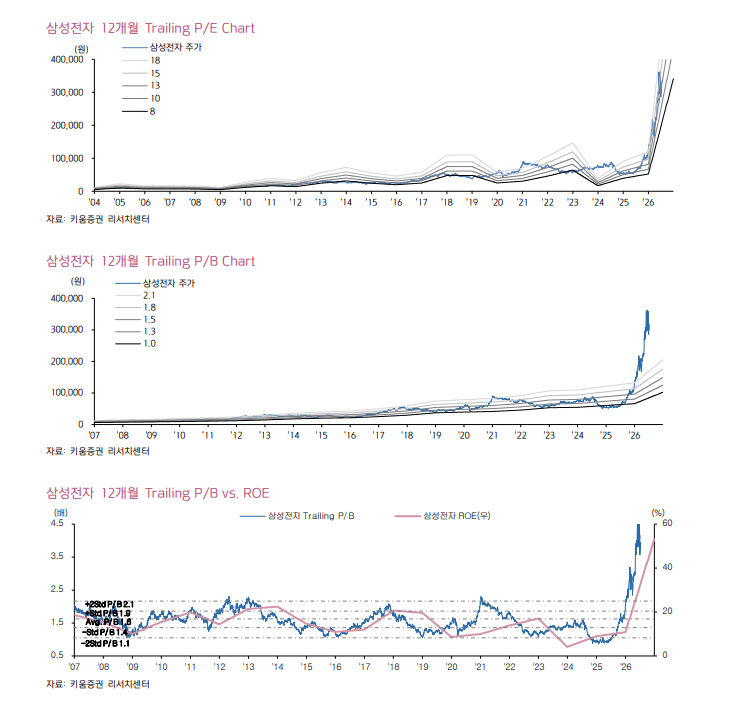
박유악 연구원은 "삼성전자의 주가는 그 동안 EPS 성장에 기반한 상승세를 보였지만,
EPS 성장률이 크게 둔화되는 하반기에는 '메모리 산업의 변화 요인'들로 인해 변동성이 확대될 것"이라며 이같이 밝혔다.
따라서 '삼성전자의 HBM4, eSSD 시장 점유율 상승 기대감'과 '중국 메모리 업체 시장 점유율 상승 우려'를 염두에 두고, 주가의 변동성 확대에 대비할 필요가 있다고 조언했다.
박 연구원은 "삼성전자에 대한 반도체 업종 top pick 의견은 유지하지만, 목표주가는 메모리 산업의 중장기 전망치 조정과 시장 금리 인상 등을 반영해 기존 43만원에서 39만원으로 하향 조정한다"고 전했다.
■ 2분기 실적과 3분기 이후...
박 연구원은 "삼성전자의 2Q26 실적이 매출액 171조원(+28%QoQ)과 영업이익 89조원(+56%QoQ)으로, 우리의 예상치에 부합했다. 2Q26 범용 DRAM과 NAND의 가
격 상승률은 각각 +54%QoQ와 +70%QoQ를 기록했을 것으로 추정된다"면서 "파운드리/S.LSI 부문의 경우에도 HBM4 베이스 다이와 엑시노스 2600 생산 등에 힘입어 가동률 개선을 이뤘을 것"이라고 추론했다.
세트 부문의 경우 메모리와 기타 부품 원가 상승으로 인해 영업적자를 기록했을 것으로 예상했다.
2Q26 사업부문별 영업이익은 DS 89.2조원(+66%QoQ), SDC 0.3조원(-25% QoQ), DX(MX/NW) -0.5조원(적자전환), DX(VD/DA) -0.2조원(적자전환)을 각각 기록할 것으로 추정했다.
3Q26 영업이익은 112조원으로 전망했다.
박 연구원은 "3Q26 실적은 매출액 202조원(+18%QoQ)과 영업이익 112조원(+26%QoQ)을 기록하며, 우리의 기존 전망치 및 시장 컨센서스(FnGuide: 매출액 205조원, 영업이익 111조원)에 부합할 것"이라고 전망했다.
그는 " 우리의 예상과 같이, 메모리, CPU, 기판 등의 부품 가격 상승으로 인한 PC와 스마트폰의 판매 가격 인상이 본격화되기 시작했다. 또한 '가격 인상으로 인한 수요 감소 우려'가 PC-OEMs 및 스마트폰 업체들의 메모리 구매 전략에 변화(추가 구매에 대해 보수적 입장으로 선회)를 일으키고 있어, 하반기 메모리 가격 상승률은 기대치를 넘어설 가능성이 낮다"고 분석했다.
그는 "이에 따라 3Q26 삼성전자의 EPS 성장률도 현재의 시장 기대치를 넘어설 가능성은 낮을 것"이라고 했다.
삼성전자 목표주가 39만원으로 하향조정...이익성장, 기대 웃돌 가능성 낮아 - 키움證
장태민 기자 chang@newskom.co.kr