[뉴스콤 장태민 기자] 신한투자증권은 23일 "SK하이닉스의 시총 1위 등극은 1등 기업의 교체라기보다 1등 프리미엄의 기준이 바뀐 사건으로 정의할 수 있다"고 밝혔다.
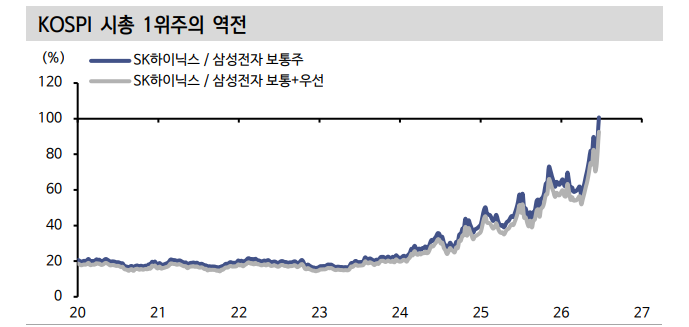
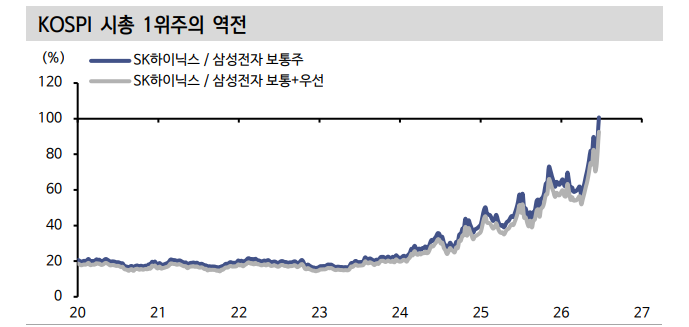
전날 SK하이닉스가 삼성전자 보통주 시가총액을 넘어선 바 있다.
노동길 연구원은 "삼성전자가 오래 지켜온 자리가 바뀌는 사건이라 시장은 곧장 정점 논쟁을 떠올린다"면서 "이번 역전의 본질은 체급의 변화보다 AI 메모리 병목 프리미엄 이동"이라고 지적했다.
노 연구원은 "SK하이닉스가 이익 규모로 삼성전자를 넘어섰다기보다 시장이 HBM을 통해 형성된 자본효율의 지속성에 더 높은 값을 매기기 시작한 결과로 봐야 한다"고 했다.
삼성전자는 오랜 기간 한국 주식시장의 넘볼 수 없는 대표 기업이었다. 한국 주식의 글로벌 가격 발견은 사실상 삼성전자를 중심으로 이뤄졌다.
SK하이닉스가 그 보통주 시총을 넘어선 것을 단순한 순위 변화로 보기 어려운 이유다.
노 연구원은 다만 "한국 최대 기업이 바뀌었다는 표현은 엄밀하지 않다. 삼성전자에는 우선주가 있고 SK하이닉스에는 없다"고 했다.
6월 22일 기준 삼성전자 보통주는 2,066.7조원, 우선주 179.7조원, 합산 2,246.4조원이고 SK하이닉스는 2,080.4조원이다.
보통주 기준으로는 SK하이닉스가 0.7% 앞서지만, 우선주를 포함한 총 상장가치로는 삼성전자가 여전히 8.0% 크다.
그는 "가격 발견은 보통주에서 일어난다. 외국인·기관·패시브·액티브가 비교하는 자산은 두 회사의 보통주이고 이 창구에서 대표 프리미엄의 중심이 옮겨갔다는 점은 가볍지 않다"면서 "기존 프리미엄은 메모리·파운드리·모바일·가전·시스템반도체를 아우른 삼성전자의 종합 플랫폼에 부여됐다"고 했다.
그는 "반면 SK하이닉스의 프리미엄은 좁지만 고수익인 AI 메모리 병목에 붙는다. 대표성의 기준이 이익 규모와 종합성에서 자본 효율과 병목 장악력으로 이동한 것"이라고 해석했다.
■ 시총 1등 교체와 버블 논쟁
노 연구원은 "1등주 교체는 왜 의구심을 동반할까. 새 주도주가 시장의 상징이 되는 순간은 대개 그 산업의 미래 이익이 강하게 현재가치화된 이후이기 때문"이라며 "버블 견해의 핵심은 시총이 역전됐다는 사실 자체보다 시장이 HBM(고대역폭메모리)의 차별성을 지나치게 영구화하는 것 아니냐는 문제 제기에서 출발한다"고 했다.
시장은 HBM의 희소성, 엔비디아향 공급 지위, AI 투자 확대, 고마진 지속을 길게 가격화하고 있다.
과거 메모리에서 높은 ROE는 오래 유지되지 못했다. ASP(제품단가)가 오르면 증설과 전환투자가 따라오고 공급이 늘면 가격과 마진은 평균으로 회귀했다.
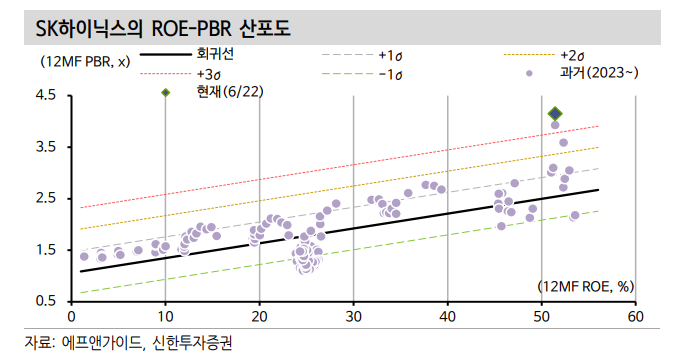
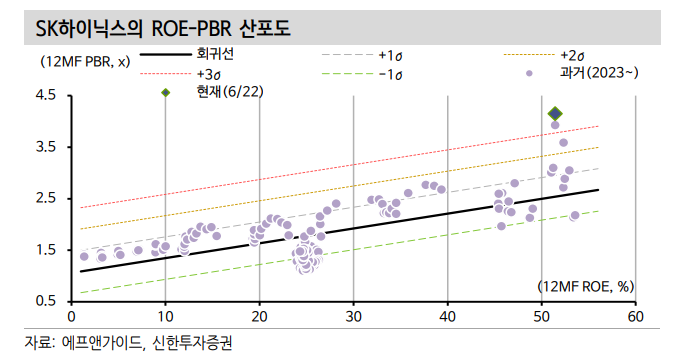
노 연구원은 그러나 "지금 주가는 HBM을 범용 메모리와 다른 자산으로 취급한다. 회귀로 봐도 부담은 분명하다"면서 "SK하이닉스의 12MF PBR 4.15배는 2023년 이후 자기 역사 ROE-PBR 회귀선 대비 +3.9σ에 있다"고 했다.
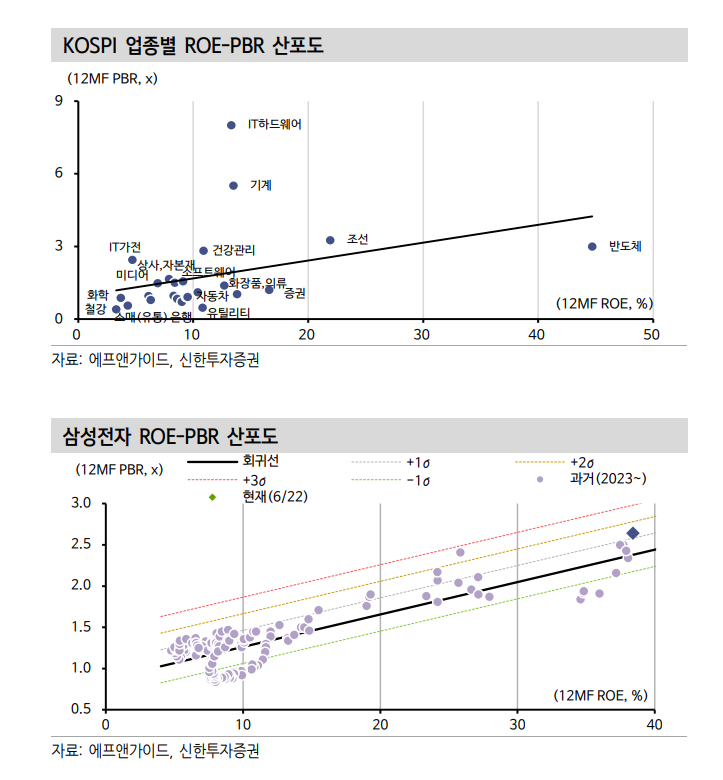
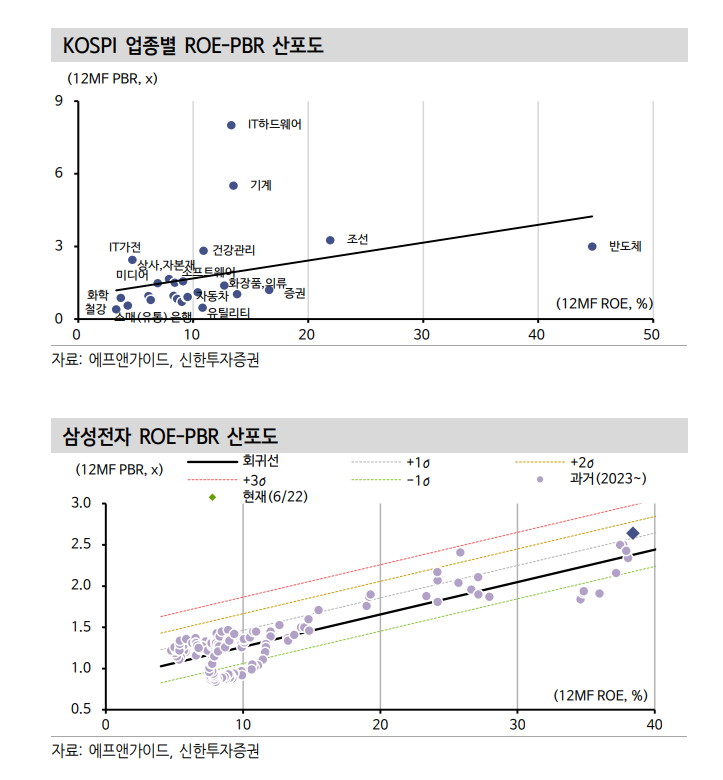
PBR 2.64배에 회귀 괴리 +1.3σ인 삼성전자와 차이가 크다고 했다.
그는 "삼성전자는 ROE 개선으로 대부분 설명되는 리레이팅에 가깝지만 SK하이닉스의 가격은 ROE 개선만으로 닿지 않는다"고 했다.
그는 "시장 전반의 상승 폭(breadth)도 좁다. 4월 이후 장세는 반도체와 IT하드웨어로 압축됐고 시장 전체가 아니라 병목 자산에 프리미엄이 집중됐다"면서 "1등주 교체에 따른 의구심은 일견 타당하나 의구심이 곧 정점은 아니며, 버블 여부는 가격의 높이보다 그 가격을 떠받치는 FY2~FY3 이익과 ROE의 지속 여부에 달려 있다"고 진단했다.
■ PER과 PBR은 ROE를 경유하는 항등식
반도체에 PER 10배를 부여하려는 논의와 ROE-PBR 접근은 서로 충돌하지 않는다.
PER, PBR, ROE는 항등식으로 연결돼 있다.
높은 ROE가 유지되면 같은 PER에서도 더 높은 PBR이 정당화되고 반대로 ROE가 빠르게 낮아지면 낮아 보
이는 PER도 충분한 안전마진이 되기 어렵다.
노 연구원은 "반도체 밸류에이션 논점은 PER과 PBR 중 무엇이 맞느냐에서 나아가 높아진 이익이 어느 정도의 ROE로 얼마나 오래 유지될 수 있느냐에 있다"면서 "다만 현재 SK하이닉스의 삼성전자 보통주 시가총액 추월을 설명하는 데에는 PER보다 PBR이 더 적합하다"고 판단했다.
6월 22일 기준 삼성전자의 12개월 선행 PER은 6.87배, SK하이닉스는 8.07배다.
그는 "PER 차이는 존재하지만 두 기업의 시가총액 역전을 설명할 정도로 크지는 않다. 반면 12개월 선행 PBR은 삼성전자 2.64배, SK하이닉스 4.15배"라며 "두 종목 간 밸류에이션 격차는 PER보다 PBR에서 훨씬 뚜렷하다"고 밝혔다.
시장은 SK하이닉스에 단순히 더 높은 이익배수를 부여했다기보다는 더 높은 자본효율과 그 지속 가능성에
더 큰 프리미엄을 부여하고 있다는 것이다.
이 차이는 ROE에서 발생한다고 했다.
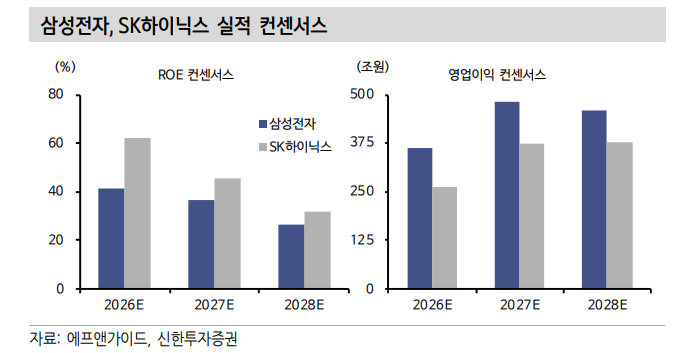
FN가이드 기준으로 SK하이닉스의 12개월 선행 ROE는 51.4%, FY1 ROE는 62.4%, FY2 ROE는 45.8%, FY3 ROE는 31.9%다.
삼성전자의 12개월 선행 ROE는 38.4%, FY1 ROE는 41.5%, FY2 ROE는 36.3%, FY3 ROE는 26.5%다.
양사 모두 높은 ROE를 기록하고 있지만 SK하이닉스의 ROE 수준이 더 높고, HBM 비중 확대가 전사 ROE를 끌어올리는 경로도 더 직접적이다.
결국 SK하이닉스의 프리미엄은 자본효율의 차이를 반영한 결과라는 것이다.
노 연구원은 "중요한 것은 ROE의 절대 수준보다 지속성"이라고 밝혔다.
과거 메모리 사이클에서는 이익이 정점에 가까워질수록 높은 PER을 적용하기 어려웠다. ASP 상승으로 EPS와 ROE가 급등해도, 공급 반응과 가격 하락이 뒤따르면서 ROE가 빠르게 평균회귀했기 때문이다.
과거 낮은 PER은 이익 지속성에 대한 의심을 반영한 결과였다.
그는 그러나 "이번 사이클의 차이는 HBM이 ROE의 평균회귀 속도를 늦출 수 있다는 점에 있다. HBM은 범용 DRAM보다 고객 인증, 패키징 난이도, 수율, 공급 제약, AI투자와의 결합이 중요하다"면서 "이는 단순 가격 사이클보다 진입장벽과 공급 병목의 성격을 강화한다"고 밝혔다.
그는 "이 구조가 유지된다면 높아진 ROE는 일시적 고점이 아니라 FY2~FY3까지 이어지는 고원지대로 인식될 수 있다. 시장의 PER 10배 논의는 ROE-PBR 구도에서 다시 해석할 필요가 있다. 높은 ROE가 더 오래 유지될 수 있다는 판단의 다른 표현"이라고 했다.
시총 역전도 같은 맥락이라고 풀이했다.
노 연구원은 "시장은 SK하이닉스 HBM을 통해 형성된 고ROE 지속성을 삼성전자보다 더 높은 PBR로 반영했다. 현재 반도체 밸류에이션의 핵심 질문은 PER 10배의 적정성 자체가 아니다"라고 했다.
그는 "핵심은 높아진 이익이 과거처럼 빠르게 평균회귀할 것인지, 아니면 HBM을 통해 높은 ROE가 FY2~FY3까지 유지될 것인지다. 후자라면 SK하이닉스의 삼성전자 보통주 시가총액 추월은 고점 신호로 단정하기보다 자본효율 지속성에 대한 시장의 평가 방식이 바뀌고 있음을 보여주는 사건"이라고 해석했다.
■ +2σ는 상단이 아니라 신규 추세의 검증선
노 연구원은 "SK하이닉스의 시총 역전을 ROE-PBR로 보면, 이미 PBR이 과거 관계의 상단을 넘어선 점이 걸린다"면서 "2023년 이후 자기 역사 회귀 기준으로 SK하이닉스의 PBR은 +3σ 이상에 있다"고 지적했다.
밴드만 놓고 보면 분명 부담스러운 구간이라는 것이다.
그는 다만 "밴드 상단을 곧장 고점으로 읽기는 어렵다. ROE-PBR 회귀식은 과거의 산업 구조와 ROE 평균회귀 속도를 반영한다"면서 "구조가 그대로라면 +2σ 이상은 과열이지만 ROE의 지속성이 길어졌다면 과거 상단은 새로운 평가 구간으로 넘어가는 과정일 수 있기 때문"이라고 했다.
그는 'SK하이닉스가 그 경계에 있다. 과거 메모리에서 높은 ROE는 오래가지 못했다"면서 "가격 상승이 공급을 부르고 공급이 ASP와 마진의 평균회귀로 이어졌기 때문"이라고 밝혔다.
HBM은 이 구조에 균열을 낸다고 했다.
고객 인증, 패키징 난이도, 수율, 공급 제약, AI 투자와의 결합이 평균회귀 속도를 늦춘다는 것이다.
노 연구원은 "데이터는 양쪽 신호를 함께 보여준다"고 했다.
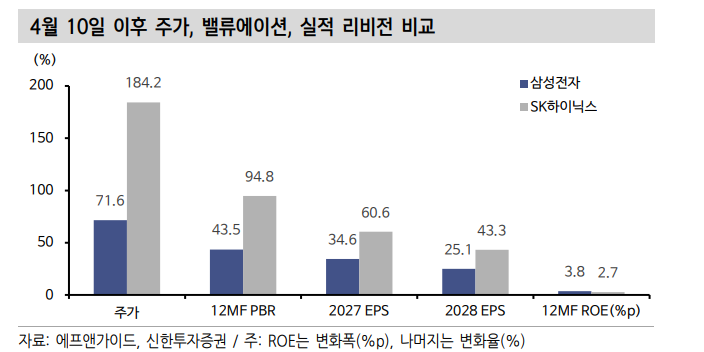
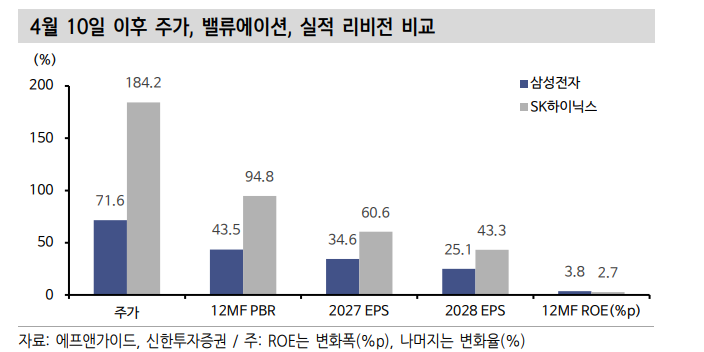
예컨대 4월 10일 이후 6월 22일까지 주가는 184.2%, 12개월 선행 PBR은 94.8% 올랐지만 선행 ROE 개선은 2.7%p에 그쳤다. PBR 상승 속도가 ROE 개선폭을 크게 앞질렀다. 그러나 이익추정도 따라왔다. 같은 기간 2027E EPS는 60.6%, 2028E EPS는 43.3%, 영업이익은 각각 58.5%, 46.5% 상향됐다.
그는 따라서 "단순 멀티플 확장으로만 보기는 어려운 이유다. 결국 밴드를 넘어섰다는 사실보다 넘어선 이유가 중요하다"면서 "일시적으로 부풀어진 이익에 PBR만 높아졌다면 과열이나 FY2~FY3 이익추정이 함께 오르고 ROE 평균회귀가 늦춰질 근거가 있다면 과거 밴드는 현재를 설명하지 못한다"고 했다.
그래서 +2σ는 매도선이 아니라 신규 추세의 검증선이라고 했다.
노 연구원은 "확인할 것은 PBR의 절대 수준과 동시에 ROE 지속성의 훼손 여부로 판단한다. FY2~FY3 이익추정이 꺾이는지, HBM 가격 규율이 유지되는지, 삼성전자와 마이크론의 추격이 마진을 압박하는지, 공급 확대가 ASP를 흔드는지가 관건"이라고 밝혔다.
그는 "이 조건이 유지되는 동안에는 +2σ 초과를 고점 신호로만 읽기보다 새로운 평가 구간으로의 이동으
로 볼 여지가 있다"면서 "반드시 상단이 아닌 신규 추세로 볼지 따져 볼 구간"이라고 밝혔다.
■
싸다는 것만으로는 부족, 확산의 조건과 다음 관찰군은?
노 연구원은 "SK하이닉스의 시총 역전은 ROE의 지속을 가격화한 사건"이라며 "문법이 시장 전체로 번지면 다음 관심은 ROE 대비 할인된 업종으로 옮겨갈 수 있다"고 밝혔다.
그는 "데이터는 아직 그런 확산을 보여주지 않는다. KOSPI 업종에서 시장은 할인 업종이 아니라 이미 프리미엄을 받는 업종을 더 강하게 산다"면서 "2023년 이후 ROE-PBR 잔차가 +2σ를 넘는 업종의 4월 10일 이후 평균 수익률은 50.7%인 반면 -1σ를 밑도는 업종은 -10.8%"라고 밝혔다.
싸다는 사실보다 더 비싸질 이유가 중요해진 장세라는 것이다.
이는 할인 업종을 곧바로 선호하기 어려운 이유다.
노 연구원은 "건강관리, 조선, 호텔·레저, 증권은 자기 역사 대비 ROE-PBR이 할인됐고 일정 수준 ROE도 유지된다. 4월 이후 건강관리는 -15.9%, 호텔·레저는 -11.1%, 증권은 -16.3%로 가격이 오히려 빠졌다"면서 "할인은 있으나 시장은 사지 않는다"고 했다.
조선은 그중 숫자가 가장 우호적이라고 했다. 12개월 선행 ROE 21.9%, FY2 21.6%, FY3 20.5%로 높고, 낮은 PBR의 조합이 가장 선명하다는 것이다.
그는 "4월 이후 수익률 0.3%, FY2 EPS 변화 0.5%에 그쳐 높은 ROE와 낮은 PBR의 조합만 확인될 뿐 이익추정과 가격은 아직 따라오지 않는다. 다음 후보는 싼 업종이 아니라 할인 이유가 줄어들 업종"라고 조건을 다음 세 가지로 제시했다.
1) FY2~FY3 이익추정 상향
2) 높은 ROE가 유지될 근거
3) PBR의 반등
그는 "셋이 함께 확인될 때 ROE-PBR 할인은 실제 리레이팅으로 이어진다. 이 기준에서 조선은 우선 관찰군"이라며 "높은 ROE와 낮은 PBR은 이미 갖췄으나 최근 수익률과 이익추정이 약하다"고 밝혔다.
수주잔고 마진 개선과 선가 반영으로 FY2~FY3 이익추정이 다시 오르면 할인 해소 논리가 부각될 수 있다고 했다.
증권은 조건부 후보군이라고 밝혔다.
그는 "ROE 대비 PBR 할인은 분명하지만 시장은 아직 증권을 ROE 지속 업종으로 보지 않는다. 거래대금 증가, IB 회복, 부동산 PF 우려 완화, 자본시장 정책이 함께 붙어야 한다"면서 "건강관리는 선별 접근이 필요하다"고 밝혔다.
그는"업종 전체 할인 폭은 크지만 가격과 이익추정이 모두 약해 바이오시밀러·의료기기·수출형 헬스케어처럼 이익 경로가 구체적인 종목 중심이다. 호텔·레저는 후순위다. ROE는 유지되나 수익률과 이익추정 모두 약하고 소비 회복과 인바운드 개선, 비용 부담 완화가 확인되기 전까지는 선호되기 어렵다"고 했다.
ROE-PBR 문법의 확산은 아직 초기 단계라고 밝혔다. 시장은 소외 업종을 싸다는 이유만으로 사지 않는다고 했다.
그는 "SK하이닉스가 바꾼 것은 후보를 고르는 기준이다. 낮은 PBR보다 중요한 것은 높은 ROE가 유지될 이유"라며 "할인 업종 가운데 FY2~FY3 이익추정이 오르고 PBR이 반등하며 ROE 지속 근거가 생기는 곳을 선별해야 한다"고 조언했다.
SK하이닉스와 삼성전자, 시총 1위 교체의 의미 - 신한證
SK하이닉스와 삼성전자, 시총 1위 교체의 의미 - 신한證
SK하이닉스와 삼성전자, 시총 1위 교체의 의미 - 신한證
SK하이닉스와 삼성전자, 시총 1위 교체의 의미 - 신한證
SK하이닉스와 삼성전자, 시총 1위 교체의 의미 - 신한證
장태민 기자 chang@newskom.co.kr