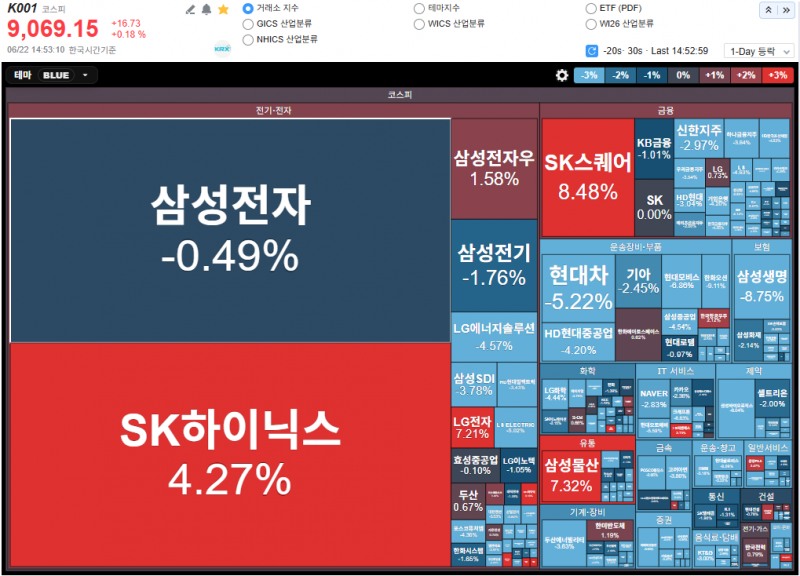
출처: 코스콤 CHECK
장중 SK하이닉스 한국 주식시장 시총 1위 등극...삼성전자-하이닉스 치열한 시총 1위 다툼
[뉴스콤 장태민 기자] 22일 장중 SK하이닉스가 한국 주식시장 시총 1위로 뛰어오르는 기염을 토한 뒤 장중 삼성전자와 '비중 1위'를 놓고 엎치락뒤치락하고 있다.
이날 하이닉스 주가는 급등세를 보인 반면 삼성전자는 보합권 내외 등락을 보였다.
미-이란 휴전 관련 우려와 기대감이 교차한 가운데 주식시장은 변동성을 이어갔다.
혼란 속에 SK하이닉스는 장중 시총 1위에 오르는 기염을 토했다.
증권사의 한 관계자는 "SK하이닉스가 ADR 결과 발표를 앞두고 급등하면서 장중 삼성전자 비중을 넘어서는 모습을 보였다"면서 "논리적으론 삼성전자 주가가 위에 있어야 할 것으로 보이지만, 하이닉스의 수급에 대한 기대감이 작용한 것"이라고 했다.
하이닉스 실적과 함께 ADR 상장 기대감이 크다.
iM증권은 22일 "직원들에 대한 영업이익 10% 지급 조건을 반영한 SK하이닉스의 FY26 영업이익은 261조원으로 YoY 452% 증가할 것으로 보인다. 이에 기반한 예상 FY26 BPS는 48만원"이라며 "CY26 중에 동사 ADR이 상장될 경우 최근 Micron의 P/B 배수가 7~10배 수준(ROE 71%)이고, 동사의 올해 예상 ROE가 96%에 달하므로 동사에 충분히 7.0배 이상을 적용할 수 있다"고 밝혔다.
iM증권은 "P/B 7.5배를 FY26 예상 BPS에 적용할 경우 350만원의 주가가 가능하다. 절대적 Valuation 관점에서도 이번 상승 싸이클의 시작이었던 FY24의 ROE 31%와 고점 P/B 배수 2.4배를 감안할 때 FY26의 ROE가 96%라면 7.5배의 P/B 배수 적용이 가능하다. CY27의 메모리 가격 상승 지속 여부에 따라 동사 주가가 350만원 이상으로 상승할 수 있을지가 결정될 것"이라고 전망했다.
이 증권사는 2Q26 영업이익은 63.7조원으로 전망했다. DRAM, NAND 출하 증가율은 9%, 18%, Blended ASP 상승률은 37%, 52%를 기록할 것으로 추정했다.
장태민 기자 chang@newskom.co.kr