일본 주가 바닥 확신하기 어려워...엔화 절하에 따른 기업 이익개선 흐름에 변화 - 신한證
[뉴스콤 장태민 기자] 일본 주가지수가 최근의 급락 뒤 급반등을 나타내고 있지만 바닥을 판단하기엔 이르다는 진단도 제기되고 있다.
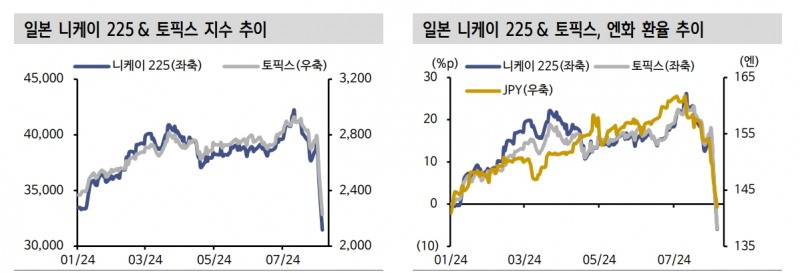
신한투자증권은 6일 "23년 이후 일본 주식시장의 강세 요인은 엔화 환율 절하에 따른 기업 이익개선이었다"면서 주가 바닥을 자신하긴 이르다고 밝혔다.
최원석 연구원은 "과거에 비해 일본 수출 기업들이 환율 절하로 인해 받는 수혜는 축소됐지만 엔화 환율 절하는 일본 주식을 매수하는 주요 요인"이라며 "반대로 일본 엔화의 급격한 절상은 일본 주식을 매도하는 요인으로 작용한다"고 밝혔다.
최 연구원은 "전날까지 3영업일 동안 기업의 실적과 펀더멘탈 요인과 상관없이 시장 자체에 대한 매도가 진행되면서 상승폭이 컸던 종목의 하락폭이 더 컸다"면서 "단기적으로 과도한 하락에 대한 반등을 기대할 수는 있지만 단기 반등을 기대한 저가 매수보다는 장기적으로 누적된 엔케리 트레이드 포지션과 글로벌 헤지펀드의 일본 주식 매수 포지션 축소 위험을 경계해야한다"고 밝혔다.
따라서 일본 주식시장에 대한 보수적 관점을 당분간 유지해야 할 필요가 있다고 조언했다.
그는 "일본 주가와 환율의 변동성이 축소된 이후 환율 효과 없이도 매출과 이익 성장이 가능한 종목에 대한 선별적 투자 기회는 있을 것"이라고 판단했다.
■ 엔화 절상 속에 폭락했던 도쿄 주가
일본 엔화의 절상으로 8월 이후 3영업일 동안 일본 니케이 225 지수와 토픽스 지수는 각각 19.5%, 20.3% 하락했다.
글로벌 변동성 확대와 일본 엔화 절상에 대해 투자자들은 패닉셀로 일본 주식 시장에 대응했다.
8월 5일 아시아 주가의 하락 상황속에서 니케이 225와 토픽스 지수는 하루동안 12% 이상 하락하면서 아시아 주식시장 중에서 가장 큰 낙폭을 기록했다.
최 연구원은 "일본 주식에 대한 패닉셀은 글로벌 자산에 대한 변동성 확대와 미국 경기 침체에 대한 우려, 그리고 그로 인한 일본 엔화의 급격한 절상 때문"이라며 "일본 엔화에 대한 매도 포지션 청산과 일본 주식에 대한 순매수 포지션 축소로 일본 지수 낙폭이 확대됐고 연초 이후 일본 주식 시장 수익률은 하락 전환했다"고 지적했다.
일본 엔화는 7월 11일 162엔에서 8월 5일 142엔까지 12.3% 절상됐다. 연초 이후, 6개월 동안 엔화가 달러대비 15% 절하됐던 부분이 한달도 안되는 기간 동안 절하폭의 대부분을 되돌렸다.
최 연구원은 7월 이후 일본 엔화 절상이 강화된 요인으로 1) 일본과 미국의 통화 정책 변화 2) 트럼프의 엔화 약세 반대 발언 그리고 3) 일본 정치권의 엔화 약세 대응을 위한 금리 인상 요구를 꼽았다.
그는 "단기간의 가파른 엔화 강세를 강화시킨 주요인은 미국 경기 침체 우려에 따른 미국의 금리인하 횟수와 인하폭 확대로 인한 미-일 금리차 축소와 이로 인한 엔화 투기적 매도 포지션 청산, 엔화 절상으로 인한 일본 주식시장의 매도가 합쳐진 현상"이라고 덧붙였다.
한편 전날 폭락의 반작용으로 이날 니케이225는 9% 내외의 폭등을 나타내고 있다.
일본 주가 바닥 확신하기 어려워...엔화 절하에 따른 기업 이익개선 흐름에 변화 - 신한證
일본 주가지수가 최근의 급락 뒤 급반등을 나타내고 있지만 바닥을 판단하기엔 이르다는 진단도 제기되고 있다.
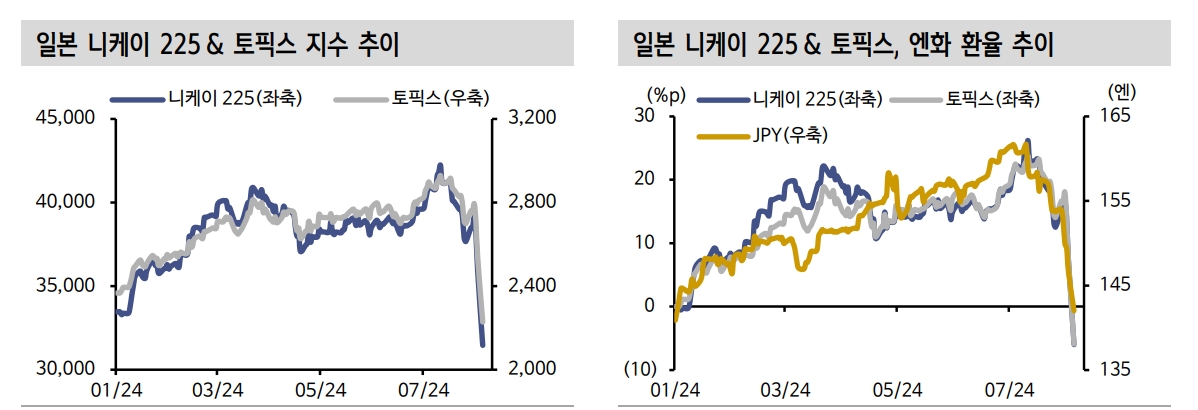
신한투자증권은 6일 "23년 이후 일본 주식시장의 강세 요인은 엔화 환율 절하에 따른 기업 이익개선이었다"면서 주가 바닥을 자신하긴 이르다고 밝혔다.
최원석 연구원은 "과거에 비해 일본 수출 기업들이 환율 절하로 인해 받는 수혜는 축소됐지만 엔화 환율 절하는 일본 주식을 매수하는 주요 요인"이라며 "반대로 일본 엔화의 급격한 절상은 일본 주식을 매도하는 요인으로 작용한다"고 밝혔다.
최 연구원은 "전날까지 3영업일 동안 기업의 실적과 펀더멘탈 요인과 상관없이 시장 자체에 대한 매도가 진행되면서 상승폭이 컸던 종목의 하락폭이 더 컸다"면서 "단기적으로 과도한 하락에 대한 반등을 기대할 수는 있지만 단기 반등을 기대한 저가 매수보다는 장기적으로 누적된 엔케리 트레이드 포지션과 글로벌 헤지펀드의 일본 주식 매수 포지션 축소 위험을 경계해야한다"고 밝혔다.
따라서 일본 주식시장에 대한 보수적 관점을 당분간 유지해야 할 필요가 있다고 조언했다.
그는 "일본 주가와 환율의 변동성이 축소된 이후 환율 효과 없이도 매출과 이익 성장이 가능한 종목에 대한 선별적 투자 기회는 있을 것"이라고 판단했다.
■ 엔화 절상 속에 폭락했던 도쿄 주가
일본 엔화의 절상으로 8월 이후 3영업일 동안 일본 니케이 225 지수와 토픽스 지수는 각각 19.5%, 20.3% 하락했다.
글로벌 변동성 확대와 일본 엔화 절상에 대해 투자자들은 패닉셀로 일본 주식 시장에 대응했다.
8월 5일 아시아 주가의 하락 상황속에서 니케이 225와 토픽스 지수는 하루동안 12% 이상 하락하면서 아시아 주식시장 중에서 가장 큰 낙폭을 기록했다.
최 연구원은 "일본 주식에 대한 패닉셀은 글로벌 자산에 대한 변동성 확대와 미국 경기 침체에 대한 우려, 그리고 그로 인한 일본 엔화의 급격한 절상 때문"이라며 "일본 엔화에 대한 매도 포지션 청산과 일본 주식에 대한 순매수 포지션 축소로 일본 지수 낙폭이 확대됐고 연초 이후 일본 주식 시장 수익률은 하락 전환했다"고 지적했다.
일본 엔화는 7월 11일 162엔에서 8월 5일 142엔까지 12.3% 절상됐다. 연초 이후, 6개월 동안 엔화가 달러대비 15% 절하됐던 부분이 한달도 안되는 기간 동안 절하폭의 대부분을 되돌렸다.
최 연구원은 7월 이후 일본 엔화 절상이 강화된 요인으로 1) 일본과 미국의 통화 정책 변화 2) 트럼프의 엔화 약세 반대 발언 그리고 3) 일본 정치권의 엔화 약세 대응을 위한 금리 인상 요구를 꼽았다.
그는 "단기간의 가파른 엔화 강세를 강화시킨 주요인은 미국 경기 침체 우려에 따른 미국의 금리인하 횟수와 인하폭 확대로 인한 미-일 금리차 축소와 이로 인한 엔화 투기적 매도 포지션 청산, 엔화 절상으로 인한 일본 주식시장의 매도가 합쳐진 현상"이라고 덧붙였다.
한편 전날 폭락의 반작용으로 이날 니케이225는 9% 내외의 폭등을 나타내고 있다.
장태민 기자 chang@newskom.co.kr








