[자료] 24년 이차전지·석유화학은 '조건부' - 메리츠證
[뉴스콤 장태민 기자]
■ 이차전지, 불안한 심리 속 성장의 추세는 여전
2023년 이차전지 섹터의 주가 상승 배경은 (1) 권역별 공급망 정책 수혜, (2) 신규 수주 확보, (3) Upstream 공급망 투자 등으로, 국내 이차전지 셀/소재 기업들에 해외 경쟁사들 대비 Multiple 할증이 반영되었다.
2023년 11월 기준 글로벌 BEV 침투율은 12.2%(중국 25.3%, 유럽 29.2%, 미국 8.4%), 동기간 글로벌 총 배터리 출하량은 67.7GWh(CATL 27.0GWh, LG에너지솔루션 9.0GWh, Panasonic 3.5GWh)로, BEV 시장은 Chasm(변곡점)을 돌파하고 있다.
2023년 BEV 침투율이 상대적으로 높았던 중국과 유럽 시장의 수요는 정체되었으나, 미국 시장은 정책과 완성차 기업들의 EV 전략을 통해 높은 수요 성장률을 시현했다. 미국 시장을 기회의 땅으로 인식한 국내 배터리 기업들은 LG에너지솔루션을 필두로 미국 주요 완성차 기업들과 다수의 합작사례를 발표함에 따라 배터리 기업별 Tier 구분이 명확해진 모습이다.
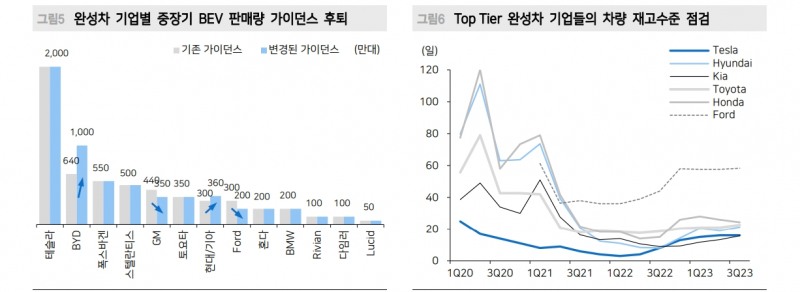
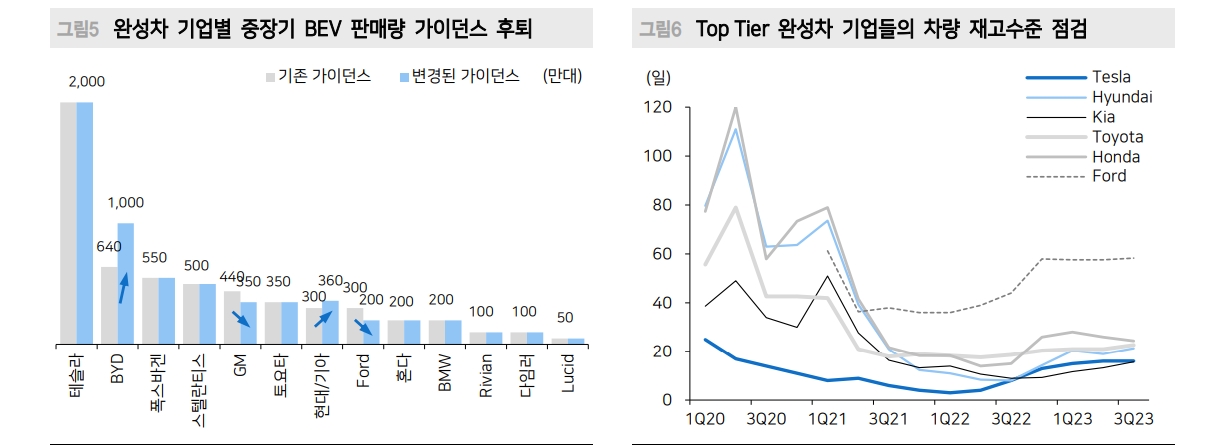
BEV 시장이 초기 단계를 지나 주류 시장으로 전환되고 있는 현재, 배터리의 Spec 성능 극대화(에너지 밀도 및 주행거리)와 가격 경쟁력이 중요해지는 시점이다. 2023년 10월을 기점으로 미국 소재 완성차 기업들은 수요 둔화 및 수익성 악화로 BEV 100%의 전동화 시점을 다소 지연시킬 계획이다(GM은 2035년, Ford는 구체적 시점 미제시).
Tesla도 3Q23 실적 설명회에서 부정적 영업환경에 대해 언급하는 등 2024년 BEV 및 이차전지 수요는 다소 보수적인 접근이 필요하다. 이에 따른 2024년 연간 BEV 판매량 전망은 1,712만대(+21.8% YoY: 미국 +35%, 중국 +19%, 유럽 +13% YoY)로 미국 시장의 성장률이 높을 것이며, 2024년 배터리 출하량은 804GWh(+20% YoY)를 전망한다.
2023년 Tesla의 LFP 탑재 차량 확대 계획이 BEV 기업들의 차량 가격 인하 정책과 맞물리며 상대적 가격 경쟁력을 갖춘 LFP 배터리 대세론이 부각되었다. 글로벌 누적 LFP 침투율은 40.1%(중국 63.3%, 미국 5.6%, 유럽 4.0%)로, CATL의 중국과 유럽 내 점유율 상대적 증가 및 유럽 내 중국산 BEV 침투율 증가 영향으로 판단한다. 최근 GM 등 중국 외 완성차 기업들도 향후 LFP 배터리를 탑재하겠다는 의지를 밝히고 있다.
2024년 BEV 수요 성장률이 다소 정체할 것이란 전망은 결국 위축된 인당 소비여력에 기인하기 때문에 저렴한 가격의 자동차 수요 증가와 맞물린다. 현재 전기차 선도업체 Tesla의 미국 Model 3와 Model Y base-trim의 실질 판매 가격은 보조금 반영 후 각각 $29,490, $35,990다. 이는 Tesla가 2013년부터 줄곧 지향
해왔던 판매 가격 목표인 $25,000에 가까워졌음을 의미한다. $25,000의 가격은 완전 대중화를 통한 판매 확장을 이룰 수 있는 기준으로, Early Adopter Early Majority로 넘어가는 단계에서 가격 경쟁력의 중요성이 높아지고 있다.
이에 따라 2024년 역시 배터리에 LFP Vs. 삼원계의 이분법적 접근이 유효할 전망이다. 배터리 Chemistry간 가격 경쟁력에 대한 논란과 별개로 LFP 대비 삼원계의 에너지 용량/밀도 측면에서의 경쟁력은 여전히 높다. 당사는 향후에도 NCMA 하이니켈 양극재의 품질 경쟁력이 상대적 우위를 점할 것으로 예상해, '북미 제조 원통형 전지' 생산 기업인 LG에너지솔루션, 삼성SDI, Panasonic에 주목한다.
북미에서 생산된 NCMA 하이니켈 양극재는 IRA Credit 효과에 힘입어 글로벌 판가 대비 상대적 가격 할인이 이뤄졌으며, 가장 높은 가격 경쟁력을 가질 것으로 전망한다. 한편, LFP 양극재의 핵심인 인광석은 2020년 이후 중국의 환경 보호 정책(공급)과 LFP 배터리 채택량 증가(수요)로 인해 가격이 상승하고 있어
LFP만의 가격 경쟁력이 다소 희석 중이다.
2022년 하반기를 기점으로 이차전지 주요 원자재들의 가격이 급락 추세다. 특히 셀/소재 판매단가의 선행지표로 해석하는 리튬 가격은 주요 채굴 기업들의 생산원가에 근접한 수준으로 하락했다. 원자재 가격은 제품 수급 논리 외에도 트레이더들의 구매심리/정책/재고/가동률 등 복합 변수의 영향을 받는다. 2024년에는 원자재 매장량이 높은 국가들의 공급 Risk(자원무기화)가 우려되지만, 가격 흐름은 현재 수준에서 횡보 또는 약보합하는 흐름을 예상한다.
2024년 Tesla의 4680 원통형 전지 양산이 예정되어 있다. 2023년 10월 Tesla는 Giga Texas에서 2천만번째의 배터리 셀을 생산 성공했다는 소식을 알렸다. 이를 통해 추정한 Tesla의 2023년 연간 생산규모는 30GWh이며, 2024년 88GWh로 급증할 것으로 전망한다. Tesla의 4680전지는 Gen 1(하이니켈 양극재)
Gen 2(실리콘 음극재) Gen 3(건식전극)로 소재 및 공정 측면에서 단계적으로 진화될 계획이다.
Tesla의 원통형 전지는 Learning Curve가 가장 빨라 대량 양산이 가능하다. 배터리 셀 생산기업들은 원재료 및 소재 조달 등의 변동비용 비중이 고정비용보다 높다. 원통형 전지는 규격화된 사이즈(18650 2170 4680)로 수율 확보가 용이하고, 파우치 대비 고정비용 부담이 적어 높은 마진율 창출이 가능하다. Tesla의 2020년 Battery Day 이후 누적된 4680 전지의 양산 특허와 생산 학습능력을 감안했을 때, 2024년 배터리 양산 규모가 급증할 것을 예상한다.
■ 석유화학, 상고(高)하고(高)
2023년 국내 순수 석유화학 및 하이브리드(LG화학-전지소재, 한화솔루션-태양광) 기업들의 주가는 모두 시장 지수를 하회하며 2023년 기대했던 글로벌 리오프닝 이후 석유화학 수요 반등을 이뤄지지 못했다. 오히려 유가 변동성 확대와 수급 건전성 악화로 국내 석유화학 기업들의 사업 성과 부진이 장기화되었다. 하지만 2024년은 수급 건전성 개선과 중국 경기 부양 기대감에 심리 개선이 되는 첫번째 해가 될 것으로 기대한다. 석유화학 전망 변수 불확실성에도 불구하고, 투자 비중확대의 역발상이 필요한 시점이다.
현재 국내 석유화학 산업은 Cycle 극저점의 ‘공포 및 불확실성’을 통과하고 있다. 과거 Cycle 반등 구간에서 선행적으로 발견된 특이 사항은 업종 Data 전망 변화, 경기 부양책, ASP 상승 여건 등이다. 이는 2024년을 기점으로 석유화학 Cycle 반등이 이뤄질 요인들로 판단, 최선호주로 롯데케미칼, 한화솔루션을 제시한다.
그동안 아시아 역내 석유화학 절대 수요를 차지했던 중국의 재고 확보(ReStocking) 소진(DeStocking)의 주기가 순환적으로 맞물리며 석유화학의 Cycle을 결정했다. 현재 중국 석유화학 재고 등의 Data에서 뚜렷한 변화는 없으나, 전방 소비국가들의 제조업 지수 변화 및 중국 정부의 경기부양 정책 추진 의지에 석유화학 업황 개선의 기대감이 고조되고 있다. 또한 2020년 Covid-19 이후 2022년 러시아-우크라이나 전쟁, 2023년 이스라엘-팔레스타인 전쟁 등 공급 차질 Risk가 부각되며 유가 상단이 높아지고 있지만, 2024년에는 유가 하향 안정화(WTI 80~90달러/배럴)를 예상한다. 이에 정유 업종 대비 투입 원가 개선이 가능한 순수 석유화학 기업들에 긍정적인 의견이다.
2024년 Downstream 대비 Upstream의 수급 건전성 확보 여력이 클 전망이다. Upstream은 PE/MEG 등 에틸렌 체인을 선호하며(Re-Stocking), Downstream은 PVC, ABS를 선호한다(중국 인프라 투자 재개). 과거와 달리 중국 경기 전망의 눈높이가 낮아진 점은 국내 석유화학 기업들의 전망에 부정적이나, 신흥 수요 국가
로 인도를 비롯한 동남아 신흥국이 거론된다. 그럼에도 중국의 인당 석유화학(폴리머) 제품들에 대한 소비 기여도가 가장 높아 중국의 수요 방향성이 중요하다. 기타 국가들 대비 중국은 소비 여력을 갖춘 중산층이 견고한 지위를 유지 중이다.
2024년 중국 금융시장을 결정하는 주요 변수는 정책당국의 성장률 목표 설정이다. 중국 정책당국이 잠재성장률인 5.1%에 가까운 5.0% 전후의 성장률을 제시한다면 경기 정상화 의지가 강함을 시사하는데, 10월 24일 발표한 연중 재정 예산 확대를 고려했을 때 2024년 경제성장률 목표를 5.0% 전후로 설정할 가능성이 높
아지고 있다. 중국의 확장 재정정책은 소비보다는 투자에 집중하고 있으며, 중국 제조업의 경우 올해 5월을 기점으로 업황 부진이 점차 완화되어 확장 국면에 복귀하고 있다. 신규주문과 생산이 기준선을 상회했고, 원자재 재고수준도 최저치를 벗어난 것으로 보아 중국 제조업 업황이 바닥을 통과했다고 판단한다.
석유화학은 GDP 성장률에 비례해 완만히 성장하는 산업으로, 산업 전망+수요 변수 대비 공급 변수를 고려해 수급 건전성을 추론한다. 2020년 이후 중국 및 동남아 신흥국들이 주도했던 증설 Cycle 영향으로 2024년 역시 아시아 역내 공급량 증가가 예상되며 이는 석유화학 산업의 구조적 약세 요인이다. 하지만 제품별로보면, 에틸렌의 공급 부담은 완화되어 2024년 석유화학 심리 개선이 이루어질 전망이다. PE는 2024년 수요 증가 대비 공급량 감소 요인이 클 점에 주목하며 그 중에서도 LDPE 대비 HDPE 및 LLDPE의 수급 건전성이 확보될 것으로 예상한다.
PP는 공급부담으로 인해 상대적으로 회복에 시간이 필요한 상황이며, MEG는 2023년 연말에서 2024년 연초 사이 Re-Stocking 수요 반등을 기대한다. PVC는 2024년 중국 인프라 투자와 직결된 제품으로 가격 반등 가능성이 높으며, 수익성 개선이 이뤄질 기업은 한화솔루션, LG화학 등이다. 가성소다는 산업용 전기요금 상승에 따른 원가 부담으로 수익성 훼손이 이어질 것이며, 부타디엔과 합성고무는 전방 수요의 정체로 뚜렷한 변화가 없을 것으로 전망한다. 하지만 ABS는 전방 IT/가전기기 등의 수요 성장에 대비한 원재료 선구매 효과로 2024년 하반기 반등을 기대한다.
(노우호 메리츠증권 연구원)


[자료] 24년 이차전지·석유화학은 '조건부' - 메리츠證


[자료] 24년 이차전지·석유화학은 '조건부' - 메리츠證


[자료] 24년 이차전지·석유화학은 '조건부' - 메리츠證
자료: 메리츠증권
[자료] 24년 이차전지·석유화학은 '조건부' - 메리츠證
장태민 기자 chang@newskom.co.kr