[뉴스콤 장태민 기자] 대신증권은 7일 "이번 주식 공매도 금지 조치는 과거와 성격이 달라 접근법을 다르게 할 필요가 있다"고 밝혔다.
김정윤 연구원은 "과거 공매도 금지 조치는 일종의 안전핀 역할에 기여한 것은 사실이나 글로벌 위기시 경기 및 금융시장 부양을 위해 시행된 통화/재정정책의 효과가 주된 요인으로 주가 상승으로 이어졌다"면서 이같이 밝혓다.
김 연구원은 "지금은 8월 이후부터 주식시장을 지속적으로 괴롭혀왔던 미국채 금리의 레벨 다운, 통화정책 관련 불확실성 등의 이슈들이 완화되면서 글로벌 주가는 반등세를 전개하고 있었다"고 지적했다.
따라서 이번 공매도 전면 금지 조치는 주가에 대한 안전핀 역할로 보기보다는 오로지 수급에 의해 움직이는 숏커버 테마로 접근할 필요가 있다고 판단했다.
그는 "주가는 결국 펀더멘털을 따라간다. 하지만 올해 특정 테마/업종으로의 수급 쏠림 현상, 6일 2차전지 급등세 등 다소 비이상적인 시장 움직임을 겪어왔다"면서 "때로는 펀더멘털로 설명이 되지 않은 단순 수급에 의한 자율반등이 예상보다 큰 폭으로 나타날 수 있다"고 밝혔다.
그는 따라서 "이번 공매도 전면 금지 조치를 두고 숏커버 테마 투자전략으로 접근이 유효하다. KOSPI가 박스권에서 하락장세로 전환된 9월 중순부터 공매도 금지 조치가 시행되기 직전 11월 3일까지 수익률(낙폭과대)과 현재 차입공매도잔고 금액, 차입공매도잔고 비율을 포함해 3가지 요인을 고려한 숏커버 테마 수혜 예상 우선순위를 둔 투자전략이 단기적으로 유효할 것"고 제안했다.
IT가전, 철강, 화학 등 2차전지 밸류체인 종목들이 다수 포진한 업종들을 가장 우선적으로 바라봐야 하며 그 뒤를 이어 기계, 호텔/레저, 디스플레이가 위치하고 있다고 했다.
■ 금융당국 이번 공매도 금지 조치는 '이례적'
금융당국은 11월 6일부터 24년 6월말까지 국내 주식시장 전체 종목에 대해 공매도 전면금지를 발표했다.
기존 공매도 전면 금지시 예외 사항과 동일하게 시장조성자, 유동성공급자 등의 차입공매도는 허용할 방침이다.
주가 변동성이 확대돼 시장 불안이 가중되는 가운데 외국인‧기관 투자자의 불법 무차입 공매도 적발이 반복됨에 따라 공정한 가격형성에 대한 우려가 높아져 이 같은 결정을 했다고 설명했다.
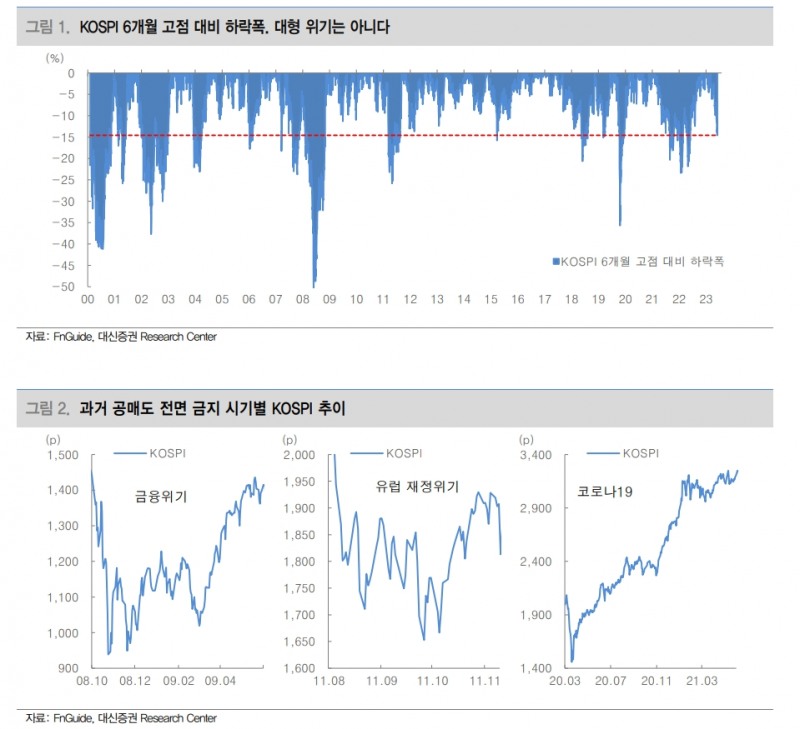
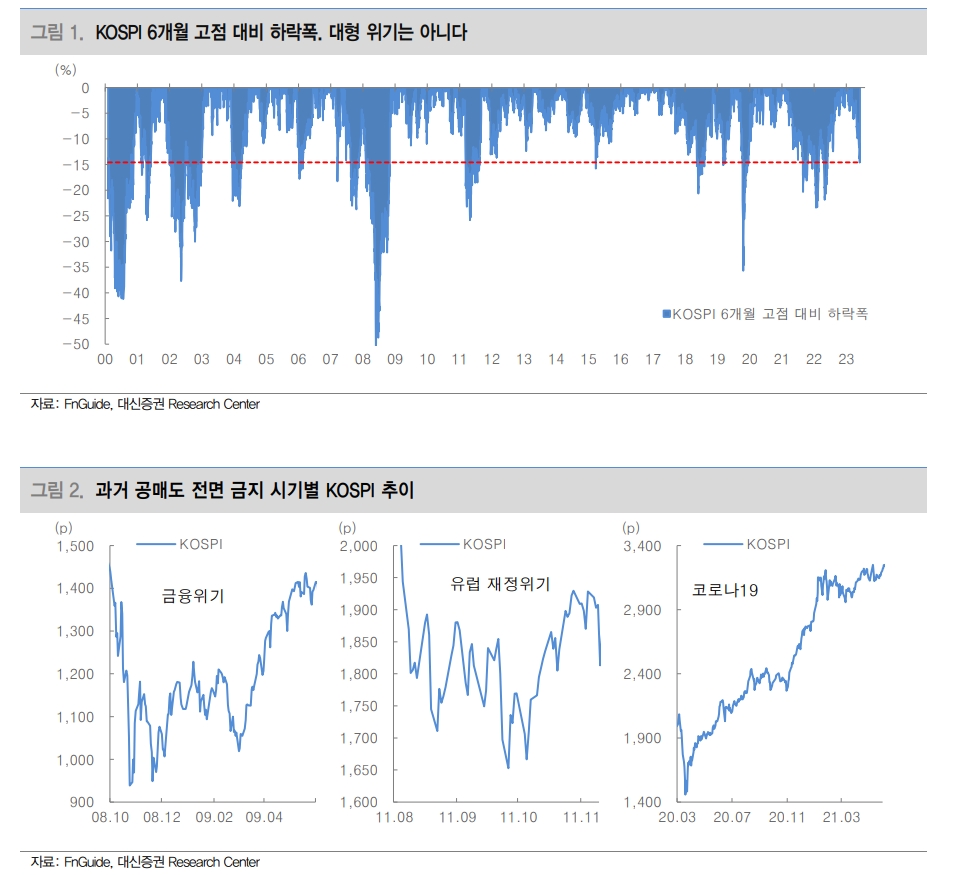
금융당국이 과거에 공매도 전면 금지 조치를 단행한 사례는 금융위기(금지기간 08.10.01~09.05.31), 유럽 재정위기(금지기간 11.08.10~11.11.09), 코로나19(금지기간 20.03.16~21.05.02)로 총 3번이 있었다.
모두 다 대내외 경기 불확실성 증폭과 동반된 주가 급락이 나타난 공통점을 가지고 있다. 하지만 이번 공매도 금지의 경우 과거와 달리 대형 위기라고 보기 어렵다.
김 연구원은 "6개월 고점 대비 하락폭을 보면 지난 10월 말 -14.6%를 기록했다. 2000년 이후 전체 추이를 보면 대형 위기 수준이 아니라 흔하게 나타난 가격 조정이라고 볼 수 있다"면서 "대형 글로벌 위기가 아닌 시점에서 공매도 전면 금지 조치가 나온 것은 이례적으로 볼 수 있다"고 밝혔다.
그는 "향후 외국인 투자자들의 hedging 수단, MSCI 선진국 편입시 평가 불이익 등 논란들이 이슈화되고 있지만 불법 공매도 관련 시장의 불안을 잠재우고 제도 개선에 나서겠다는 금융당국의 강력한 기조가 나타나고 있다"면서 "이미 결정되고 시행된 사항을 가지고 불안요인에 대해 논의하기 보다는 공매도 금지 조치를 역으로 투자전략을 활용할 수 있을지에 대해 주목할 필요가 있다"고 덧붙였다.
공매도 금지조치, 이전과 다르게 접근할 필요...오로지 수급으로 움직이는 숏커버 테마로 접근해야 - 대신證
장태민 기자 chang@newskom.co.kr