[뉴스콤 장태민 기자] 신한투자증권은 7일 "공매도 금지에 국내 주식시장은 개인 투자자 수급에 대한 의존도가 높아질 것"이라고 전망했다.
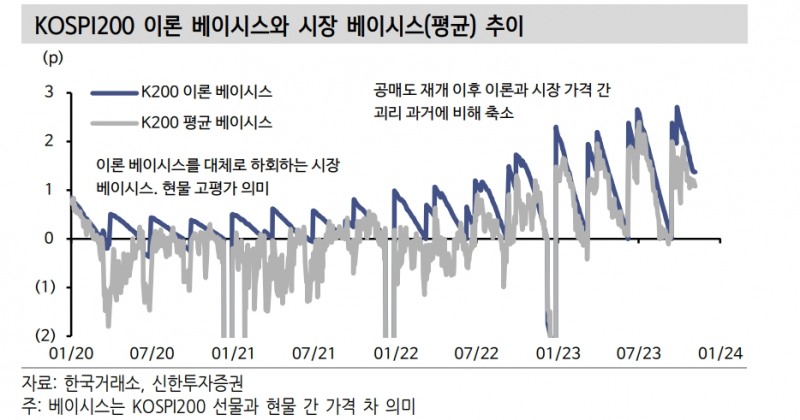
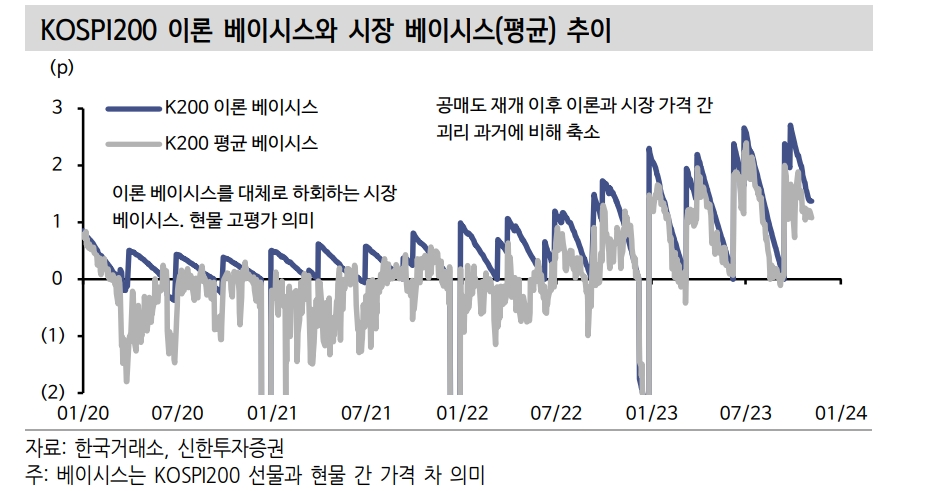
노동길 연구원은 "공매도 금지는 중장기 관점에서 선물 대비 현물의 상대적 고평가를 수반한다"면서 이같이 밝혔다.
노 연구원은 "기관과 외국인은 해당 구간에서 매도차익거래도 대응하기 십상"이라며 "개인투자자 수급 의존도는 향후 더 높아질 공산이 크다"고 밝혔다.
그는 "금리 대비 주식시장 상대 기대수익률과 유동성 환경을 고려하면 개인 수급 유입 강도는 과거에 비해 약할 수 있다"며 "공매도 금지에 따른 숏커버 영향력은 2주를 정점으로 약화할 수 있다"고 밝혔다.
공매도 잔고는 큰 반면 수익률 상승 폭이 비교적 작았던 종목 중심 대응 전략이 유효하다고 조언했다.
금융위원회는 11월 5일 국내 주식시장 전종목 공매도 금지를 의결했다. 대상은 국내 주식시장 내 모든 종목이다. 공매도 전면 금지 기간은 2023년 11월 6일부터 2024년 6월 30일까지다.
노 연구원은 "국내 주식시장 내 공매도 잔고 자체는 크다고 볼 수 없었으나 최근 거래 내 공매도 비중이 점차 높아진 탓에 변동성 확대에 미친 영향력은 컸다"고 평가했다.
공매도 금지에 따라 숏커버(공매도 잔고 청산)와 전체 거래대금 내 8~12%를 차지하던 매도 압력 완화를 기대할 수 있다고 밝혔다.
그는 "대차잔고는 2020~2021년 공매도 금지 때 KOSPI200, KOSDAQ150 각각 59.6%, 70.1% 감소했다"면서 "다만 공매도 금지의 중장기 수급 효과는 당시 펀더멘털에 따라 차별화됐다"고 밝혔다.
과거 공매도 전면금지 사례는 8년 금융위기와 2011년 미국 신용등급 강등과 유럽 재정위기, 2020년 코로나 팬데믹 기간 등 세 차례다.
그는 "2008년은 금융위기 전개 과정 속에 지수 반등 효과를 바로 기대하기 어려웠다. 2011년과 2020년은 경기 침체를 장기간 겪지 않았고 경제지표 반등을 통해 위험 구간을 빠르게 탈피할 수 있었다"면서 "공매도 금지에 따른 수급 효과는 우호적 펀더멘털 구간에서 두드러졌다"고 밝혔다.
그는 "공매도 상위 5분위는 1분위 종목에 비해 상대수익률을 꾸준히 개선시킨 바 있다"고 덧붙였다.
공매도 금지로 주식시장 개인 수급 의존도 높아질 것 - 신한證
장태민 기자 chang@newskom.co.kr